

Todos os anos, milhares de pessoas compram um apartamento no Dubai sem nunca terem vivido aqui. Alguns procuram rendimentos de arrendamento, outros um ativo a longo prazo ou uma base para futuras visitas. A primeira dúvida é sempre a mesma: quem não é residente pode comprar?
Sim, pode. As condições são claras e descomplicadas, e eis como tudo se processa do lado do comprador.
01O que implica ser proprietário não residente
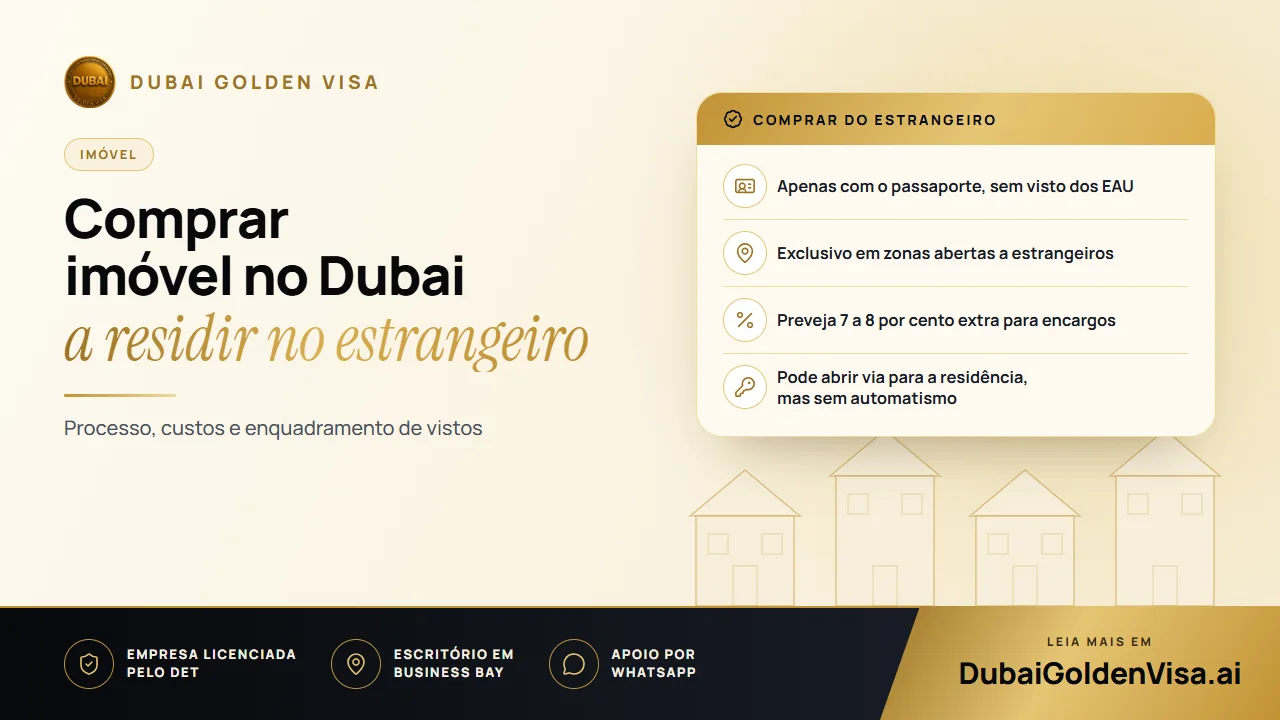
Os cidadãos estrangeiros podem deter imóveis em regime de freehold nas zonas que o governo abriu para esse efeito. Não precisa de um visto de residência, de um Emirates ID ou de um patrocinador local; um passaporte válido é suficiente para o registo. A venda só é juridicamente válida depois de formalizada junto do Dubai Land Department.
A propriedade é plena (freehold), o que significa que é dono absoluto do imóvel, sem qualquer limite temporal. Na qualidade de proprietário registado, pode arrendá-lo, vendê-lo quando desejar, dá-lo como garantia para um empréstimo e transmiti-lo aos seus herdeiros.
Confirme sempre se o edifício se localiza numa zona freehold antes de pagar qualquer sinal. Nem todas as áreas da cidade estão abertas a compradores estrangeiros.
02Adequar a localização ao seu objetivo
- Rendimento de arrendamento constante: comunidades de gama média, tais como Jumeirah Village Circle ou Business Bay.
- Procura prime: Downtown Dubai e Dubai Marina.
- Luxo e valorização a longo prazo: Palm Jumeirah e Emirates Hills.
- Vida em família: Dubai Hills Estate e Arabian Ranches.
- Crescimento à beira-mar: Dubai Creek Harbour.
Por norma, as zonas de valor médio tendem a gerar rendimentos de arrendamento regulares, ao passo que as áreas nobres e ribeirinhas atraem compradores que privilegiam uma morada de prestígio e têm paciência para esperar pela valorização.
03Imóvel pronto ou na planta
Uma habitação concluída pode começar a render pouco tempo após a transmissão, permitindo verificar o estado real e as quotas de condomínio antes de se comprometer. Um imóvel adquirido na planta apresenta habitualmente um preço de entrada mais acessível e um plano de pagamentos faseado ao longo da construção, com os seus fundos protegidos numa conta de garantia bloqueada (escrow). Na planta, o promotor imobiliário é tão importante quanto a própria fração; avalie o seu historial, o plano de pagamentos e a data de entrega prometida.
04Como comprar à distância
- 1
Escolha o imóvel
Selecione uma habitação numa zona freehold, idealmente com um mediador registado junto da entidade reguladora.
- 2
Faça as suas verificações
Valide a titularidade do vendedor, o promotor e se o imóvel tem alguma hipoteca ou ónus pendente.
- 3
Assine o contrato
Numa revenda, assina-se um memorando de entendimento (MOU), habitualmente com um sinal de 10 por cento.
- 4
Obtenha a declaração de não oposição do promotor
Este documento (NOC) confirma que as quotas de condomínio se encontram liquidadas.
- 5
Registe a transmissão
A transmissão é formalizada num cartório fiduciário (trustee office) e é emitido o seu título de propriedade (title deed).
Caso não possa viajar, um representante de confiança pode assinar em seu nome através de uma procuração notariada e legalizada. Uma compra a pronto nem sequer exige uma conta bancária nos EAU, pelo que toda a transação pode ser tratada a partir do seu país de origem.
05Quais são os custos envolvidos
A taxa de transmissão do departamento de registo predial é de 4 por cento sobre o valor do imóvel, sendo na prática quase sempre liquidada pelo comprador. Acrescente a comissão imobiliária, habitualmente de cerca de 2 por cento acrescida de IVA, bem como os emolumentos do trustee e de emissão do título de propriedade (title deed). Numa revenda de AED 1,000,000, isso representa aproximadamente AED 40,000 em taxa de transmissão e AED 21,000 em comissão, antes das despesas menores. Um orçamento prudente deve contemplar 7 a 8 por cento adicionais sobre o valor de aquisição, além de prever os custos anuais de manutenção e condomínio.
Dica
Financiamento para não residentes
Os bancos dos EAU concedem financiamento a compradores no estrangeiro, embora normalmente com uma percentagem inferior sobre o valor da avaliação face à dos residentes, analisando minuciosamente os seus rendimentos e o historial de crédito. As despesas iniciais têm, habitualmente, de ser pagas a pronto. Uma fórmula bastante comum consiste num plano de pagamentos na planta que é convertido em crédito à habitação aquando da entrega das chaves. Compare as propostas das instituições bancárias antes de assumir um compromisso.
06A compra de um imóvel confere residência?
Não de forma imediata, uma vez que a aquisição e a obtenção de residência constituem processos distintos. Contudo, um imóvel elegível abre portas. Desde 1 de maio de 2026, o proprietário singular de uma habitação pronta pode candidatar-se ao visto de investidor de dois anos sem limite mínimo de valor, ao passo que os comproprietários necessitam de uma quota registada igual ou superior a AED 400,000 por pessoa. Um imóvel de valor igual ou superior a AED 2 milhões pode qualificar para um Golden Visa de dez anos, sendo que um imóvel hipotecado pode ser contabilizado pelo seu valor total caso o banco emita uma declaração de não oposição.
Se está a ponderar comprar a partir do estrangeiro e pretende saber a que tipo de residência o seu investimento poderá dar direito, contacte-nos pelo WhatsApp para uma análise gratuita antes de assinar.
Perguntas sobre este tema
Não. Um passaporte válido é suficiente, sendo o pedido de residência um processo independente e posterior à aquisição.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



