يبدأ معظم الناس بنطاق سعري محدد في أذهانهم، ثم يكتشفون أن الرقم الحقيقي أعلى من ذلك. فالمنزل المعروض بسعر مليون درهم لن تقتصر تكلفته على مليون درهم تماماً عند استلام المفاتيح؛ إذ إن إضافة الرسوم، وشروط الدفعة الأولى، وخيار الحصول على الإقامة تجعل الحسابات الإجمالية مختلفة تماماً.
يوضح هذا الدليل الالتزامات المالية بالترتيب الذي ستواجهه: سعر الشراء، والتكاليف الإضافية، والتمويل، ثم قيم العقارات التي قد تؤهلك للحصول على تأشيرة. كُتب هذا الدليل للمشترين المقيمين داخل الدولة وللراغبين في الشراء من الخارج.
01لا يوجد حد أدنى موحد للسعر
لا تحدد دبي حداً أدنى قانونياً لشراء المنازل في المناطق المتاحة للتملك الأجنبي. وتُعرض شقق الاستوديو في الضواحي والمناطق الحديثة بأسعار أقل بكثير من الشقق الواقعة على الواجهة البحرية، كما يضم السوق خيارات تلائم مختلف الميزانيات تقريباً. لكن ما يتغير مع تغير السعر هو المزايا التي يمكن أن يوفرها لك هذا الشراء.
إذا كان هدفك تحقيق دخل من الإيجار، فقد تناسبك وحدة أصغر في مجمع سكني مأهول. وإذا كنت تسعى لنمو رأس المال، فإن الموقع والمطور العقاري لهما أهمية أكبر من المساحة. أما إذا كان هدفك هو الحصول على الإقامة، فإن قيمة العقار تصبح المعيار الأساسي، وهو ما سنوضحه أدناه.
02التكاليف الإضافية على سعر العقار
غالباً ما يفاجأ المشترون لأول مرة بالتكاليف الإضافية. كدليل تقريبي، ضع في حسبانك النفقات التالية، واطلب من وسيطك العقاري أو من فريقنا تأكيد الأرقام الدقيقة الحالية قبل الالتزام بالشراء.
- رسوم نقل الملكية لدى دائرة الأراضي والأملاك في دبي (DLD)، وتبلغ عادة نحو 4 في المئة من سعر الشراء.
- رسوم التسجيل، وعادة ما تبلغ بضعة آلاف من الدراهم.
- عمولة الوسيط العقاري، وغالباً ما تقارب 2 في المئة بالإضافة إلى ضريبة القيمة المضافة، وذلك بحسب ما اتفقت عليه.
- رسوم تسجيل الرهن العقاري، في حال الشراء عبر التمويل، وتُحسب بناءً على مبلغ القرض.
- رسوم الخدمات والصيانة السنوية للمبنى، والتي تختلف كثيراً بحسب المنطقة وتُحسب وفقاً للمساحة.
- رسوم التقييم العقاري والرسوم الإدارية للبنك في حال تمويل عملية الشراء.
بجمع هذه النفقات، يمكن أن تزيد تكلفة الشراء بنسبة مئوية إضافية على السعر الأساسي المعلن في العام الأول وحده. ولهذا من المفيد دائماً حصر إجمالي التكاليف قبل تقديم عرض الشراء.
03تمويل الشراء للأجانب
نعم، يمكن للأجانب الحصول على تمويل عقاري في الإمارات. وبشكل عام، تمنح البنوك نسبة تمويل أعلى من سعر العقار للمقيمين مقارنة بالمشترين الذين يعيشون خارج الدولة، لذا ينبغي على غير المقيم توقع سداد دفعة أولى أكبر. وتعتمد شروط القرض وأسعار الفائدة ومدته على البنك ودخلك وتاريخك الائتماني، وتتغير مع حركة السوق.
تختلف آلية شراء العقارات على الخارطة عادةً؛ إذ يقدم معظم المطورين خطة سداد ميسرة وموزعة على فترة البناء بدلاً من القرض البنكي، وتدفع المبلغ على أقساط حتى موعد التسليم. إذا رغبت في الشراء بهذه الطريقة، تأكد من تسجيل المشروع واعتماد المطور العقاري رسمياً.
نصيحة
احسب التكاليف بدقة قبل الانبهار بالإطلالة
احسب إجمالي السيولة النقدية المطلوبة منك: الدفعة الأولى، والرسوم، ورسوم الخدمات للعام الأول، مع تخصيص مبلغ احتياطي إضافي. فإذا وجدت أن هذا الرقم يثقل ميزانيتك، فغالباً ما يكون شراء وحدة بسعر أقل قليلاً أفضل من الإقدام على التزام مالي مرهق.
04قيم العقارات المؤهلة للحصول على التأشيرة
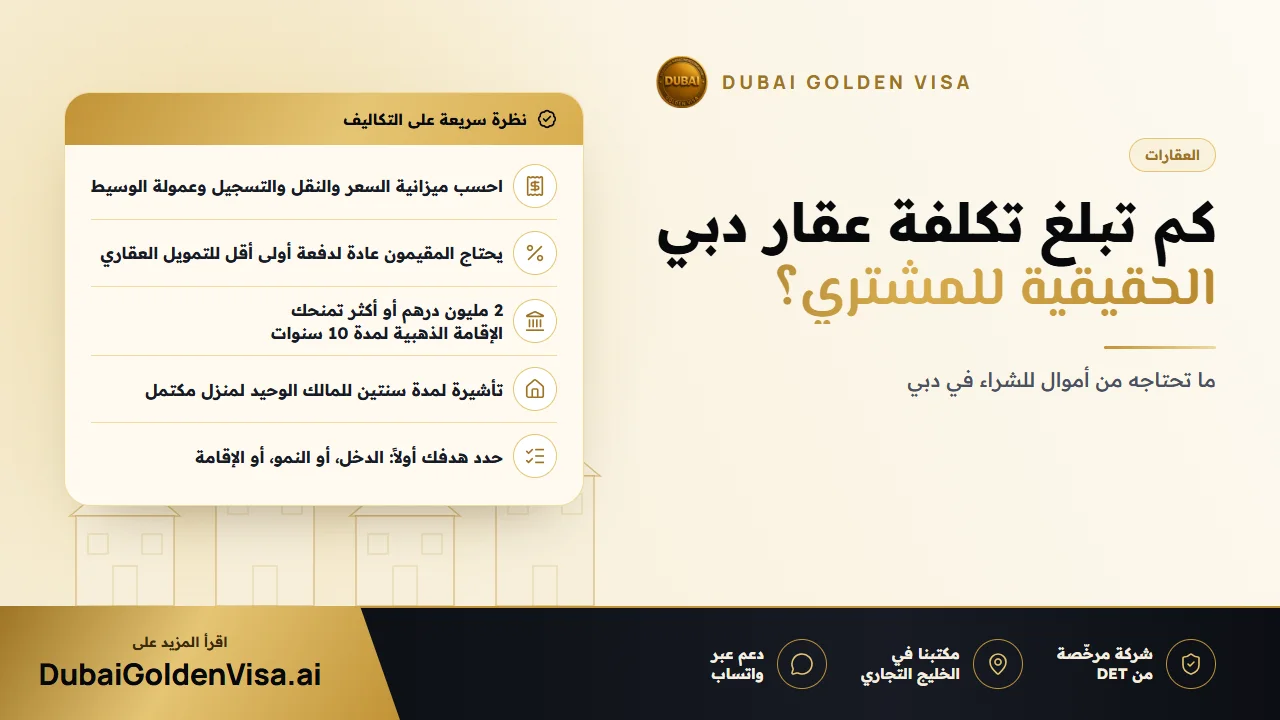
هناك حدّان رئيسيان يهمان معظم المشترين. الحد الأول هو 2 مليون درهم؛ فامتلاك عقار بهذه القيمة أو أكثر، سواء كان في سند ملكية واحد أو عدة سندات، يمكن أن يمنحك الإقامة الذهبية لمدة عشر سنوات قابلة للتجديد. كما يدخل في الحساب العقار المشترى على الخارطة والمسجل عبر عقود (Oqood) من مطور معتمد، وكذلك العقار المرهون بكامل قيمته بعد إصدار البنك شهادة لا مانع. وإذا كان سند الملكية يوضح سعراً قديماً أقل، فيمكن الاستناد إلى تقييم عقاري حديث بدلاً منه.
المسار الثاني أقل تكلفة؛ فمنذ 1 مايو 2026، يمكن للشخص الذي يمتلك منزلاً مكتملاً بمفرده التقدم للحصول على تأشيرة مستثمر عقاري لمدة سنتين دون أي حد أدنى لقيمة العقار. أما في حال وجود ملاك متعددين، فيجب ألا تقل الحصة المسجلة لكل شريك عن 400,000 درهم. وبالنسبة للمشترين من عمر 55 عاماً فما فوق، يمنح العقار الذي تبلغ قيمته 1 مليون درهم أو أكثر تأشيرة إقامة المتقاعدين لمدة خمس سنوات.
لا تُعد هذه الحوافز سبباً للشراء بأعلى من السعر الحقيقي. اشترِ المنزل الذي يناسب تطلعاتك أولاً، ثم تعرف على التأشيرة التي يتيحها لك. وإذا كانت قيمة العقار أقل من 2 مليون درهم، فيمكنك أحياناً شراء وحدة ثانية لسد هذا الفارق.
05اختيار موقع الشراء
تختلف المناطق باختلاف المزايا التي تقدمها؛ فالمناطق المعروفة الواقعة على الواجهة البحرية ووسط المدينة تتميز بأسعار أعلى وطلب إيجاري قوي من المستأجرين الباحثين عن عناوين راقية ومميزة. بينما تميل المناطق الأحدث والأقل تكلفة إلى جذب المستثمرين الباحثين عن دخل إيجاري منتظم. وأياً كان اختيارك، احرص على معرفة عدد الوحدات المماثلة المعروضة للإيجار أو البيع في المنطقة المحيطة، ورسوم الخدمات، والقرب من وسائل المواصلات، والمدة التي انقضت منذ اكتمال المجمع السكني.
سجلت الأسعار ارتفاعاً ملحوظاً في السنوات الأخيرة في بعض المناطق، لذا قارن بين صفقات البيع الفعلية الأخيرة بدلاً من الاعتماد على الأسعار المعروضة وحدها. واطلب سجل المبيعات المسجلة للوحدات المماثلة، وتوخ الحذر في أي منطقة تفوق فيها أسعار الطلب بكثير الأسعار التي بيعت بها العقارات فعلياً.
06قائمة مراجعة سريعة قبل الشراء
- حدد هدفك بدقة: الدخل التأجيري، أو نمو رأس المال، أو الإقامة، أو الجمع بينها.
- حدد ميزانية تشمل جميع الرسوم الإضافية، وليس سعر العقار وحده.
- تحقق من تفاصيل سند الملكية أو Oqood ومن ستُسجل أسماؤهم في السند.
- استفسر عن آلية تسجيل قيمة العقار إذا كنت تخطط للتقدم بطلب للحصول على تأشيرة.
- رتب أمور الوصية وخطة التخارج قبل التوقيع على العقود، وليس بعدها.
هل تفكر في الشراء وتود معرفة نوع التأشيرة التي يمكن لميزانيتك أن تمنحها لك؟ راسلنا عبر WhatsApp للحصول على استشارة مجانية. سنراجع أرقامك ونوضح لك الخيارات المتاحة بكل شفافية.
أسئلة حول هذا الموضوع
نعم، هذا ممكن. منذ 1 مايو 2026، يمكن للمالك الوحيد لمنزل مكتمل التقدم للحصول على تأشيرة مستثمر عقاري لمدة سنتين دون أي حد أدنى لقيمة العقار، بينما يحتاج الشركاء إلى حصة مسجلة بقيمة لا تقل عن 400,000 درهم لكل شريك. أما الإقامة الذهبية فهي الوحيدة التي تشترط وصول القيمة إلى 2 مليون درهم.
لديك أسئلة حول حالتك الخاصة؟
أرسل لنا رسالة وسيخبرك أحد مستشارينا بالمسار المناسب لك وما ستحتاج إليه.