بالنسبة لمعظم المشترين، يعتبر الرهن العقاري ببساطة هو الوسيلة لشراء المنزل. قلة من الناس يدفعون نقداً لشراء شقة بقيمة 2 مليون درهم، لذلك سيكون من غير المنطقي أن يمنعك الاقتراض من الحصول على الإقامة الذهبية. إنه لا يمنع ذلك. يمكن للعقار المرهون أن يؤهلك للحصول على تأشيرة لمدة عشر سنوات، بشرط استيفاء بعض الشروط.
يوضح هذا الدليل تلك الشروط بالترتيب، ويزيل الفكرة القديمة التي تفيد بضرورة سداد نصف السعر أولاً. إذا قيل لك ذلك من قبل، فتابع القراءة.
01قاعدة القيمة، وقاعدة السداد القديمة
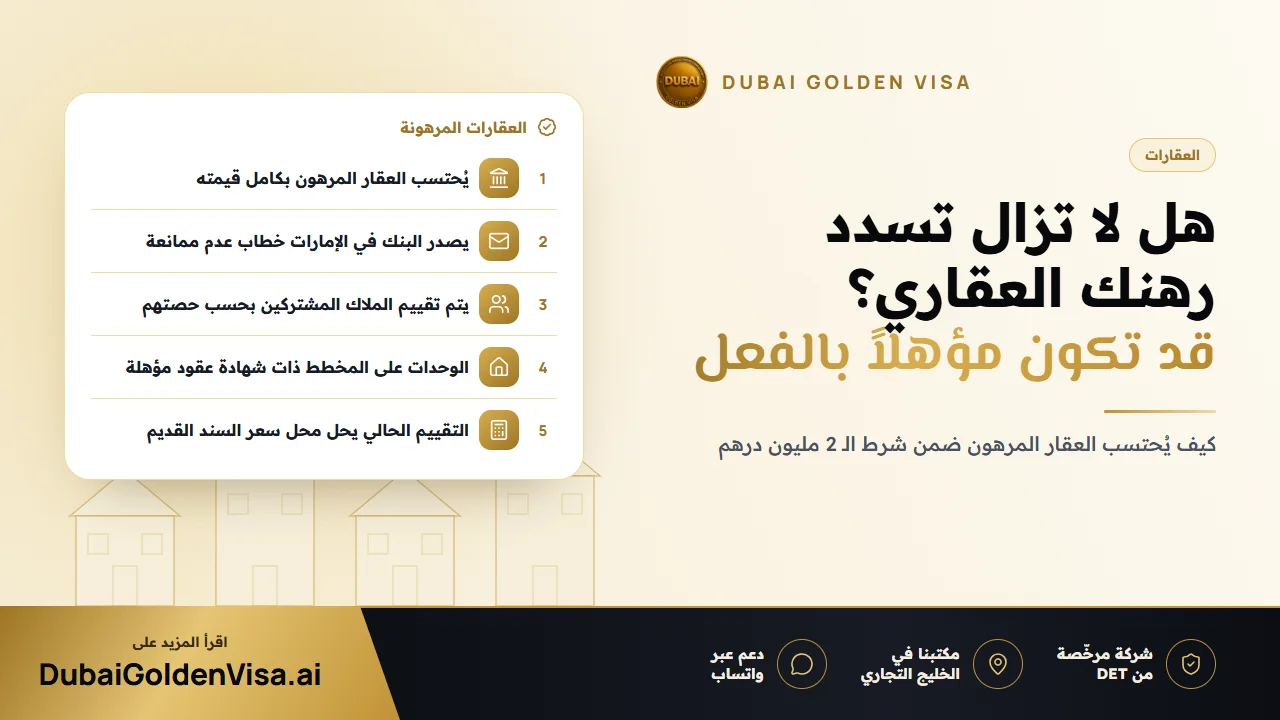
لسنوات عديدة، كان يُنصح العديد من المتقدمين بضرورة سداد ما يقرب من نصف السعر قبل التقديم. تم التخلي عن هذا الرأي. ما يهم اليوم هو قيمة العقار، وليس المبلغ الذي سددته بالفعل. أي عقار تبلغ قيمته 2 مليون درهم أو أكثر يؤهلك بناءً على تلك القيمة سواء كان مدفوعاً بالكامل، أو مرهوناً، أو مشترياً عبر أقساط.
تُستمد القيمة المرجعية عادة من سند الملكية الخاص بك أو، إذا كان السند قديماً والسعر منخفضاً، من تقييم حديث صادر عن دائرة الأراضي والأملاك في دبي. إذا ارتفعت أسعار السوق منذ شرائك للعقار، فقد يساعدك التقييم في استيفاء الحد المطلوب.
02ما يجب على البنك تأكيده
تحتاج الجهة المقرضة إلى إصدار خطاب عدم ممانعة. ينص الخطاب على أن البنك لا يمانع في إصدار إقامة بناءً على العقار، ويوضح المبلغ الذي تم سداده والمبلغ المتبقي. يجب أن تكون الجهة المقرضة بنكاً في الإمارات.
اطلب هذا الخطاب مبكراً. تستغرق بعض البنوك عدة أيام عمل، ولدى بعضها إجراءات داخلية خاصة بها. مكالمة قصيرة مع مدير علاقاتك المصرفية قبل التقديم قد توفر عليك أسبوعاً من الانتظار.
نصيحة
توقع تسجيل إشارة قيد (حجز)
عندما يكون العقار أساساً للحصول على الإقامة الذهبية، يتم تسجيل قيد عليه لضمان استمرار الملكية طوال فترة الاعتماد على التأشيرة. ويوضع ذلك إلى جانب الرهن العقاري الخاص بالبنك. إذا كنت تخطط للبيع أو إعادة التمويل لاحقاً، فتحدث إلينا أولاً لترتيب الخطوات بالشكل الصحيح.
03الملكية المشتركة والعقارات المتعددة
لا تحتاج إلى عقار واحد بقيمة 2 مليون درهم. يمكن جمع عدة سندات ملكية مسجلة باسمك. ولكن في حالة الملكية المشتركة، يُطبق الشرط على حصتك فقط. إذا كنت تمتلك أنت وشريك تجاري نصف شقة بقيمة 3 مليون درهم لكل منكما، فإن حصتك تبلغ 1.5 مليون درهم ولا تستوفي الحد المطلوب بمفردها.
غالباً ما تتم معاملة الأزواج بمرونة أكبر، لذا تحقق من كيفية تقسيم السند وما إذا كان عقد الزواج مصدقاً للاستخدام في الإمارات. إذا كنت تخطط لدمج عقارات، فتأكد من أن كل عقار مسجل باسمك ويمكنك الحصول على كشوف الحسابات أو التقييمات الخاصة به.
04العقارات الجاهزة والوحدات على المخطط
- العقار الجاهز: يدعم الملف سند الملكية وإفادة القيمة الصادرة عن دائرة الأراضي والأملاك.
- العقار على المخطط: يتم استخدام تسجيل عقود وسعر الشراء، ويجب أن يكون المطور معتمداً. المبلغ المدفوع حتى الآن لا يغير من الأهلية.
- العقار على المخطط المرهون: توقع تقديم خطاب البنك، وخطاب من المطور عند الحاجة.
05المستندات والإجراءات
- 1
تحقق من السند وحصتك
تأكد من القيمة المسجلة، وتقسيم الملكية، وما إذا كنت بحاجة إلى تقييم جديد.
- 2
احصل على خطاب البنك
اطلب من الجهة المقرضة خطاب عدم الممانعة متضمناً المبلغ المسدد والرصيد المتبقي.
- 3
تقديم الطلب
يتم تقديم ملفك وأنت داخل الإمارات، أو من خلال إذن دخول إذا كنت خارج الدولة.
- 4
الفحص الطبي والهوية الإماراتية
استكمل الفحص الطبي والبصمات بمجرد الموافقة على طلبك.
تستغرق ملفات العقارات ذات المستندات المكتملة عادةً حوالي خمسة إلى سبعة أيام عمل. تبلغ الرسوم الحكومية للمتقدم الرئيسي حوالي 9,459 درهم، ويضاف لكل فرد من أفراد الأسرة حوالي 2,710 درهم، بالإضافة إلى 1,180 درهم للهوية الإماراتية و285 درهم للفحص الطبي إذا كانوا بالغين.
06أخطاء شائعة يجب تجنبها
الخطأ الأكثر شيوعاً هو افتراض أن المبلغ المسدد يحدد الأهلية. والخطأ الثاني هو إغفال الملكية المشتركة واحتساب السعر الإجمالي للعقار. والخطأ الثالث هو تأجيل طلب خطاب البنك حتى النهاية، مما يعطل الملف بأكمله. نحن ندقق في هذه النقاط الثلاث قبل التقديم.
إذا كان لديك رهن عقاري وترغب في معرفة ما إذا كان بإمكانك التقديم، فراسلنا عبر WhatsApp مع إرسال صورة من سند الملكية. سنجري لك فحصاً مجانياً للأهلية ونخبرك بالمستندات التي يتعين عليك طلبها أولاً.
أسئلة حول هذا الموضوع
يجب أن تكون الجهة المقرضة بنكاً في الإمارات. القروض المقدمة من جهات إقراض خارجية غير مقبولة عموماً لهذا الغرض.
لديك أسئلة حول حالتك الخاصة؟
أرسل لنا رسالة وسيخبرك أحد مستشارينا بالمسار المناسب لك وما ستحتاج إليه.