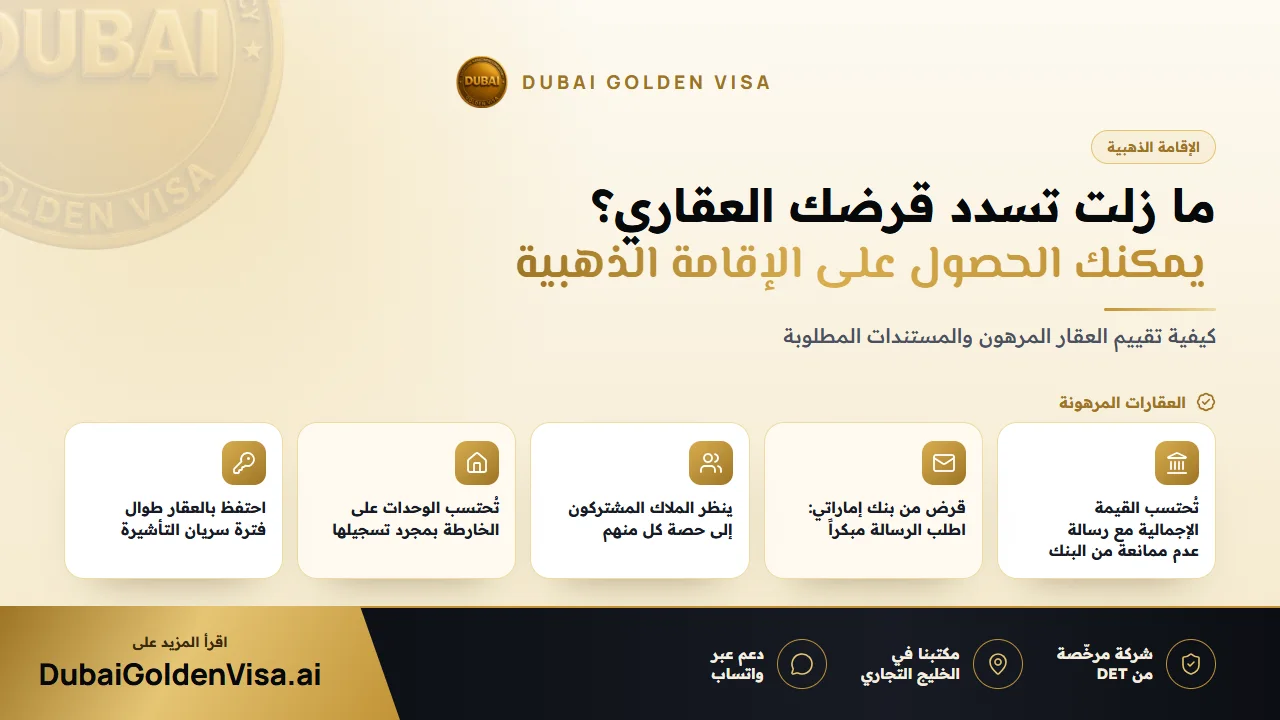
يتردد الكثير من ملاك العقارات في دبي في التقدم بطلب للحصول على الإقامة الذهبية، ظناً منهم أن البنك لا يزال يمتلك الجزء الأكبر من منازلهم. إنه قلق مفهوم، لكنه في الغالب لا أساس له. فالعقار المرهون يمكن أن يكون أساساً للحصول على إقامة لمدة عشر سنوات، وتعتمد القيمة المؤهلة على السعر الإجمالي للعقار، وليس فقط المبلغ الذي سددته بالفعل.
الفارق الحقيقي يكمن في المستندات. فالجهات المختصة تود التأكد من موافقة البنك المقرض على إصدار تأشيرة إقامة بناءً على هذا العقار. يشرح هذا المقال آلية العمل، والفئات المؤهلة، والنقاط التي يتعثر فيها المتقدمون.
01كيفية تقييم العقار الممول
الشرط الأساسي لمسار العقار هو أن تكون قيمة عقارك في الإمارات 2 مليون درهم أو أكثر. وجود الرهن العقاري لا يغير هذا الشرط؛ إذ يُنظر إلى القيمة الإجمالية للعقار، وتُعالج مسألة رهن البنك من خلال مستند داعم واحد.
هذا المستند هو رسالة عدم ممانعة من البنك الممول. تؤكد هذه الرسالة للجهات المختصة موافقة البنك على استخدام العقار كأساس لإقامتك. ومن المعتاد أيضاً أن توضح الرسالة المبلغ المسدد حتى تاريخه والرصيد المتبقي، ليتسنى للجهات المختصة الاطلاع على الموقف المالي كاملاً.
يجب أن يكون القرض نفسه من بنك يعمل داخل الإمارات؛ فالتمويل العقاري الممنوح من جهة إقراض في بلدك الأم يخضع لترتيبات مختلفة ولا ينطبق عليه هذا المسار. إذا كان تمويلك صادراً من الخارج، يُرجى التحدث إلينا قبل البدء.
نصيحة
طلب الرسالة الصحيحة من البنك
عند التواصل مع مدير حسابك، وضح أن الرسالة مطلوبة لمعاملة إقامة عقارية. واطلب رسالة عدم ممانعة توضح المبلغ المدفوع والرصيد المتبقي بدقة؛ إذ يُعد عدم تضمين هذين الرقمين السبب الأكثر شيوعاً لإعادة ملفات العقارات المرهونة للتصحيح.
02الملكية المشتركة والأزواج
تتطلب الملكية المشتركة تدقيقاً أكبر من مسألة الرهن نفسها. إذا كان اسمك مدرجاً في سند الملكية بجانب زوجتك، أو أحد أشقائك، أو شريك عمل، فيجب أن تصل حصتك بمفردها إلى الحد المطلوب. وجود اسمين على سند ملكية واحد لا يتيح لكما دمج قيمة 2 مليون درهم بينكما.
على سبيل المثال، إذا اشترى زوجان عقاراً بقيمة 3 ملايين درهم بقرض مشترك، ويمتلك كل منهما النصف بقيمة 1.5 مليون درهم، فلن يصل أي منهما بمفرده للحد المطلوب. الحل العملي غالباً هو إعادة هيكلة الحصص بحيث يمتلك أحد الزوجين حصة مؤهلة، ثم يكفل الطرف الآخر بصفته فرداً من العائلة. أما العقار الذي تبلغ قيمته 4 ملايين درهم أو أكثر ومقسوم بالتساوي، فيؤهل كلا المالكين بصفتهما الشخصية.
نظراً لإمكانية تعديل هيكل الملكية قبل تقديم الطلب وصعوبة ذلك لاحقاً، فإن هذا هو الوقت الأنسب للتحدث إلينا إذا كنت تخطط للشراء.
03الشراء على الخارطة والتقسيط
شراء عقار من مطور عقاري وفق خطة دفع لا يعد رهناً بنكياً، ولكنه يفي بالغرض. فالوحدة على الخارطة من مطور معتمد تُحتسب بمجرد تسجيلها لدى دائرة الأراضي والأملاك عبر عقود، وذلك بصرف النظر عن المبلغ المسدد حتى تاريخه. عقد البيع الموقع بمفرده لا يكفي، لأن التسجيل الرسمي هو ما تعتمد عليه السلطات.
إذا قمت بالجمع بين وحدة على الخارطة وأخرى مكتملة، فيمكن جمع القيمتين معاً بشرط تسجيل كل منهما باسمك.
04ماذا تفعل إذا كانت القيمة أقل من الحد المطلوب
هناك عدة خيارات عملية نلجأ إليها عندما تكون قيمة العقار أقل بقليل من 2 مليون درهم.
- طلب تقييم عقاري حالي. إذا ارتفعت أسعار السوق منذ شرائك للعقار، يمكن لتقييم رسمي من دائرة الأراضي والأملاك أن يعتمد بدلاً من السعر القديم المدون في السند.
- إضافة عقار ثانٍ. يمكن لوحدة أصغر مسجلة باسمك أن ترفع إجمالي القيمة ليصل إلى النصاب المطلوب.
- النظر في تأشيرة المستثمر العقاري لمدة عامين في هذه الأثناء. منذ 1 مايو 2026، لا يُشترط حد أدنى لقيمة العقار للمالك الوحيد للعقار المكتمل، بينما يحتاج كل مالك شريك إلى حصة مسجلة بقيمة 400,000 درهم أو أكثر. يتيح لك ذلك البقاء مقيماً أثناء العمل على الوصول إلى التأشيرة الأكبر.
05خطوات المعاملة
- 1
تجهيز مستندات العقار
سند الملكية أو شهادة عقود، وعقد الرهن العقاري، وجواز سفرك.
- 2
طلب رسالة البنك
ابدأ بهذه الخطوة أولاً، لأنها المستند الوحيد الذي يرتبط إنجازه بجهة خارجية.
- 3
تأكيد القيمة
نتحقق من القيمة المسجلة في السند مقابل الحد المطلوب، ونرتب التقييم العقاري إذا لزم الأمر.
- 4
تقديم الطلب
تُقدم الطلبات أثناء وجودك داخل الإمارات. وإذا كنت خارج الدولة، يمكن الدخول بتصريح دخول.
- 5
الفحص الطبي والهوية الإماراتية
يتم إجراء كليهما بعد صدور الموافقة، ونتولى نحن حجز المواعيد لك.
بمجرد اكتمال مستنداتك، تستغرق المعاملات العقارية عادةً ما بين خمسة إلى سبعة أيام عمل. تبلغ الرسوم الحكومية للمتقدم الرئيسي حوالي 9,459 درهم، ولكل فرد من أفراد الأسرة نحو 2,710 درهم بالإضافة إلى 1,180 درهم لبطاقة الهوية الإماراتية، مع فحص طبي للبالغين. هذه الأرقام تقريبية، ونؤكد لك المبلغ الدقيق قبل سداد أي رسوم.
06بعد صدور التأشيرة
ترتبط التأشيرة بالعقار، لذا فإن بيعه، أو تنفيذ البنك للضمان العقاري، قد يُنهي أساس إقامتك. إذا كنت تخطط لإعادة التمويل أو البيع خلال السنوات العشر، تواصل معنا أولاً لنحدد خطوتك التالية.
الأمر الإيجابي هو أن حاملي الإقامة الذهبية معفون من شرط عدم مغادرة الدولة لأكثر من ستة أشهر الذي قد يلغي الإقامات العادية؛ مما يمنحك حرية السفر والإقامة في الخارج لفترات طويلة. ستحتاج فقط إلى تأمين صحي سارٍ لك ولأفراد أسرتك المكفولين.
لست متأكداً من مطابقة عقارك المرهون للشروط؟ تواصل معنا عبر WhatsApp لإجراء تقييم مجاني. أرسل صورة من سند الملكية وتفاصيل القرض، وسنوضح لك موقفك بكل شفافية.
أسئلة حول هذا الموضوع
إطلاقاً. يقتصر دور البنك الممول على تقديم تأكيد خطي بعدم ممانعته لمنح الإقامة بناءً على العقار، بينما تختص الجهات الحكومية وحدها بالبت في الموافقة.
لديك أسئلة حول حالتك الخاصة؟
أرسل لنا رسالة وسيخبرك أحد مستشارينا بالمسار المناسب لك وما ستحتاج إليه.