يعتمد معظم المشترين في الإمارات على قرض بنكي لتغطية جزء من السعر على الأقل، ويتبع ذلك قلق شائع: إذا كان للبنك حق رهن على العقار، فهل يؤهل هذا العقار للحصول على الإقامة الذهبية؟ في الواقع نعم، بشرط أن تكون الأرقام والمستندات صحيحة ومكتملة.
إليك كيفية توافق الرهن العقاري مع شروط التأشيرة، وما يتعين على البنك تقديمه، والأخطاء التي تهدر وقت المتقدمين.
01كيفية التعامل مع الرهن العقاري
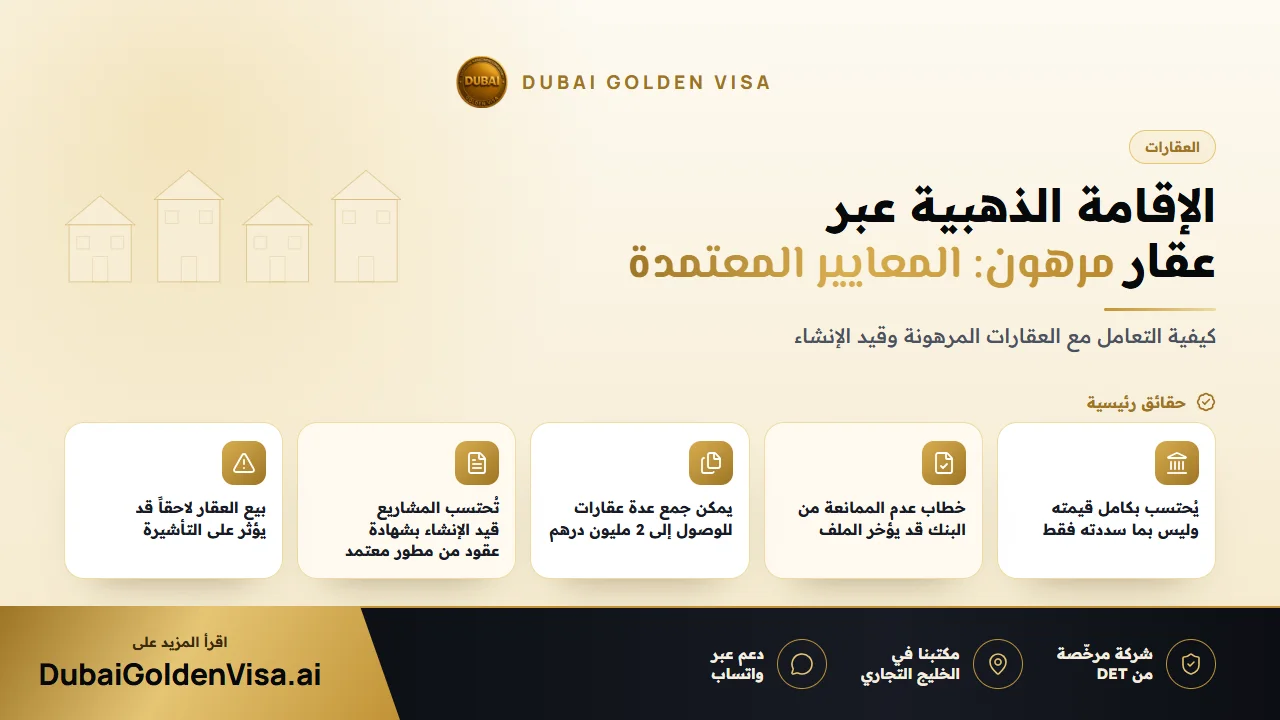
يتطلب مسار الاستثمار العقاري ملكية عقار في الإمارات بقيمة 2 مليون درهم أو أكثر. وبالنسبة للعقار المرهون، فإن القيمة المعتمدة هي القيمة الإجمالية للعقار، وليست المبلغ الذي سددته أنت شخصياً. وهذا يعني أن المشتري الذي دفع دفعة أولى متواضعة وحصل على قرض كبير لا يزال بإمكانه التأهل، طالما أن العقار نفسه يبلغ الحد الأدنى المطلوب.
ما تتطلبه جهات الهجرة هو الاطمئنان إلى عدم ممانعة الجهة الممولة في تقدمك بطلب للحصول على الإقامة استناداً إلى العقار. ويأتي هذا التأكيد على هيئة خطاب عدم ممانعة من البنك.
نصيحة
اطلب الخطاب مبكراً
قد تستغرق البنوك بعض الوقت لإصدار هذا الخطاب، وتعتمد بعض المصارف صيغتها الخاصة. اطلب الخطاب فور تسجيل سند الملكية، وأوضح للبنك أنه مخصص لطلب الإقامة الذهبية لكي يغطي النقاط المطلوبة بدقة.
02عقار واحد، أو عدة عقارات، أو عقار قيد الإنشاء
يمكن استيفاء مبلغ 2 مليون درهم من خلال عقار واحد أو من جمع عدة سندات ملكية معاً. فإذا كنت تمتلك شقتين بقيمة 1.2 مليون درهم لكل منهما ومسجلتين باسمك، فإن قيمتهما معاً تتجاوز الحد الأدنى المطلوب.
تصلح العقارات قيد الإنشاء أيضاً. فإذا اشتريت من مطور معتمد ولديك شهادة عقود (Oqood)، يُحتسب العقار بصرف النظر عما سددته حتى الآن، ولا يُشترط إنهاء خطة السداد بالكامل.
إذا اشتريت العقار قبل عدة سنوات وكان السند يوضح سعراً أقل من 2 مليون درهم، يمكن أن يحل تقييم حديث صادر عن DLD محل السعر القديم. والرهن العقاري لا يمنع ذلك، مع إمكانية الحاجة إلى إبلاغ البنك.
03من سند الملكية إلى التأشيرة
- 1
تأكيد القيمة المسجلة
تحقق من سند الملكية أو شهادة عقود لمعرفة حصة الملكية وقيمتها. وإذا كانت القيمة أقل من الحد المطلوب، فيمكنك التفكير في إصدار تقييم رسمي.
- 2
الحصول على خطاب البنك
اطلب خطاب عدم الممانعة من الجهة الممولة واحتفظ بنسخة من تفاصيل الرهن العقاري كمرجع.
- 3
تأكيد دائرة الأراضي والأملاك
تتحقق دائرة الأراضي والأملاك في دبي من الملكية والقيمة لربط العقار بطلب الإقامة الخاص بك.
- 4
تقديم طلب الإقامة
يُرفع الملف إلى جهة الهجرة المختصة. وإذا كنت خارج الدولة، يتيح لك إذن الدخول الحضور لاستكمال الإجراءات.
- 5
الفحص الطبي والبيانات البيومترية
تجري الفحص الطبي وتسجل البصمة البيومترية للحصول على بطاقة الهوية الإماراتية، وبعد ذلك تصدر تأشيرتك لمدة عشر سنوات.
بالنسبة لملفات العقارات، تصدر الموافقة عادةً في غضون 5 إلى 7 أيام عمل بمجرد اكتمال المستندات. ولا تُلتغى تأشيرتك الحالية إلا بعد الحصول على الموافقة المبدئية، لضمان استمرار إقامتك القانونية دون أي انقطاع.
04الأخطاء الأكثر شيوعاً
- الاعتماد على اتفاقية البيع بدلاً من سند ملكية مسجل أو شهادة عقود.
- التقديم قبل إصدار البنك لخطاب عدم الممانعة.
- افتراض احتساب العقار المشترك بالكامل عندما تكون حصتك الشخصية أقل من 2 مليون درهم.
- تجاهل القيمة القديمة المدونة بالسند بينما يمكن لتقييم جديد أن يتجاوز الحد المطلوب.
- نسيان أن التأشيرة مرتبطة بالاحتفاظ بملكية العقار، وبالتالي فإن بيعه قد يُلغي التأشيرة.
05التكاليف والرسوم
تبلغ الرسوم الحكومية لمسار الاستثمار العقاري حوالي 9,459 درهم لمقدم الطلب الرئيسي: ما يقارب 5,284 درهم لرسوم DLD، و2,710 درهم لجهة الهجرة، و1,180 درهم لبطاقة الهوية الإماراتية، و285 درهم للفحص الطبي. ويضاف لكل فرد من أفراد الأسرة حوالي 2,710 درهم بالإضافة إلى 1,180 درهم للهوية، و285 درهم للفحص الطبي للبالغين. وتُدفع رسوم البنك والتقييم العقاري بشكل منفصل، وسنؤكدها معك بدقة.
بمجرد إصدار التأشيرة الرئيسية، يمكنك كفالة الزوج أو الزوجة والأبناء والوالدين. ولا يوجد حد أقصى لعمر الأبناء الذكور، وتتأهل البنات غير المتزوجات في أي عمر.
تواصل معنا عبر WhatsApp لإجراء تقييم مجاني. أرسل صورة من سند الملكية ونبذة عن الرهن العقاري، وسنوضح لك ما إذا كنت مؤهلاً بالفعل وما الذي يحتاج البنك إلى تقديمه.
أسئلة حول هذا الموضوع
بالنسبة للعقار الجاهز، تُحتسب القيمة الإجمالية بمجرد تقديم البنك لخطاب عدم الممانعة. وقد طرأت تعديلات على شروط السداد عبر السنوات، لذا نتحقق لحضرتك من الوضع الحالي الخاص بعقارك.
لديك أسئلة حول حالتك الخاصة؟
أرسل لنا رسالة وسيخبرك أحد مستشارينا بالمسار المناسب لك وما ستحتاج إليه.