الكثير من المشترين في دبي لا يدفعون كامل السعر بشيك واحد؛ بل يسددون دفعة أولى، ويتبعون جدول سداد المطور على مدى بضع سنوات، أو يمولون المبلغ المتبقي عبر البنك. ومن هنا ينشأ قلق شائع: هل العقار الذي لا تزال تدفع أقساطه يؤهلك للحصول على الإقامة الذهبية؟
في معظم الحالات، نعم. ما يهم سلطات الهجرة هو ما تم تسجيله باسمك وقيمته الإجمالية، وليس حجم المبالغ النقدية التي خرجت من حسابك. دعنا نوضح كيف ينطبق ذلك على خطة السداد، والرهن العقاري، والجمع بينهما.
01القاعدة الأساسية باختصار
يمنح مسار العقار إقامة قابلة للتجديد لمدة عشر سنوات لمن يملكون عقاراً في الإمارات بقيمة 2 مليون درهم أو أكثر. ويمكن أن تكون هذه القيمة في عقار واحد أو موزعة على عدة سندات ملكية. ويكون حامل الإقامة كفيل نفسه، دون الحاجة إلى صاحب عمل أو شريك محلي. وكل ما تبقى في هذا المقال يوضح كيفية إثبات هذه القيمة عندما لا يكون العقار مسدداً بالكامل بعد.
02كيفية التعامل مع خطة سداد المطور
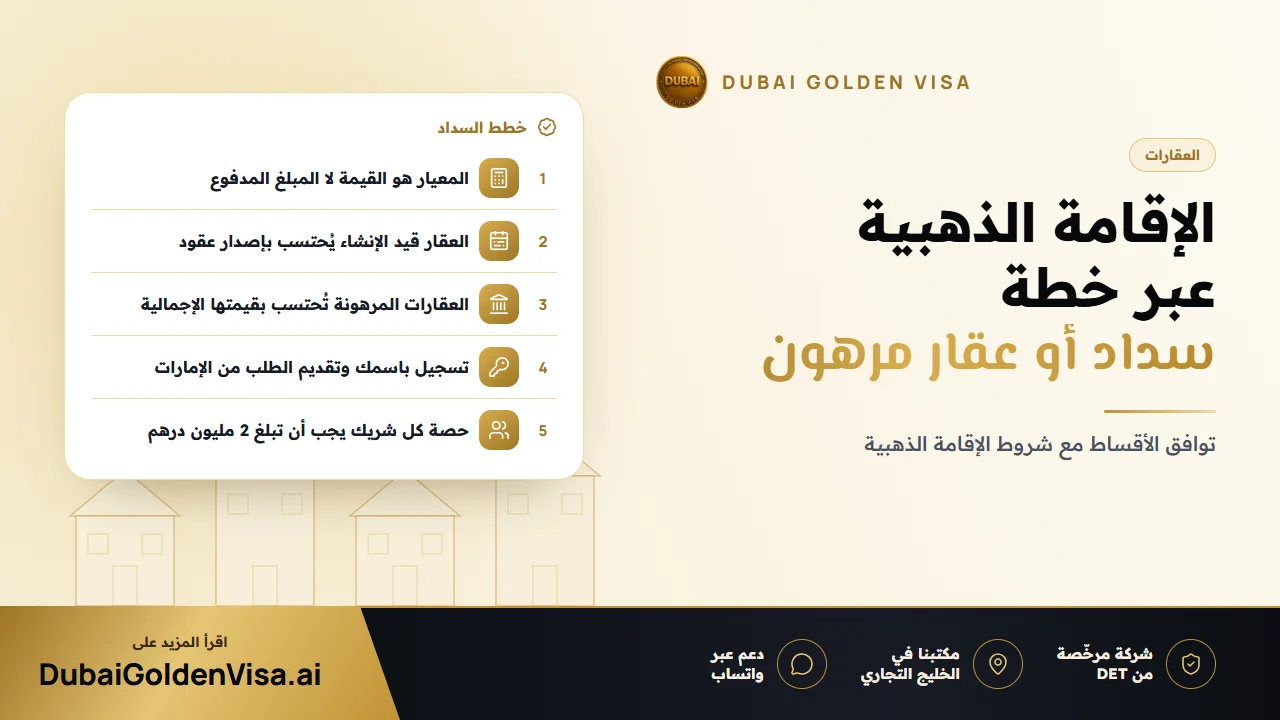
عند الشراء على المخطط، تحصل على شهادة عقود، وهي التسجيل المبدئي الذي يوثق عقدك مع مطور معتمد لدى DLD. وبمجرد إتمام هذا التسجيل، يمكن احتساب الوحدة وفق قيمتها التعاقدية، بصرف النظر عن مرحلة الأقساط التي وصلت إليها.
لذا، إذا دفعت القسط الأول فقط من ثمن شقة قيمتها 2.4 مليون درهم، فإن القيمة المسجلة تظل 2.4 مليون درهم. لست مضطراً للانتظار حتى تسليم العقار أو سداد الدفعة الأخيرة. ما تحتاجه فعلياً هو مطور معتمد وتسجيل مكتمل.
- عقد البيع الذي يوضح السعر الإجمالي
- شهادة تسجيل عقود للوحدة
- كشف حساب دفعات من المطور يوضح المبالغ المسددة والمتبقية
- جواز سفرك وبطاقة الهوية الإماراتية إذا كنت تحملهما بالفعل
03كيفية التعامل مع الرهن العقاري
العقار الذي تم شراؤه بتمويل بنكي يُحتسب أيضاً بكامل قيمته، وليس فقط بالجزء الذي سددته من مالك الخاص. يحتفظ البنك بحق الرهن على العقار، لكن الملكية تظل باسمك. وبحسب خبرتنا، فإن رسالة عدم الممانعة من البنك هي المستند الذي يضمن سير المعاملة بسلاسة، لذا نطلبها مبكراً بدلاً من تفاجؤ بطلبها في اللحظة الأخيرة.
قد يُقال لبعض المتقدمين إن بعض المتطلبات قد أُلغيت. لكن الإجراءات العملية قد تختلف من حالة لأخرى، لذا نضع في حسباننا تجهيز الرسالة ويسعدنا إن تبين عدم الحاجة إليها.
نصيحة
شراء قديم بقيمة جديدة
إذا اشتريت العقار قبل بضع سنوات وكان السند يوضح سعراً أقل من 2 مليون درهم، يمكن لتقييم عقاري حديث ومعتمد من DLD أن يحل محل القيمة القديمة. يجدر التحقق من ذلك قبل التفكير في شراء وحدة أخرى لمجرد سد الفارق.
04ما لا يتغير من الشروط
- يجب أن تبلغ القيمة الإجمالية المسجلة 2 مليون درهم، سواء في وحدة واحدة أو عدة وحدات.
- يجب تسجيل العقار لدى دائرة الأراضي والأملاك، إما بموجب سند ملكية أو شهادة عقود؛ إذ لا يكفي نموذج الحجز وحده.
- يجب أن تكون أنت المالك المسجل. وفي حال الملكية المشتركة، يتم تقييم حصتك الخاصة فقط، لذا يجب على كل مالك مشارك التحقق من نسبة التوزيع.
- يتم تقديم الطلب وأنت داخل الإمارات. وإذا كنت خارج الدولة، يتم استخراج إذن دخول لتمكينك من القدوم أولاً.
05الترتيب السليم للخطوات
- 1
التحقق من التسجيل
تأكد من أن سند الملكية أو شهادة عقود مدون بها اسمك والقيمة المناسبة قبل تقديم أي مستند.
- 2
جمع المستندات المالية
إذا كان هناك رهن عقاري، اطلب رسالة عدم ممانعة من البنك. وإذا كانت هناك خطة سداد، اطلب كشف حساب دفعات محدثاً من المطور.
- 3
تقديم الطلب
يُرفع ملفك عبر دائرة الأراضي والأملاك ثم يُحال إلى الهجرة. وعادة ما تستغرق معاملات العقارات من خمسة إلى سبعة أيام عمل بمجرد اكتمال الوثائق.
- 4
الفحص الطبي والبصمات
تأتي هذه الخطوات بعد الموافقة الأولية. ولا يتم إلغاء تأشيرتك الحالية إلا بعد صدور الموافقة، حتى لا تبقى دون وضع قانوني سليم في أي وقت.
06نقاط عملية قبل الالتزام بخطة سداد
إذا كانت الإقامة الذهبية جزءاً من أسباب شرائك، فاقرأ جدول الدفعات بالعناية نفسها التي تقرأ بها كتيب المشروع. تأكد من أن السعر المسجل للوحدة يصل إلى 2 مليون درهم، وليس السعر بعد الخصم الترويجي؛ فقد تنخفض قيمة الوحدة عن الحد المطلوب دون انتباه بعد تطبيق الخصم في العقد.
فكر أيضاً فيما سيحدث لاحقاً؛ فالإقامة مرتبطة بملكية العقار، وبالتالي فإن بيعه قد يؤدي إلى إلغاء الإقامة ما لم تستبدله بأصل آخر مستوفٍ للشروط. خطط لخطوتك القادمة بناءً على ذلك، خاصة مع خطط السداد الطويلة التي قد تغريك بالبيع قبل اكتمال البناء.
أخيراً، ضع في الحسبان الرسوم الحكومية. تبلغ تكلفة مسار العقار نحو 9,459 درهم لمقدم الطلب الرئيسي، وحوالي 2,710 درهم لكل فرد من أفراد الأسرة بالإضافة إلى 1,180 درهم لبطاقة الهوية الإماراتية، ونحو 285 درهم للفحص الطبي للبالغين. هذه مبالغ تقريبية، ونحن نؤكد لك الإجمالي الفعلي قبل سداد أي شيء.
لست متأكداً مما إذا كانت خطة السداد أو الرهن العقاري تؤهلك للتقديم؟ أرسل لنا صورة من شهادة عقود أو سند الملكية عبر WhatsApp وسنقدم لك تدقيقاً مجانياً ومباشراً.
أسئلة حول هذا الموضوع
لا. الوحدة قيد الإنشاء التي تملك لها شهادة عقود من مطور معتمد تُحتسب بقيمتها التعاقدية، بصرف النظر عما سددته حتى الآن.
لديك أسئلة حول حالتك الخاصة؟
أرسل لنا رسالة وسيخبرك أحد مستشارينا بالمسار المناسب لك وما ستحتاج إليه.