من الطبيعي الاعتقاد بأن شقة بقيمة 3 ملايين درهم مملوكة لشخصين ستؤهل كليهما للحصول على التأشيرة. ولكن إذا أظهر سند الملكية تقاسماً بنسبة مناصفة، فإن حصة كل شخص تبلغ 1.5 مليون درهم، وهذا هو الرقم الفعلي الذي يُعتد به. هذه هي أكثر المفاجآت شيوعاً في ملفات الإقامة الذهبية العقارية.
إليك كيف تعمل الملكية المشتركة عملياً، وكيفية هيكلة الشراء ليحقق أهدافك بدقة.
01الحصة هي الأساس
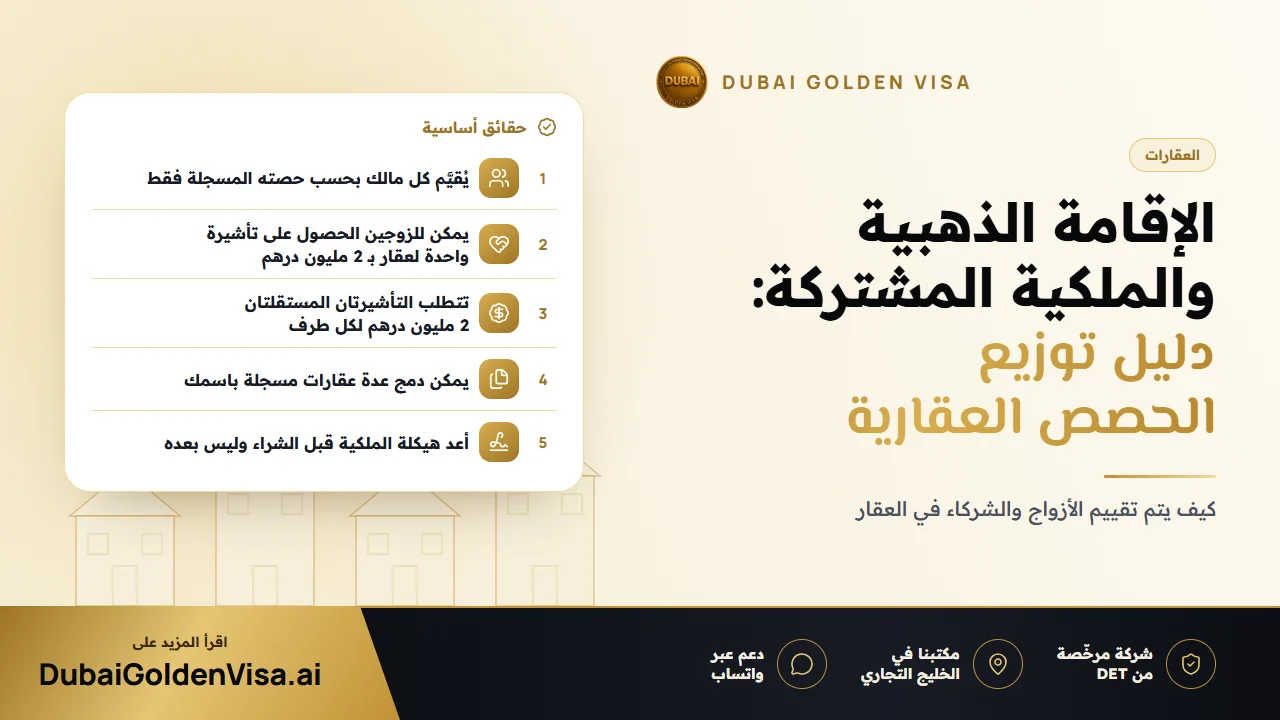
عند تسجيل عدة أشخاص في سند الملكية، لا يُنظر إلى القيمة الإجمالية للعقار، بل إلى قيمة الحصة التي يمتلكها كل متقدم. تخيل سند الملكية كفطيرة مقسمة: تأشيرتك تعتمد حصراً على قيمة قطعتك منها.
- عقار بقيمة 3 ملايين درهم، مقسم بالتساوي بين شريكين: 1.5 مليون درهم لكل منهما، وبالتالي لا يصل أي منهما إلى الحد المطلوب بناءً على هذا العقار وحده.
- عقار بقيمة 4 ملايين درهم، مقسم بالتساوي: 2 مليون درهم لكل منهما، وبالتالي يمكن لكليهما التقديم بشكل مستقل.
- عقار بقيمة 2 مليون درهم مملوك لزوجين: مؤهل عادةً للحصول على إقامة ذهبية واحدة، مع كفالة الزوج الآخر كتابع.
تؤثر هذه القاعدة بشكل خاص على شركاء الأعمال والأصدقاء والأقارب، نظراً لعدم إمكانية استفادتهم من الكفالة الأسرية بالطريقة المتاحة للأزواج.
02المتزوجون
بالنسبة للأزواج، فإن المسار الأسهل هو أن يكون أحد الطرفين هو المتقدم الرئيسي ويكفل الطرف الآخر كتابع. ولهذا الإجراء، ستحتاج إلى عقد زواج صالح للاستخدام داخل الإمارات، وهو ما يعني عادةً أن يكون مصدقاً حسب الأصول.
يفضل بعض الأزواج الحصول على تأشيرتين مستقلتين، كأن يدير كلاهما أعمالاً تجارية أو يرغبان في وضع إقامة منفصل. في هذه الحالة، يجب أن يمتلك كل زوج حصة مسجلة لا تقل قيمتها عن 2 مليون درهم. ففي عقار بقيمة 4 ملايين درهم مقسم بالتساوي، يتأهل كلاهما بشكل مستقل.
نصيحة
هل تختار الكفالة أم التأشيرة المستقلة؟
تُعد كفالة الزوج خياراً آمناً تماماً لأغلب العائلات، وتكلفة إنجازه أقل. أما التأشيرة المستقلة فتكتسب أهميتها إذا كنت ترغب في كفالة نفسك بالكامل، كإدارة شركتك الخاصة أو للحفاظ على وضع إقامتك بشكل مستقل أياً كانت الظروف. أخبرنا بالخيار المفضل لديك وسنوجهك نحو الطريقة المثلى لتسجيل الملكية.
03جمع وتوحيد العقارات
يمكن الجمع بين عدة سندات ملكية للوصول إلى حد 2 مليون درهم، ولكن للشخص ذاته فقط. فإذا كنت تمتلك شقة بالمشاركة مع أخيك وشقة أخرى بمفردك، تُحسب الحصص في كل عقار لك بشكل فردي، ولا تدخل حصة الشريك الآخر ضمن مجموع حسابك.
يُحسب العقار المرهون بكامل قيمته بمجرد إصدار البنك شهادة لا مانع، كما يمكن احتساب الوحدات التي لا تزال قيد الإنشاء الصادر لها شهادة عقود (Oqood) من مطور معتمد. وفي حال كان سند الملكية القديم يوضح سعراً أقل من سعر السوق الحالي، يمكن الاستعاضة عنه بتقييم رسمي حديث صادر عن DLD.
04كيفية هيكلة الملكية قبل الشراء
- 1
تحديد من يحتاج إلى التأشيرة
حدد ما إذا كان أحدكما أو كلاكما بحاجة إلى الحصول على الإقامة الذهبية بشكل مستقل وباسمه الخاص.
- 2
مواءمة الحصص مع الهدف المحدد
حدد نسب الملكية المسجلة بحيث لا تقل حصة كل شخص يرغب في إقامة مستقلة عن 2 مليون درهم.
- 3
مراجعة صيغة سند الملكية
تأكد من أن الأسماء ونسب الحصص والقيم المسجلة في سند الملكية أو عقود (Oqood) تطابق تماماً ما تم الاتفاق عليه.
- 4
التخطيط لكفالة العائلة
بمجرد حصول حامل التأشيرة الأساسي على إقامته، يمكنه إضافة الزوج والأبناء والوالدين عبر الإجراءات المعتادة.
إذا كنت قد اشتريت العقار بالفعل وكانت الحصص الحالية لا تفي بالمتطلبات، فهناك حلول بديلة، مثل نقل ملكية حصة أو شراء وحدة إضافية. يترتب على كل خيار تكاليف معينة، تشمل رسوم النقل لدى دائرة الأراضي والأملاك البالغة 4%، لذا يُنصح بحساب الأرقام بدقة مسبقاً.
لست متأكداً من طريقة تقسيم سند الملكية الخاص بك؟ أرسل لنا صورة منه عبر WhatsApp للحصول على تقييم مجاني للأهلية، وسنوضح لك المؤهلين وأبسط الطرق لمعالجة أي نقص.
أسئلة حول هذا الموضوع
فقط إذا كانت الحصة المسجلة لكل منكما تبلغ 2 مليون درهم على الأقل. وبخلاف ذلك، سيحتاج كل منكما إلى امتلاك عقار آخر مسجل باسمه الخاص للوصول إلى هذا المبلغ.
لديك أسئلة حول حالتك الخاصة؟
أرسل لنا رسالة وسيخبرك أحد مستشارينا بالمسار المناسب لك وما ستحتاج إليه.