يستخدم معظم مشتري العقارات في دبي التمويل لتغطية جزء على الأقل من السعر. ومن الطبيعي التساؤل عما إذا كان القرض القائم على العقار يقلل من قيمته كأساس للحصول على الإقامة. الجواب المطمئن هو أنه لا يقلل منها، طالما توافرت المستندات الصحيحة.
يوضح هذا الدليل كيفية التعامل مع العقار المرهون لأغراض الإقامة الذهبية، والمستندات المطلوبة للإجراءات، والحالات التي يتطلب فيها الأمر بعض التخطيط المسبق.
01كيفية احتساب القيمة
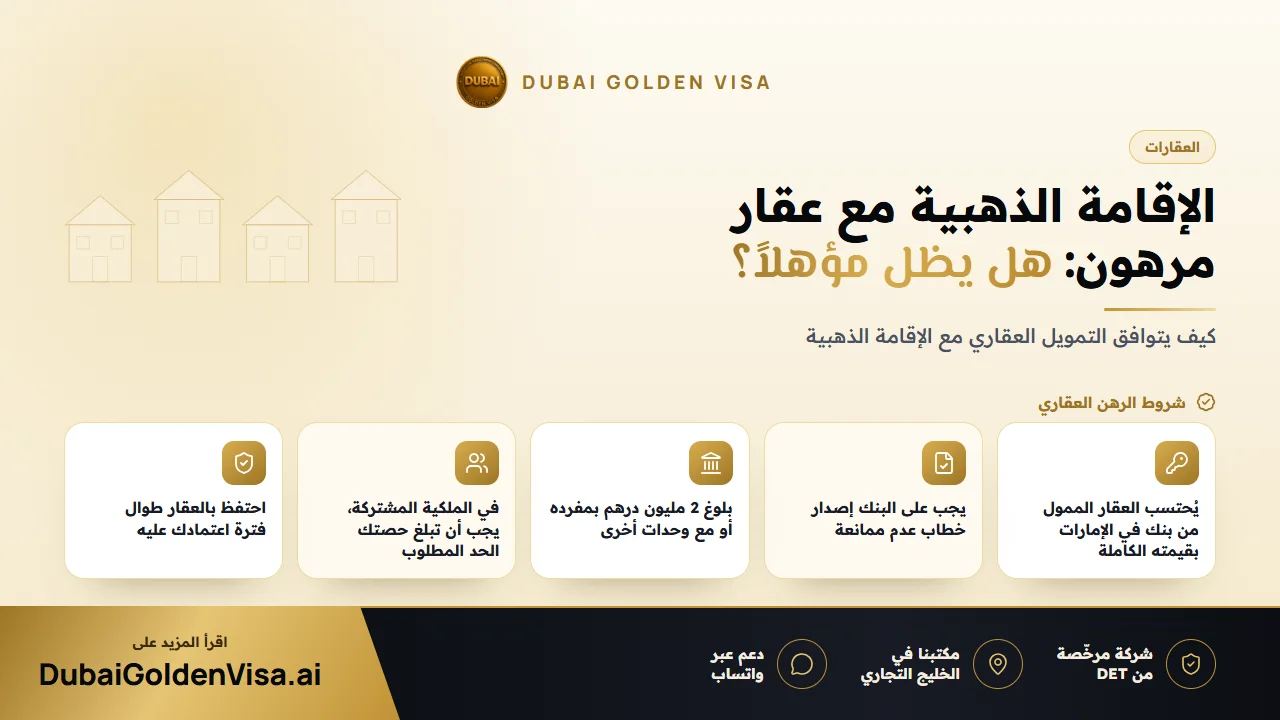
يتطلب مسار العقارات للإقامة الذهبية امتلاك عقار في الإمارات بقيمة 2 مليون درهم أو أكثر. وعندما يكون العقار مرهوناً، تُحتسب القيمة الكاملة للعقار، وليس فقط المبلغ الذي سددته أو الجزء الذي دفعته من أموالك الخاصة. بعبارة أخرى، لست بحاجة إلى سداد حد أدنى معين من حقوق الملكية قبل التقديم.
ما تطلبه السلطات هو موافقة الجهة المقرضة. يُصدر البنك خطاب عدم ممانعة يؤكد فيه عدم اعتراضه على تقديمك لطلب الإقامة بناءً على هذا العقار. بدون هذا الخطاب لا يمكن للملف أن يمضي قدماً، لذا يجدر بك طلبه مبكراً.
نصيحة
اطلب الخطاب من البنك أولاً
قد تستغرق البنوك بعض الوقت لإصدار الخطاب، وبعضها لديه نماذجه الخاصة. اطلبه بمجرد اتخاذ قرار التقديم حتى لا يتسبب في تأخير المعاملة.
02مثال توضيحي
لنفترض أنك اشتريت شقة بقيمة 3.4 مليون درهم، ودفعت دفعة مقدمة ومولت المبلغ المتبقي عبر بنك في الإمارات. القيمة المسجلة البالغة 3.4 مليون درهم هي التي تُحتسب. وبموجب خطاب البنك وسند الملكية ومستنداتك الشخصية، يمكن للعقار أن يدعم طلبك.
ولنفترض الآن أنك تملك وحدتين، إحداهما بقيمة 1.3 مليون درهم والأخرى بقيمة 0.9 مليون درهم، وكلتاهما مرهونة. يتم جمع القيمتين معاً، وبذلك يتجاوز المجموع البالغ 2.2 مليون درهم الحد الأدنى المطلوب، شريطة أن يقدم كل بنك مقرض خطاب عدم الممانعة الخاص به.
03حالات تتطلب تدقيقاً إضافياً
- الملكية المشتركة: إذا كان للعقار أكثر من مالك، فإن حصتك الشخصية وحدها هي التي يجب عموماً أن تصل إلى 2 مليون درهم.
- الشراء القديم: إذا اشتريت العقار بأقل من 2 مليون درهم وارتفعت قيمته السوقية، يمكن لشهادة التقييم الحالية أن تحل محل السعر المدون في السند.
- عقار على الخارطة بخطة سداد: العقار المسجل في عقود لدى مطور معتمد يمكن احتسابه بناءً على ما دفعته حتى الآن، ولكن يجب أن تكون سجلات المطور محدثة.
- رهن عقاري من بنك أجنبي: استشرنا قبل التقديم، لأن شروط الخطاب قد تختلف.
04المستندات المطلوبة
- سند الملكية، أو شهادة عقود للعقارات على الخارطة
- خطاب عدم ممانعة من البنك
- عقد الرهن العقاري أو كشف حساب الرهن
- جواز سفر سارٍ لمدة ستة أشهر على الأقل وصورة شخصية حديثة
- تأشيرة الإمارات الحالية وبطاقة الهوية الإماراتية، إذا كنت مقيماً هنا بالفعل
- شهادة تقييم عقاري، إذا كنت تعتمد على القيمة السوقية الحالية
- تأمين صحي سارٍ داخل الإمارات
05ماذا يحدث بعد تقديم الطلب
- 1
التدقيق
ندقق سند الملكية، وحصة الملكية، والجهة المقرضة، والقيمة.
- 2
خطاب البنك
تُصدر الجهة المقرضة خطاب عدم ممانعة لطلب الإقامة.
- 3
تقديم الطلب
يتم إرسال الملف. وإذا كنت خارج الدولة، يتيح لك إذن الدخول السفر إليها لإتمام الإجراءات.
- 4
الفحص الطبي والبصمات
يتبع الموافقة المبدئية إجراء الفحص الطبي وبصمات الهوية الإماراتية.
- 5
إصدار التأشيرة
تُصدر إقامتك لمدة عشر سنوات ويمكنك بعدها إضافة أفراد عائلتك.
تستغرق ملفات العقارات ذات المستندات المكتملة عادةً ما بين خمسة إلى سبعة أيام عمل. تبلغ الرسوم الحكومية لمقدم الطلب الرئيسي عبر مسار العقار حوالي 9,459 درهم إجمالاً، ويشمل ذلك رسوم دائرة الأراضي والأملاك في دبي، ورسوم الهجرة، وبطاقة الهوية الإماراتية، والفحص الطبي. ويضيف كل فرد من أفراد الأسرة نحو 2,710 دراهم بالإضافة إلى 1,180 درهم لبطاقة الهوية الإماراتية، و285 درهم للفحص الطبي للبالغين.
06الحفاظ على التأشيرة أثناء سداد التمويل
التمويل العقاري التزام طويل الأجل، والتأشيرة تعتمد على بقاء العقار ملكاً لك. إذا تخلفت عن السداد وقام البنك بالتنفيذ على الضمان، أو إذا بعت العقار، فقد يسقط أساس تأشيرتك. احرص على انتظام سداد أقساطك وتحدث إلينا قبل أي إعادة تمويل أو بيع.
يُسمح بتأجير العقار ويستخدم العديد من الملاك العائدات لتغطية الأقساط. تحقق من شروط عقد الرهن العقاري بشأن أي قيود تخص المستأجرين، وسجل عقد الإيجار وفقاً لما تطلبه الإمارة.
هل لديك عقار مرهون وتريد معرفة ما إذا كان مؤهلاً؟ تواصل معنا عبر WhatsApp لإجراء تقييم مجاني. أرسل صورة من سند الملكية وخطاب البنك إن وجد، وسنوضح لك بدقة خطواتك التالية.
أسئلة حول هذا الموضوع
لا يُشترط سداد حد أدنى. يُحتسب العقار بقيمته الكاملة بمجرد إصدار البنك لخطاب عدم الممانعة.
لديك أسئلة حول حالتك الخاصة؟
أرسل لنا رسالة وسيخبرك أحد مستشارينا بالمسار المناسب لك وما ستحتاج إليه.