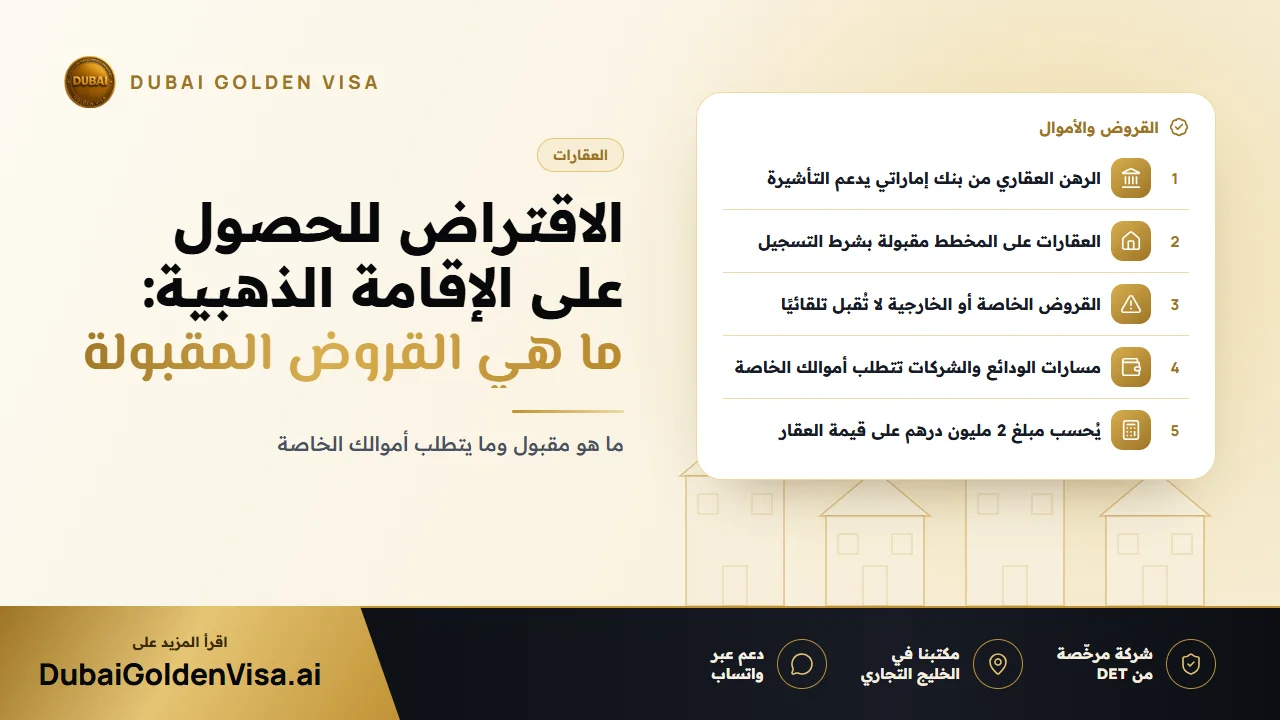
معظم الراغبين في الحصول على إقامة الإمارات لمدة عشر سنوات لا يملكون 2 مليون درهم مودعة في حساب توفير. لذا يتكرر هذا السؤال دائمًا: هل يمكن احتساب الأموال المقترضة؟ الإجابة هي نعم في بعض الحالات ولا في حالات أخرى، والفيصل هو ما تشتريه.
يُعامل العقار بطريقة مختلفة تمامًا عن الوديعة أو الاستثمار في الشركات. وفهم السبب سيساعدك على تحديد طريقة تمويل مشترياتك قبل التوقيع على أي شيء.
01لماذا يُعد العقار استثناءً
عند شراء منزل، فإنك تمتلك أصلًا ماديًا مسجلًا باسمك لدى دائرة الأراضي والأملاك في دبي. قد يضع البنك رهنًا على العقار، لكن سند الملكية يظل باسمك، والأصل نفسه هو الضامن لإقامتك.
أما الودائع والصناديق وحصص الشركات فتعمل بطريقة معاكسة؛ فالسيولة النقدية هي جوهر الاستثمار نفسه. وإذا اقترضتها فلن يكون هناك شيء من ملكك يدعم التأشيرة. لذلك، يُشترط في تلك المسارات أن تكون الأموال ملكك الشخصي، وقد يُطلب منك إثبات مصدرها.
02الرهن العقاري من بنك في الإمارات
هذه هي الطريقة الأكثر شيوعًا وأمانًا لاستخدام الأموال المقترضة. في السابق، كان على مشتري العقارات المرهونة سداد حصة كبيرة من السعر قبل التقديم، وهو ما استبعد معظم من سددوا دفعة أولى اعتيادية. لكن هذا تغير الآن: حيث يمكن احتساب العقار المرهون بقيمته الكاملة، بشرط أن يصدر البنك شهادة لا مانع.
ولتوضيح ذلك بالأرقام، تخيل شراء شقة بمبلغ 2.4 مليون درهم مع دفعة أولى بنسبة 20 في المئة وقرض مصرفي للباقي. القيمة الإجمالية للعقار تتجاوز الحد الأدنى المطلوب، لذا يمكن للعقار أن يؤهلك للتقديم حتى لو مول البنك معظمه. ومع ذلك، يتم دائمًا التدقيق في الملكية والقيمة والأوراق المصرفية، لذا فالموافقة ليست تلقائية أبدًا.
03القروض الشخصية والعائلية والخارجية
هنا يجب على المشترين توخي الحذر. المسار المقبول هو التمويل من خلال بنك داخل الإمارات. أما الأموال المقترضة من قريب أو صديق أو جهة إقراض خاصة فلا تُعامل تلقائيًا معاملة الرهن العقاري.
إذا اقترضت 2 مليون درهم من صديق واشتريت منزلًا باسمك، فقد يتجاوز العقار الحد المطلوب، لكن طريقة تمويله قد تظل موضع تساؤل وتدقيق. وتواجه قروض البنوك الخارجية المشكلة نفسها. لذا احصل على تأكيد رسمي مكتوب قبل أن تلتزم.
04العقارات على المخطط بنظام خطة الدفع
خطة السداد من المطور هي شكل آخر من أشكال التمويل المرحلي. ويمكن احتساب الوحدة التي على المخطط بدءًا من يوم تسجيل عقود (Oqood)، بصرف النظر عما دفعته حتى الآن، وبالتالي لا تحتاج إلى انتظار الاستلام. ويجب توافر أمرين:
- أن يكون المطور معتمدًا والوحدة مسجلة لدى دائرة الأراضي.
- إمكانية إثبات قيمة العقد وملكيتك بالمستندات الرسمية.
تُعد الوحدة غير المسجلة على المخطط من أكثر أسباب الرفض شيوعًا، لذا تأكد من التسجيل قبل سداد أقساط كبيرة.
05إذا كان عقارك مرهونًا بالفعل
لا يزال بإمكانك التقديم. يجب أن يوضح خطاب البنك قيمة الشراء، والمبلغ الذي دفعته، والرصيد المتبقي، وإفادة بعدم ممانعة البنك من التقدم بطلب الإقامة بناءً على هذا العقار. قد تستغرق البنوك عدة أيام عمل لإصداره، لذا اطلبه مبكرًا.
06شروط وقواعد يجب تذكرها
- يستند مبلغ 2 مليون درهم إلى القيمة المعتمدة للعقار، ويمكن لتقييم حديث أن يحل محل سعر سند ملكية قديم وأقل.
- رسوم نقل الملكية هي 4 في المئة من السعر ولا تُحتسب ضمن مبلغ 2 مليون درهم.
- يجب أن يكون العقار باسمك ويقع في منطقة تملك حر تتيح التملك للأجانب.
- يمكن الجمع بين عقارين أو أكثر إذا كان كل منهما مثبتًا بالمستندات المطلوبة.
- تتطلب مسارات الودائع وصناديق الاستثمار ورأس مال الشركات استخدام أموالك الخاصة.
- تصل صلاحية التأشيرة إلى عشر سنوات وتكون قابلة للتجديد طالما استمرت استيفاء الشروط.
نصيحة
لا تشترِ بقيمة 2 مليون درهم تمامًا
إذا جاءت القيمة المعتمدة أقل بقليل من الحد الأدنى المطلوب، فقد يُرفض الطلب، بصرف النظر عما دفعته بالفعل. اختر عقارًا أعلى بوضوح من الحد الأدنى أو تأكد من قيمته أولًا.
07الترتيب السليم للخطوات
- 1
الحصول على موافقة مبدئية على الرهن العقاري
تحدث إلى بنك مرخص في الإمارات لتحديد ميزانيتك بدقة.
- 2
اختيار عقار مؤهل
اختر منزلًا متاحًا للتملك الحر بقيمة تتيح لك هامش أمان كافيًا.
- 3
تسجيل الشراء
تأكد من تسجيل سند الملكية أو عقود (Oqood) باسمك رسميًا.
- 4
طلب خطاب البنك
اطلب شهادة لا مانع وكشف الحساب المتبقي في وقت مبكر.
- 5
تأكيد القيمة
احصل على تقييم عقاري رسمي إذا كان السند يوضح قيمة أقل.
- 6
تقديم الطلب
قدّم طلبك مرفقًا بجواز السفر والصور الشخصية والتأمين الصحي وأوراق العقار.
08أخطاء تهدر وقتك
- التقديم قبل جهوزية خطاب البنك.
- الاعتماد على قروض شخصية أو أجنبية دون التحقق المسبق.
- الاستناد إلى دليل إرشادي قديم يذكر شروط سداد سابقة.
- تحمل قرض يتجاوز قدرتك المالية وميزانيتك.
النقطة الأخيرة تستحق اهتمامًا خاصًا؛ فالرهن العقاري مضمون بمنزلك، وإذا توقفت عن السداد فيمكن للبنك التنفيذ على العقار، وبذلك يسقط الأساس القانوني لإقامتك.
هل تخطط لتمويل عملية شراء؟ تواصل معنا عبر WhatsApp للحصول على تدقيق مجاني لعقارك وهيكل التمويل والأوراق المطلوبة قبل الالتزام.
أسئلة حول هذا الموضوع
نعم، إذا كانت قيمة العقار 2 مليون درهم أو أكثر وقدم البنك في الإمارات خطاب عدم ممانعة.
لديك أسئلة حول حالتك الخاصة؟
أرسل لنا رسالة وسيخبرك أحد مستشارينا بالمسار المناسب لك وما ستحتاج إليه.