إذا كنت بصدد شراء عقار قيد الإنشاء في دبي، فستصادف مصطلح حساب الضمان في مستنداتك على الفور. يتعامل العديد من المشترين مع الأمر كمسألة تخص المطور فقط، بينما يمثل في الواقع أحد أهم أشكال الحماية لك، فضلاً عن ارتباطه المباشر بخططك للحصول على الإقامة الذهبية.
دعنا نوضح مسألتين أساسيتين: ما هو حساب الضمان، وما الذي يوفره أو لا يوفره لملف التأشيرة.
01ما هو حساب الضمان العقاري
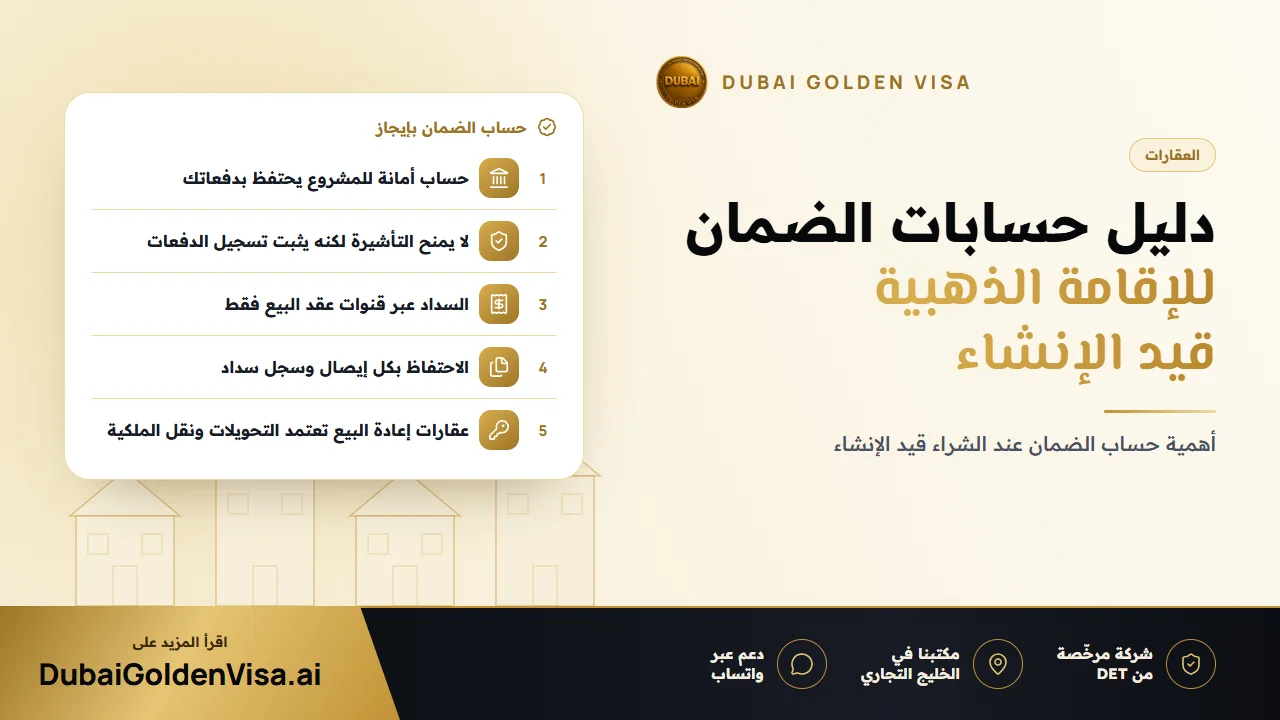
وفقاً للتشريعات العقارية في دبي، يخصص لكل مشروع قيد الإنشاء حساب ضمان مستقل تشرف عليه دائرة الأراضي والأملاك DLD. وتودع أقساط المشترين في هذا الحساب مباشرة بدلاً من تسليمها للمطور، ليتم الإفراج عن الأموال على مراحل بحسب إنجاز محطات البناء المعتمدة.
الهدف الأساسي هو حماية المستثمرين؛ إذ لا يمكن تحويل الأموال إلى مشاريع أخرى، ويرتبط تقدم أعمال البناء بصرف الدفعات، مع وجود تدقيق مالي لكل درهم. هذه الرقابة الصارمة هي الدافع الأكبر وراء ثقة المستثمرين في شراء عقارات قيد الإنشاء هنا.
02ما لا يقدمه حساب الضمان
لا يمنحك حساب الضمان الإقامة الذهبية بمفرده ولا يضمن أهليتك لها. يعتقد بعض المشترين أن مجرد إيداع المبالغ في حساب الضمان يؤهلهم مباشرة، وهذا غير صحيح؛ إذ يجب تسجيل العقار رسمياً، وأن تصل قيمته إلى 2 مليون درهم، وتتم الموافقة على الطلب من الجهات المعنية.
03أهمية حساب الضمان غير المباشرة
تحتاج دائرة الأراضي والأملاك وهيئات الهجرة إلى التحقق بدقة من ملكيتك العقارية والمبالغ التي سددتها. وبالنسبة للعقارات قيد الإنشاء، فإن المبالغ المسددة عبر حساب الضمان المعتمد هي وحدها المقيدة رسمياً. والتحويل خارج هذه المنظومة قد لا يُعترف به، مما يسبب تأخيرات أو يخلق نقصاً في ملفك.
عملياً، يمكن احتساب العقار قيد الإنشاء المعتمد من المطور ضمن الحد المالي المطلوب بالاعتماد على شهادة التسجيل المبدئي (عقود Oqood)، بغض النظر عن مرحلة الأقساط التي وصلت إليها. ومع ذلك، يظل سجل الدفعات إثباتاً رئيسياً في الملف، ولهذا يعتبر المسار المالي الموثق بالغ الأهمية.
نصيحة
قاعدة أساسية يجب اتباعها
لا تسدد إلا في الحساب المحدد في عقد البيع ووفق تعليمات السداد الرسمية الصادرة عن المطور. وإذا طُلب منك التحويل إلى حساب آخر، توقف فوراً وتواصل مع المقر الرسمي للمطور للتحقق قبل إرسال أي مبلغ.
04ماذا عن عقارات إعادة البيع؟
يختلف شراء عقار جاهز من مالك سابق عن العقارات قيد الإنشاء؛ إذ تُحول الأموال عبر القنوات المصرفية وغالباً بواسطة شيك مدير، ويتم نقل ملكية العقار لدى دائرة الأراضي والأملاك مع تسجيل أي رهن عقاري رسمياً. ورغم عدم وجود حساب ضمان للمشروع، يظل المبدأ ثابتاً: يجب أن تكون الأموال موثقة ويسهل تتبعها بالكامل.
05أسباب تزايد أهمية إثبات مصادر الأموال
تولي البنوك والجهات التنظيمية اهتماماً متزايداً بمصادر الأموال. إذا كنت تشتري بمبالغ محولة من خارج الدولة، فتوقع طلب مستندات تثبت مصدرها واستعد لتقديمها. وجود سجل مالي واضح وموثق يسهل إجراءات الشراء ويضمن سلاسة تقديم ملف التأشيرة لاحقاً.
06المستندات الواجب الاحتفاظ بها في ملفك
- عقد البيع والشراء الموقع.
- شهادة التسجيل المبدئي (عقود Oqood) الخاصة بالعقار.
- إيصالات أو كشوفات تثبت كل دفعة تم إيداعها في حساب المشروع.
- إثباتات مصدر الأموال، مثل الكشوفات المصرفية أو عوائد مبيعات سابقة.
- أي خطاب رسمي من المطور يؤكد إجمالي المبالغ المسددة.
- 1
التحقق من المشروع
تأكد من أن المشروع مسجل رسمياً ويمتلك حساب ضمان خاصاً به.
- 2
السداد عبر القنوات الرسمية
التزم بالحساب المذكور في العقد واحتفظ بجميع إيصالاتك.
- 3
تسجيل العقار
استخرج شهادة (عقود Oqood) باسمك لتوثيق عملية الشراء رسمياً.
- 4
دعنا نتولى الأمر
ندرس مستنداتك بعناية ونحدد ما إذا كان عقارك مؤهلاً للتقديم على التأشيرة الآن.
هل تشتري عقاراً قيد الإنشاء وتخطط للحصول على الإقامة الذهبية؟ تواصل معنا عبر WhatsApp لتدقيق مجاني لعقدك وسجلات سدادك.
أسئلة حول هذا الموضوع
لا، فهو يحمي أموالك ويوثق دفعاتك فقط، لكن يجب استيفاء شرط القيمة والتسجيل الرسمي والموافقة على الملف.
لديك أسئلة حول حالتك الخاصة؟
أرسل لنا رسالة وسيخبرك أحد مستشارينا بالمسار المناسب لك وما ستحتاج إليه.