لم يشترِ كثير من المستثمرين في دبي عقاراً واحداً فخماً، بل اشتروا استوديو في قرية جميرا الدائرية، ثم شقة بغرفة نوم واحدة في الخليج التجاري، وربما وحدة صغيرة على الخارطة بعد ذلك. بمفردها، لا تؤهل أي من هذه الوحدات لنيل الإقامة الذهبية، ولكن بدمجها معاً، قد تصبح مؤهلة تماماً.
الأمر الإيجابي هو أن مسار الاستثمار العقاري لا يشترط أصلاً عقارياً واحداً؛ إذ تجمع دائرة الأراضي والأملاك قيمة جميع العقارات المسجلة باسمك. ومع ذلك، تبقى التفاصيل الدقيقة هي الأساس، لأنها الموضع الذي قد تتعثر فيه ملفات المحافظ المجمعة.
01آلية احتساب القيمة الإجمالية للعقارات
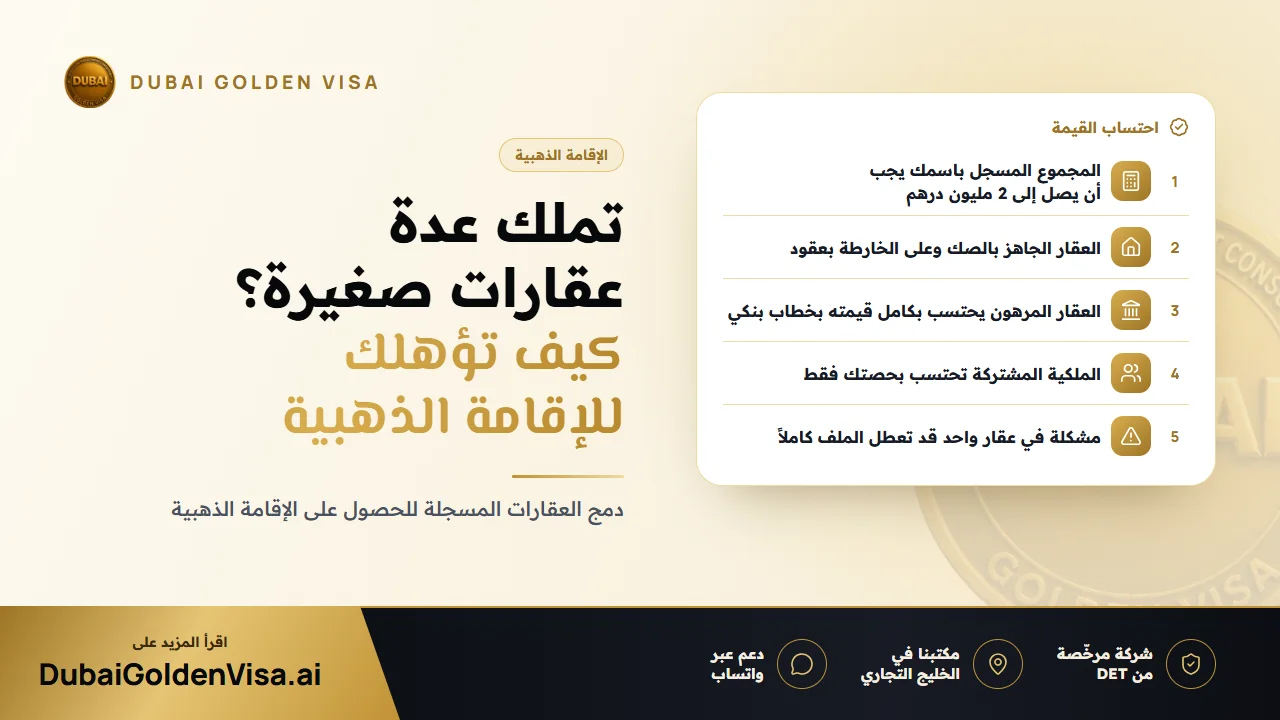
لنفترض وجود استوديو بقيمة 750,000 درهم وشقة بغرفة نوم واحدة بقيمة 1.3 مليون درهم؛ يبلغ مجموعهما معاً 2.05 مليون درهم، وهو ما يتجاوز الحد المطلوب. كما أن فيلا بقيمة 900,000 درهم مع شقتين بقيمة 650,000 درهم و550,000 درهم تصل بالقيمة إلى 2.1 مليون درهم. ولا يوجد حد أقصى لعدد الوحدات التي يمكن إدراجها ضمن هذا المجموع.
يتطلب كل عقار سجلاً رسمياً سارياً للملكية باسمك دون وجود أي نزاع قانوني بشأنه. كما يجب أن تقع جميع العقارات في مناطق التملك الحر المخصصة للأجانب، علماً بأن وحدات الإيجار المنتهي بالتمليك أو العقارات المستأجرة لا تحتسب في هذا المسار مهما بلغت قيمتها.
إذا كان صك الملكية يتضمن سعر شراء قديماً، يمكن الاستعاضة عنه بتقييم رسمي حديث صادر عن DLD (دائرة الأراضي والأملاك في دبي)، وهو ما يساعد في رفع القيمة المعتمدة للمحفظة التي ارتفعت أسعارها السوقية منذ وقت الشراء.
02العقارات المؤهلة والشروط الواجب مراعاتها
- العقارات الجاهزة: تُعتمد القيمة المسجلة رسمياً في صك الملكية.
- العقارات على الخارطة: تحتسب الوحدة المسجلة بشهادة عقود (Oqood) من مطور معتمد بكامل قيمتها التعاقدية بغض النظر عن المبلغ المسدد حتى تاريخه، مما يتيح لمحفظة تضم عدة مشاريع جديدة الوصول إلى النصاب المطلوب بسهولة.
- العقارات المرهونة: تُحتسب بكامل قيمتها الأصلية، بشرط إرفاق خطاب عدم ممانعة صادر من البنك الممول. ويُستحسن استخراج هذا الخطاب مبكراً لتفادي بطء إجراءات بعض المصارف.
- العقارات المملوكة على الشيوع (الملكية المشتركة): تحتسب حصتك الشخصية المسجلة فقط. وفي حال كانت الملكية مشتركة بين الزوجين، يُنصح باستشارتنا لمعرفة آلية التقديم المناسبة للطرفين بدلاً من افتراض دمج الحصتين تلقائياً.
نصيحة
صك ملكية واحد به مشكلة قد يعطل الملف كاملاً
يُنظر إلى محفظتك الاستثمارية في هذا الطلب كوحدة متكاملة؛ وعليه، فإن وجود عقار واحد برسم خدمات غير مسدد، أو استفسار قانوني معلق على الملكية، أو اختلاف طفيف في كتابة اسم المالك، يمكن أن يؤخر سير المعاملة برمتها. لذا ينبغي تسوية هذه الإشكالات البسيطة قبل الشروع في التقديم.
03لماذا يناسب هذا المسار المستثمرين من الفئة المتوسطة؟
يمثل تنويع المحفظة عبر شراء عدة وحدات صغيرة خطة استراتيجية لبعض الملاك؛ فتعدد المواقع يتيح تحقيق عوائد إيجارية متباينة، وتنوع المستأجرين يحميك من الاعتماد على عقد إيجار واحد. بالإضافة إلى ذلك، يمكنك بيع وحدة معينة عند الحاجة إلى سيولة مالية دون التأثير على استمرارية إقامتك، طالما بقيت القيمة الإجمالية للعقارات المتبقية عند الحد المطلوب أو أعلى منه.
يضاف إلى ذلك كله المزايا الأساسية للإقامة الذهبية: إقامة مدتها عشر سنوات، دون اشتراط وجود ضامن أو مستقدم عمل، ودون تقيد بشرط عدم البقاء خارج الدولة لأكثر من ستة أشهر.
كما يجدر الانتباه إلى إمكانية تطوير المحفظة لتبلغ حد الأهلية تدريجياً؛ فالمالك الذي ينقصه 300,000 درهم ليس ملزماً بالضرورة بشراء عقار كبير آخر، إذ قد يسد التقييم العقاري هذه الفجوة، أو يمكن الوصول للهدف عبر شراء وحدة متواضعة إضافية. ودراسة الوضع الشامل للمحفظة أولاً توفر مبالغ مالية كبيرة في كثير من الأحيان.
04الوثائق المطلوبة
- جواز سفر سارٍ لمدة لا تقل عن ستة أشهر
- صك الملكية لكل عقار جاهز، وشهادة تسجيل عقود (Oqood) لكل عقار على الخارطة
- شهادة تقييم رسمي في حال الاعتماد على القيمة السوقية الحالية للعقار
- خطابات عدم ممانعة من البنك لأي عقار مرهون
- صورة شخصية حديثة، بالإضافة إلى بطاقة الهوية الإماراتية والإقامة الحالية إذا كنت مقيماً في الإمارات
- تأمين صحي سارٍ داخل الإمارات
05الأخطاء الشائعة التي تؤخر المعاملات
- 1
افتراض أن العقار يقع ضمن مناطق التملك الحر
تأكد من موقع العقار وطبيعة الملكية الموضحة في صك الملكية قبل إدراجه ضمن الحساب.
- 2
عدم تطابق الأسماء
يجب أن يتطابق رسم الاسم باللغة الإنجليزية في جواز السفر تماماً مع الاسم الوارد في كافة صكوك الملكية.
- 3
الاعتماد على أسعار الإعلانات العقارية
لا تُعتمد أسعار العرض في السوق العقاري، بل يجب الاعتماد فقط على القيمة المسجلة رسمياً أو التقييم الصادر عن دائرة الأراضي والأملاك.
- 4
غياب خطابات البنك المطلوبة
لا يمكن احتساب أي عقار مرهون ضمن متطلبات الطلب دون إرفاق خطاب عدم ممانعة معتمد من البنك.
- 5
عدم تسجيل العقارات المشتراة على الخارطة
إذا لم يستكمل المطور إجراءات تسجيل شهادة عقود (Oqood) للوحدة، فلن يتم احتسابها ضمن الطلب في الوقت الحالي.
ترجع معظم حالات رفض الطلبات إلى أسباب إجرائية وليست متعلقة بعدم الأهلية؛ ولهذا السبب، فإن التدقيق المسبق لجميع صكوك الملكية جنباً إلى جنب خطوة أساسية ومفيدة للغاية قبل سداد أي رسوم.
لست متأكداً مما إذا كانت محفظتك العقارية تستوفي النصاب المطلوب؟ أرسل لنا صكوك الملكية عبر WhatsApp، وسنجري تدقيقاً مبدئياً مجانياً لنوضح لك موقف ملفك بدقة وشفافية.
أسئلة حول هذا الموضوع
لا يوجد حد أقصى لعدد العقارات؛ ويشترط فقط أن تكون كل وحدة مسجلة رسمياً باسمك وأن يصل المجموع الكلي إلى 2 مليون درهم.
لديك أسئلة حول حالتك الخاصة؟
أرسل لنا رسالة وسيخبرك أحد مستشارينا بالمسار المناسب لك وما ستحتاج إليه.