

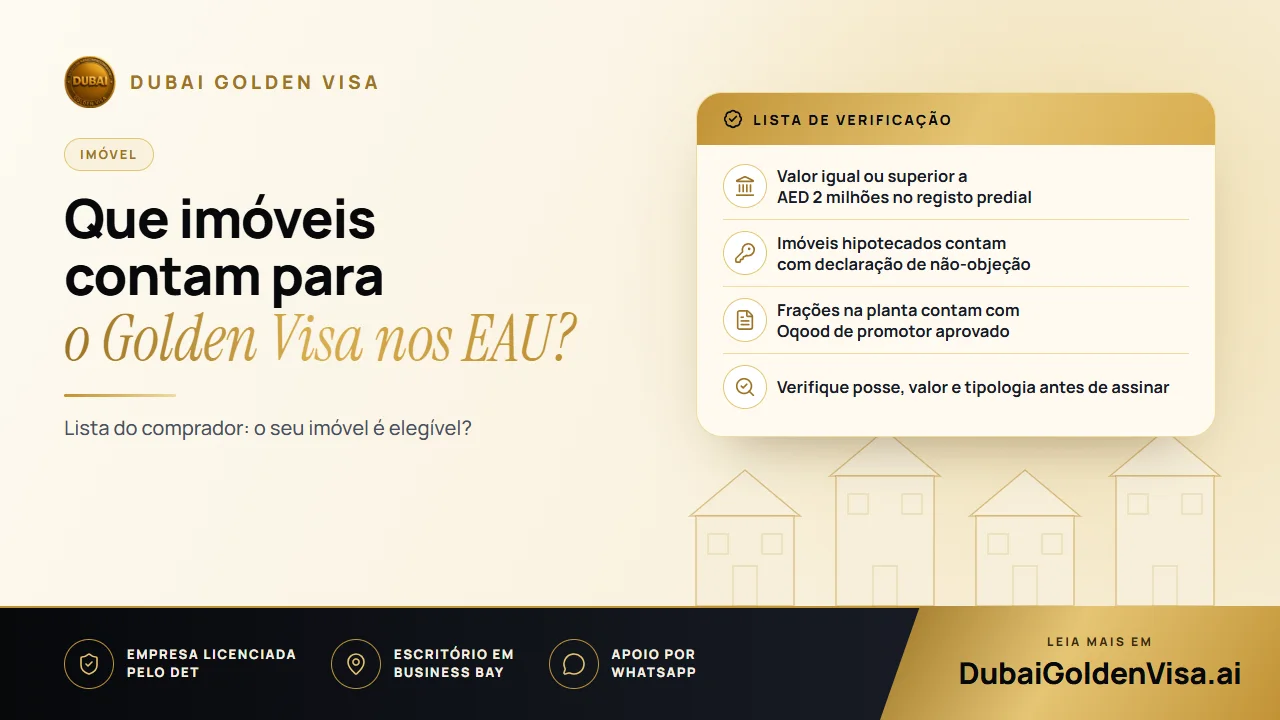
A compra de um imóvel nos EAU pode garantir uma residência de dez anos, mas apenas se a aquisição cumprir as normas. Assume-se frequentemente que qualquer apartamento de valor elevado é suficiente. Na realidade, a tipologia do imóvel, o regime de propriedade e a forma como o valor é registado são fatores determinantes.
Se ainda estiver em fase de escolha, esta lista de verificação ajudará a comprar tendo o visto em mente. Se já for proprietário, indicará o que deve procurar no seu título.
01A regra principal: AED 2 milhões ou mais
O imóvel tem de valer pelo menos AED 2 milhões. O que conta é o valor averbado pelo departamento de terras, e não um anúncio na internet ou a estimativa de uma imobiliária. Uma avaliação recente pode substituir o preço que consta de uma escritura mais antiga, caso o seu imóvel tenha valorizado desde a compra.
Não é necessário que seja apenas um imóvel. É possível somar várias propriedades, desde que estejam registadas em seu nome e que o valor conjunto atinja o limiar exigido.
02Formas de titularidade elegíveis
- Imóvel concluído em regime de propriedade plena (freehold) em nome próprio, com título de propriedade (title deed)
- Imóvel na planta de um promotor imobiliário aprovado, comprovado pelo registo Oqood. É considerado independentemente do montante pago até à data
- Imóvel hipotecado. É contabilizado pelo seu valor total assim que o seu banco nos EAU emitir a declaração de não-objeção
- Vários imóveis cujos valores somados perfaçam AED 2 milhões
- Imóvel em compropriedade, devendo a sua quota-parte registada atingir o limiar exigido
A propriedade tem de ser efetiva e estar registada. Um formulário de reserva ou um contrato promessa de compra e venda sem registo não são válidos. Se estiver a comprar, peça ao promotor ou ao seu advogado para confirmar que a zona permite a plena propriedade (freehold) e que o seu nome constará da escritura ou do Oqood.
Dica
Tem dúvidas sobre a tipologia do imóvel?
Moradias, apartamentos e moradias em banda são as opções mais óbvias. No caso de escritórios, lojas e terrenos, o enquadramento pode ser diferente e confirmamos cada situação individualmente antes de comprar. Envie-nos previamente o título ou os detalhes do anúncio.
03É obrigatório residir no imóvel?
Não. O senhor ou a senhora pode residir nele, arrendá-lo ou utilizá-lo como casa de férias. A concessão do visto depende da titularidade e do valor do imóvel, e não de quem o está a utilizar.
04Erros frequentes entre os compradores
- Confiar no preço de compra quando o valor averbado pelo departamento de terras é inferior
- Comprar em regime de compropriedade no qual a quota-parte de nenhuma das partes atinge o limiar exigido
- Recorrer a um empréstimo junto de um banco que não emita a declaração de não-objeção
- Assumir que um projeto na planta é elegível sem confirmar a homologação prévia do promotor
- Vender o imóvel sem planear o que sucederá ao visto a seguir
05O que acontece caso venda o imóvel
Um Golden Visa associado a um imóvel tem a mesma estabilidade que a propriedade que lhe serve de base. Se o vender e ficar abaixo do limiar estipulado, o fundamento do seu visto cessa. Algumas fontes apontam para uma janela curta de cerca de um mês para substituir o imóvel antes de o visto ser afetado. Na prática, convém assegurar a aquisição seguinte que cumpra os requisitos, ou outra via de elegibilidade, antes de a venda ser finalizada.
06Passos a seguir antes da compra
- 1
Verificar a zona e a titularidade
Confirmar que o imóvel está em regime de propriedade plena (freehold) e que o título ficará em seu nome.
- 2
Confirmar o valor
Perguntar como o departamento de terras averbará o preço e se será necessária uma avaliação.
- 3
Verificar o promotor imobiliário
Para imóveis na planta, garantir que o promotor se encontra devidamente aprovado.
- 4
Planear o financiamento
Caso venha a recorrer a uma hipoteca, consulte o banco com antecedência quanto à emissão da declaração de não-objeção.
- 5
Submeter o pedido após o registo
Dar início ao processo assim que a escritura ou o Oqood estiverem registados em seu nome.
Os custos governamentais para a via imobiliária são de cerca de AED 9 459 para o requerente principal, acrescendo cerca de AED 2 710 por cada membro da família, além de AED 1 180 pelo Emirates ID e AED 285 pelo exame médico para adultos. A maioria dos processos instruídos com a documentação completa demora entre cinco e sete dias úteis.
Está a ponderar comprar ou tem dúvidas sobre a elegibilidade do seu imóvel atual? Envie-nos os detalhes pelo WhatsApp para uma análise gratuita antes de assumir qualquer compromisso.
Perguntas sobre este tema
Sim, desde que ambos estejam registados em seu nome e o seu valor conjunto alcance o limiar exigido.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



