

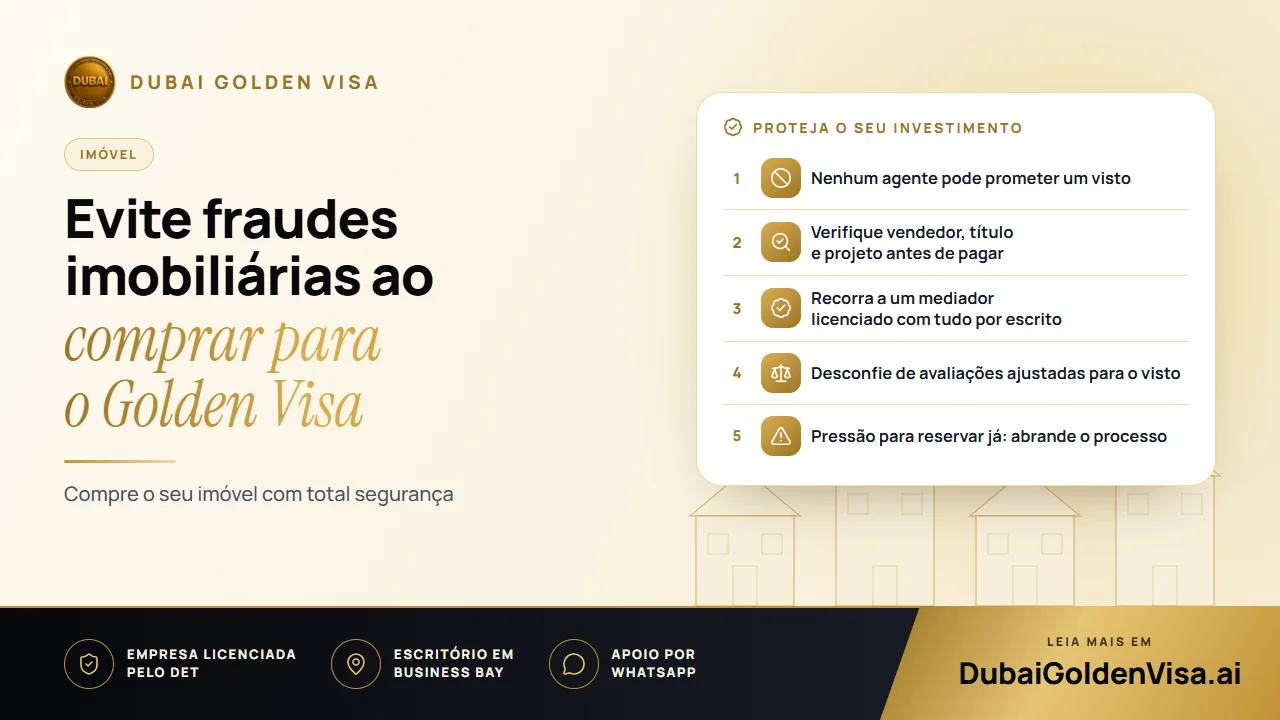
O Golden Visa torna o setor imobiliário mais apelativo, e tudo o que é apelativo atrai pessoas dispostas a aproveitar-se dos compradores. A maioria dos agentes e promotores nos EAU é legítima e regulada. No entanto, quem acaba de chegar e não conhece o mercado pode ser persuadido a pagar por algo que simplesmente não existe ou que não é elegível.
Apresentamos aqui as situações que encontramos com mais frequência e as verificações necessárias para lidar com cada uma delas. Nada disto exige conhecimentos especializados, apenas o hábito de verificar tudo antes de transferir qualquer montante.
01Quatro armadilhas que deve conhecer
- 1
Anúncios copiados ou falsificados
Um burlão copia fotografias de um anúncio legítimo, publica-as a um preço ligeiramente inferior com outro número de telefone e solicita um sinal com urgência. A solução consiste em confirmar que quem está a vender é efetivamente o proprietário ou possui autorização para vender a fração, através dos canais oficiais do departamento fundiário, antes de efetuar qualquer pagamento.
- 2
Projetos na planta sem a devida aprovação
Comprar na planta é perfeitamente normal, mas alguns vendedores comercializam frações em empreendimentos que não possuem autorizações nem registo. Exija o comprovativo de registo do projeto junto da entidade reguladora do setor imobiliário e confirme se o promotor se encontra devidamente aprovado. Sem esses elementos, poderá não ser emitido o Oqood e a fração não permitirá requerer o visto.
- 3
Avaliações forçadas
Pode acontecer sugerirem-lhe uma avaliação que eleve um apartamento modesto para um valor ligeiramente superior a AED 2 milhões. As avaliações devem ser emitidas por uma entidade licenciada pelo Dubai Land Department e corresponder à situação registada. Um valor inflacionado para cumprir os requisitos do visto pode resultar na rejeição do processo, com poucas possibilidades de recurso.
- 4
Garantias de visto
Afirmações como «compre este estúdio e obtenha dez anos de residência» são um sinal de alarme. Um imóvel com um valor abaixo do limite legal, que não possa ser registado ou que não cumpra outras verificações, jamais concederá direito ao visto, independentemente do que o comercial possa dizer.
02Como avaliar devidamente um imóvel
Comece pela titularidade. O título de propriedade (title deed), ou o Oqood no caso de frações na planta, deve indicar o nome do vendedor, descrever a fração e apresentar o valor registado. As plataformas do departamento fundiário permitem validar estes dados em vez de confiar num simples ficheiro PDF que alguém lhe tenha enviado.
Em seguida, certifique-se de que a fração se situa numa zona onde a aquisição lhe é permitida por lei. Nem todas as zonas permitem a propriedade plena (freehold) por parte de cidadãos estrangeiros, pelo que deve confirmar a localização antes de iniciar as negociações.
Depois, confirme o valor. Para aceder ao Golden Visa, o imóvel ou conjunto de imóveis tem de ter um valor igual ou superior a AED 2 milhões, apurado com base no montante registado ou no valor de avaliação. Ter uma hipoteca não inviabiliza o processo: um imóvel hipotecado é contabilizado pelo seu valor integral, desde que o banco emita uma carta de não objeção. Solicite essa carta ao banco o quanto antes, pois este costuma ser o documento mais demorado.
Dica
Envie-nos a documentação antes de pagar
Se lhe apresentaram uma fração com vista à obtenção do visto, envie-nos o título de propriedade (title deed) ou o Oqood, o plano de pagamentos e o nome do promotor. Informaremos se a operação cumpre as regras do Golden Visa e identificaremos quaisquer incoerências.
03O relacionamento com os agentes
Os mediadores imobiliários nos EAU têm de possuir uma licença válida. Solicite o respetivo número e confirme a sua autenticidade através da plataforma de verificação de mediadores da entidade reguladora. Desconfie de negócios propostos por intermédio de conhecidos ou de sócios não declarados, sem suporte documental.
Exija tudo por escrito. Se o vendedor garantir que a fração será entregue numa determinada data ou assegurar uma determinada rentabilidade de arrendamento, essa condição tem de constar do contrato. As promessas verbais não têm qualquer validade posterior.
04Sinais de alarme a ter em conta
- Planos de pagamento excessivamente vantajosos, sem a devida documentação de suporte.
- Pressão para reservar de imediato sob pena de perder a oportunidade.
- Resistência a que verifique o título de propriedade junto do departamento fundiário.
- Promessas de rentabilidades elevadas de arrendamento sem contratos que as comprovem.
- Pedidos de transferência para contas pessoais em vez de uma conta escrow regulada ou da conta oficial do promotor.
Não se esqueça também de que a aquisição é apenas o primeiro passo. Após o registo, terá de reunir os documentos necessários para o visto em si, designadamente o seu passaporte, o título de propriedade (title deed) ou Oqood, a carta do banco (se aplicável), o exame médico de aptidão e a recolha de dados biométricos para o Emirates ID. Com o processo devidamente instruído, os pedidos associados a imóveis demoram habitualmente entre cinco e sete dias úteis.
Caso alguma condição numa proposta lhe pareça invulgar, envie-nos uma mensagem pelo WhatsApp para uma verificação gratuita antes de efetuar o pagamento. Demora apenas alguns minutos e pode poupar-lhe dissabores significativos.
Perguntas sobre este tema
Sim. É contabilizado pelo seu valor integral, desde que o banco emita uma carta de não objeção e o título de propriedade (title deed) ou Oqood comprove esse mesmo montante.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



