

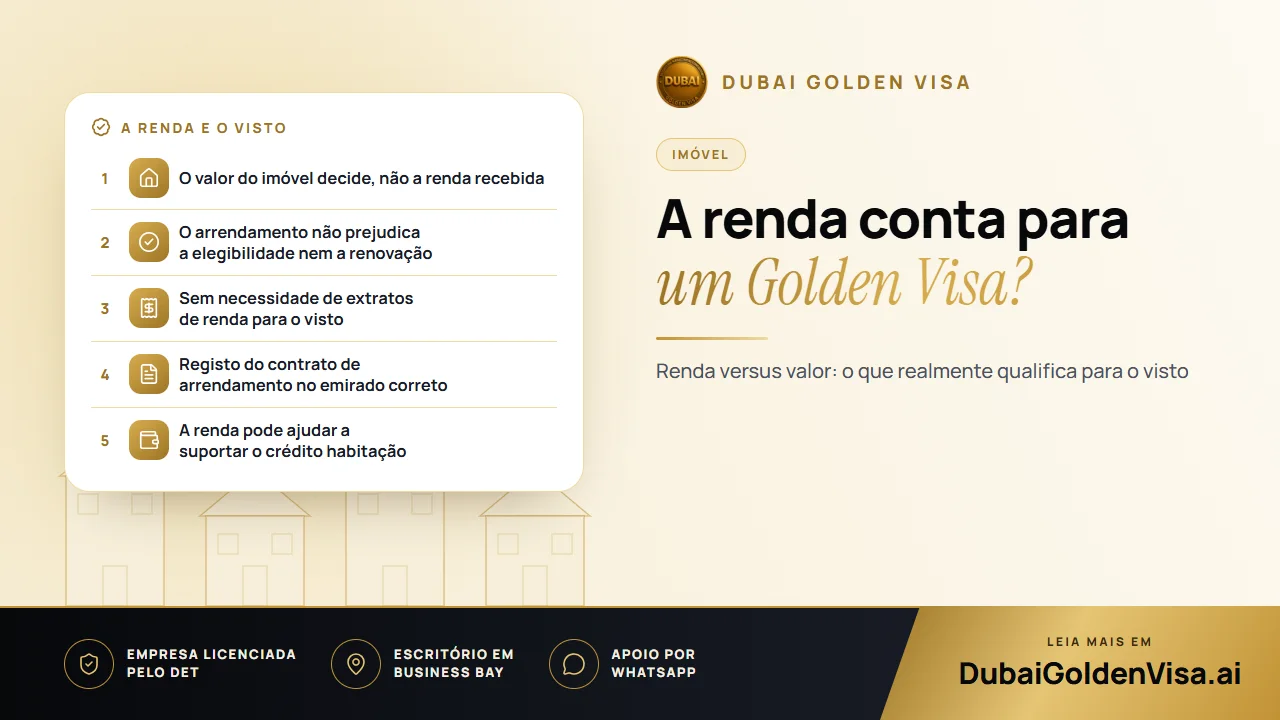
Muitos anúncios mencionam um rendimento elevado associado a um Golden Visa, sendo fácil interpretá-los como um benefício único. Os dois estão ligados apenas por terem origem no mesmo imóvel. O visto não tem em consideração o valor da renda.
É essencial ter esta distinção clara antes de comprar, pois ela altera os critérios de procura do seu imóvel.
01Em que se baseia a via imobiliária
A via imobiliária exige um património imobiliário nos EAU de valor igual ou superior a AED 2 milhões, registado em seu nome. É possível conjugar um ou vários títulos de propriedade (title deed). Os imóveis na planta de promotores aprovados são elegíveis, e um imóvel com hipoteca é contabilizado pelo seu valor total mediante a carta de não objeção do banco. Caso o seu título de propriedade apresente um valor de compra anterior mais baixo, uma avaliação atualizada emitida pelo departamento de terras competente pode substituí-lo.
Caso a propriedade seja partilhada, é a sua quota-parte individual que deve atingir o valor exigido. Nada disto envolve rendimentos. Um apartamento que gere poucos rendimentos pode qualificar-se, ao passo que um estúdio com elevada rentabilidade, mas de valor muito inferior ao limite, não se qualifica.
02Arrendar o imóvel afeta o visto?
Não. Não importa se a habitação é arrendada em regime de longa duração, explorada como alojamento de férias, ocupada por familiares ou mantida desocupada. O visto fundamenta-se na propriedade e no valor. Não precisa de fornecer extratos de rendas com o pedido, e uma renda muito elevada não confere qualquer vantagem adicional.
O que deve fazer é assegurar o registo correto de qualquer contrato de arrendamento. No Dubai, isso significa registar o contrato através do Ejari; os restantes emirados dispõem dos seus próprios sistemas municipais. Um contrato de arrendamento registado protege o senhor/a senhora e o seu inquilino, mantendo o seu histórico em perfeita conformidade perante bancos ou autoridades.
Dica
Não confunda com a via de rendimentos de trabalho
O rendimento é considerado apenas numa via: os profissionais qualificados necessitam de um salário base igual ou superior a AED 30 000. Trata-se de remuneração laboral, não de rendas prediais, sendo contabilizada exclusivamente através desse critério específico.
03Por que motivo a renda continua a ser importante para os investidores
- Pode cobrir ou abater as prestações do crédito habitação, reduzindo o custo líquido de manutenção do imóvel.
- Os residentes dos EAU não pagam imposto sobre o rendimento singular relativamente a rendas, embora o seu país de origem possa tributá-las, pelo que deve consultar um consultor fiscal.
- Pode financiar a aquisição de novas unidades ao longo do tempo.
- Constitui uma vantagem caso resida no estrangeiro durante grande parte do ano. Os titulares do Golden Visa estão isentos da regra de ausência de seis meses, pelo que uma gestão de arrendamento profissional pode ser bastante conveniente.
- Associada à valorização patrimonial a longo prazo, garante duas fontes de retorno financeiro.
04Escolher entre valorização e rentabilidade
Se o seu objetivo principal for o visto, adquira um imóvel com valor elegível e no qual teria gosto em deter a posse. Se a sua prioridade for o fluxo de caixa, pondere as rentabilidades, as taxas de condomínio e a procura por parte de inquilinos, confirmando depois se o imóvel atinge o limiar do visto. É possível conjugar ambos, mas é prudente definir prioridades.
Um hábito útil consiste em manter dois processos distintos organizados. Um reúne a documentação comprovativa para o visto: título de propriedade, avaliação e declaração bancária. O outro destina-se aos registos de senhorio: contratos de arrendamento, recibos e extratos de taxas de condomínio. Misturá-los pode levar ao envio de documentos incorretos para a entidade errada, atrasando ambos os processos.
Se pretender vender e substituir o imóvel no futuro, planeie a sequência com cuidado. Adquirir o novo imóvel elegível antes de vender o anterior assegura a continuidade do seu estatuto, e teremos todo o gosto em delinear esse plano consigo.
- 1
Confirme o valor no título de propriedade
Verifique o valor registado ou o Oqood, bem como a sua quota-parte caso o imóvel seja detido em copropriedade.
- 2
Decida como pretende utilizar o imóvel
Residir nele, arrendá-lo ou alternar as duas opções ao longo do tempo. O visto permite qualquer uma das utilizações.
- 3
Registe qualquer contrato de arrendamento
Utilize o sistema oficial do emirado onde o imóvel se localiza.
- 4
Mantenha a titularidade do imóvel
A venda do bem, ou a redução do património para valores abaixo do limiar, pode afetar o visto.
Tem dúvidas sobre se o seu imóvel se qualifica e de que forma o arrendamento se enquadra no processo? Envie-nos uma mensagem por WhatsApp para uma verificação gratuita e dar-lhe-emos uma resposta clara.
Perguntas sobre este tema
Não. A via imobiliária baseia-se na titularidade e no valor do património, pelo que a documentação relativa a rendas não faz parte do pedido.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



