

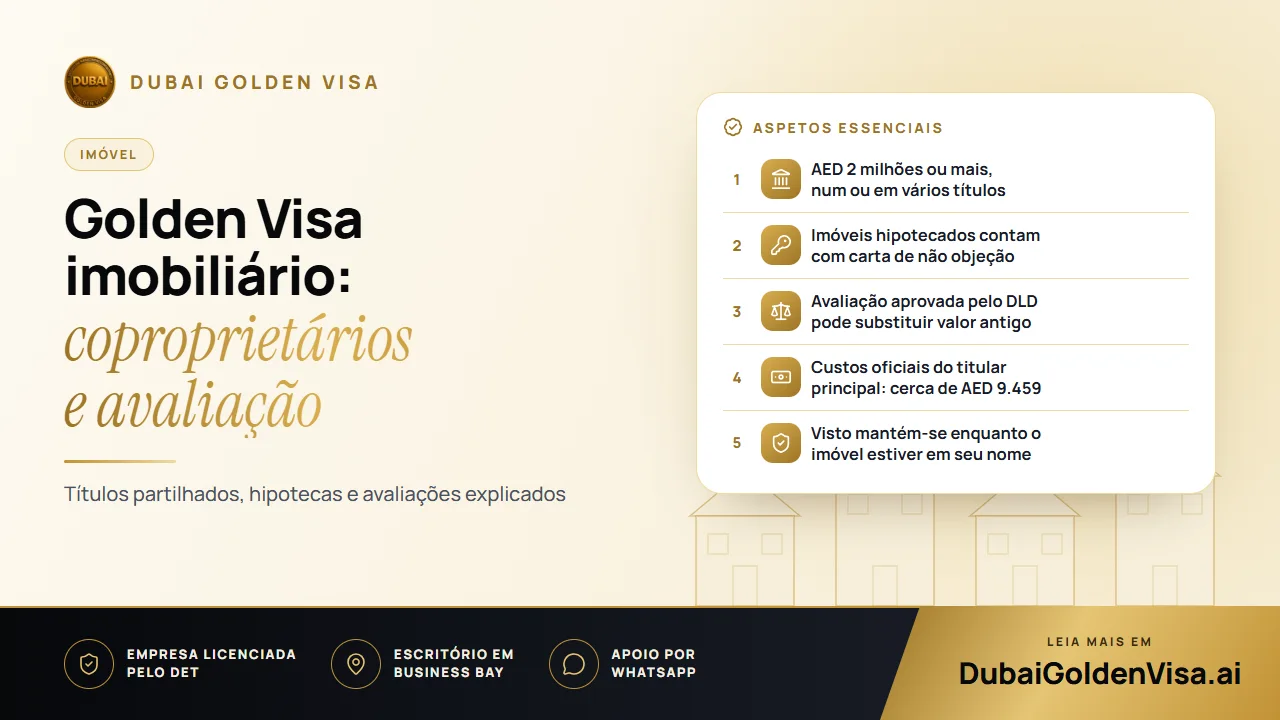
De todas as vias para o Golden Visa, o investimento imobiliário é aquela sobre a qual as pessoas mais perguntam. Compra ou já possui uma habitação, o valor atinge o patamar exigido e obtém dez anos de residência sem depender de uma entidade patronal.
As dúvidas surgem quando a vida real se torna mais complexa: o cônjuge consta da escritura, há um empréstimo a decorrer, ou o apartamento foi comprado há anos por um valor mais baixo. Este artigo aborda cada um desses casos detalhadamente.
01O que avalia realmente o critério de AED 2 milhões
O critério baseia-se no valor dos imóveis nos EAU registados em seu nome. Pode tratar-se de uma única moradia ou da soma de vários apartamentos, podendo incluir unidades comerciais e residenciais. O fundamental é que o departamento de terras reconheça a propriedade e o respetivo valor.
As aquisições na planta são válidas se dispuser de um Oqood emitido por uma promotora imobiliária aprovada, independentemente da percentagem do preço já liquidada. Isto surpreende muitos compradores que presumiam ter de aguardar pela entrega do imóvel.
02Copropriedade
Quando um imóvel tem mais do que um proprietário, cada titular é avaliado com base na sua quota-parte. Se o senhor ou a senhora e um sócio detiverem metade de um apartamento de AED 3 milhões cada um, nenhum atinge o limiar apenas com essa fração. Os casais beneficiam de maior flexibilidade, podendo ser necessária uma certidão de casamento legalizada para comprovar a relação, pelo que convém verificar a divisão no título antes de tirar conclusões.
Por vezes, um pequeno ajuste resolve a situação. Voltar a registar as quotas noutra proporção ou acrescentar uma segunda aquisição pode colocar um dos proprietários acima do limite. Preferimos analisar estes aspetos antes da submissão do que após uma recusa.
03Hipotecas e valores antigos
Ter um empréstimo não é motivo de exclusão. Um imóvel hipotecado conta pelo seu valor total, emitindo o banco uma carta de não objeção a declarar que nada tem a opor ao seu pedido de residência. As instituições bancárias nos EAU estão habituadas a este procedimento.
Se o preço no seu título de propriedade for inferior a AED 2 milhões, mas a zona se tiver valorizado desde a compra, uma avaliação atual do Dubai Land Department pode substituir o valor antigo. Vale a pena solicitá-la antes de concluir que não preenche os requisitos.
Dica
Dois minutos com o seu título de propriedade (title deed)
Verifique quem consta do documento, que quota detém e que valor se encontra registado. Se for o único proprietário e o valor for igual ou superior a AED 2 milhões, poderá nem precisar de uma avaliação.
04Quais são os custos
Para o requerente principal, os custos governamentais totalizam cerca de AED 9.459: aproximadamente AED 5.284 para o Dubai Land Department, AED 2.710 para a imigração, AED 1.180 para o Emirates ID e AED 285 para o exame médico. Cada familiar acresce cerca de AED 2.710, mais AED 1.180 pelo Emirates ID, necessitando os adultos também do exame médico de AED 285. A avaliação ou eventuais legalizações acrescem se forem necessárias, e confirmamos o total atualizado por WhatsApp.
05Documentos a preparar
- Título de propriedade (title deed) ou Oqood para imóveis na planta
- Certificado de avaliação, caso o valor registado seja insuficiente
- Carta de não objeção do banco e dados do empréstimo, para imóveis hipotecados
- Passaporte com validade mínima de seis meses e fotografia recente
- Visto atual e Emirates ID, caso resida nos EAU
- Seguro de saúde válido nos EAU
- Certidão de casamento, caso o cônjuge conste do título de propriedade
06Como se desenrola o processo
- 1
Análise do imóvel
Verificamos a titularidade, as quotas, a hipoteca e o valor face aos critérios vigentes.
- 2
Etapa do departamento de terras
O DLD valida o imóvel, emitindo eventuais certidões de avaliação ou documentos bancários em falta.
- 3
Processo de residência
O pedido é submetido à GDRFA ou ao ICP. Se estiver no estrangeiro, uma autorização de entrada permite a sua viagem.
- 4
Exame médico e Emirates ID
Realiza o exame médico de aptidão e a recolha de dados biométricos após a receção da aprovação inicial.
Com a documentação completa, os processos imobiliários demoram normalmente entre cinco e sete dias úteis. O seu visto atual só é cancelado após a aprovação inicial, evitando qualquer interrupção na sua situação legal.
07O que obtém e o que tem de manter
Dez anos de residência renovável, sendo o senhor ou a senhora o seu próprio patrocinador, sem a preocupação da regra de ausência de seis meses. Podem ser incluídos o cônjuge, os filhos e os progenitores; os filhos rapazes não têm limite de idade e as filhas solteiras podem permanecer com qualquer idade.
A única condição é que o imóvel elegível continue a ser seu. Vendê-lo, ou alienar uma fração descendo abaixo do montante mínimo, pode ditar o cancelamento do visto. Se tenciona vender, fale connosco previamente para estruturarmos o passo seguinte em tempo útil.
Não tem a certeza se o seu título de propriedade cumpre os requisitos? Envie-nos uma fotografia através do WhatsApp e faremos uma avaliação de elegibilidade gratuita.
Perguntas sobre este tema
Regra geral, sim. Lojas e escritórios registados podem ser somados a frações residenciais para atingir o montante total, desde que a soma atinja AED 2 milhões.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



