Em março de 2025, notícias nos EAU indicaram que tinha sido eliminado um requisito que afetava o Golden Visa imobiliário. Até então, exigia-se aos compradores o pagamento de uma parte substancial do preço do imóvel, pelo que um investidor com uma hipoteca elevada ou uma fração na planta por concluir frequentemente não cumpria os critérios.
A principal alteração é que o critério de avaliação passou a ser o valor do imóvel e não o montante pago até ao momento. O valor de AED 2 milhões propriamente dito manteve-se inalterado. Este artigo explica o impacto prático para os diferentes perfis de proprietários.
01O que mudou
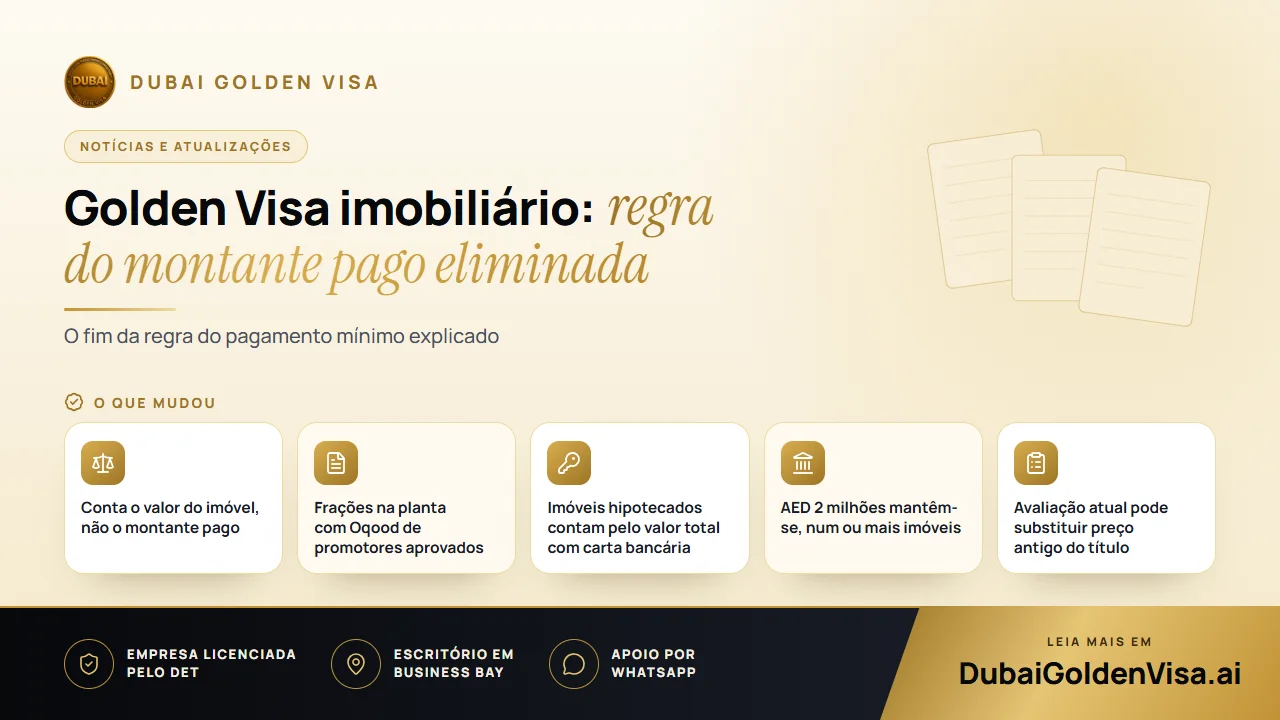
Segundo o modelo anterior, os compradores tinham de comprovar um pagamento significativo antes de o imóvel poder servir de base ao visto. Esta regra tendia a excluir compradores recentes de imóveis na planta integrados em planos de pagamento, bem como proprietários com hipotecas de valor elevado. De acordo com a posição atual, o valor determinante é o do imóvel.
- Os imóveis concluídos contam pelo seu valor registado.
- As frações na planta de promotores aprovados contam independentemente do montante liquidado, desde que se encontrem registadas com Oqood.
- Os imóveis hipotecados contam pelo seu valor total, acompanhados de uma carta de não oposição emitida pelo banco.
- Podem somar-se vários imóveis para perfazer AED 2 milhões.
02Porque é importante para os investidores
Para um investidor que compre na planta, o visto já não depende da acumulação de pagamentos durante a construção. Quem tiver pago apenas uma prestação inicial reduzida num imóvel elegível pode agora iniciar o processo muito mais cedo.
Para quem recorre a crédito habitação, os cálculos tornam-se mais simples. Não precisa de amortizar o empréstimo até um determinado patamar prévio. Contudo, continua a precisar da carta do banco a confirmar a não oposição ao seu pedido de residência, pelo que recomendamos que contacte a sua instituição bancária atempadamente.
Dica
As regras relativas ao valor continuam a aplicar-se
O limiar mínimo mantém-se nos AED 2 milhões. Caso a propriedade seja partilhada, regra geral é a sua quota-parte individual que tem de atingir esse montante. Se o seu título de propriedade (title deed) registar um preço mais antigo, uma avaliação atualizada emitida pelo DLD poderá ser determinante.
03O que permanece inalterado
O visto em si não sofreu alterações. Tem a duração de dez anos, é renovável e permite-lhe ser o seu próprio patrocinador. Pode incluir o cônjuge, filhos e progenitores, e os limites habituais para pessoal doméstico não se aplicam. O senhor/a senhora continua também isento da regra de ausência de seis meses que pode cancelar um visto de residência convencional.
O imóvel tem de continuar obrigatoriamente registado junto do departamento predial e em seu nome. Um contrato-promessa de compra e venda sem o devido registo não é suficiente.
04Como iniciar o pedido
- 1
Verifique o seu título de propriedade (title deed) ou Oqood
Confirme o seu nome, a sua quota-parte e o valor registado.
- 2
Obtenha a carta bancária ou a avaliação, se aplicável
Um imóvel hipotecado exige a carta do banco. Um título mais antigo pode necessitar de uma avaliação atualizada.
- 3
Submeta o seu processo de residência
Se estiver no estrangeiro, uma autorização de entrada permite-lhe viajar para concluir o processo.
- 4
Exame médico de aptidão e Emirates ID
Ambos os passos decorrem após a aprovação inicial, sendo o seu visto atual cancelado apenas depois dessa etapa.
Os processos com base em propriedade imobiliária demoram habitualmente cerca de cinco a sete dias úteis a partir do momento em que toda a documentação está reunida. Os custos governamentais para o requerente principal rondam os AED 9.459; para cada familiar totalizam cerca de AED 2.710 mais AED 1.180 para o Emirates ID, acrescendo o exame médico para adultos.
05Uma nota sobre o mercado
Os analistas anteciparam um aumento do interesse por parte de compradores na planta na sequência desta alteração. Gostaríamos de deixar uma recomendação prudente: adquira um imóvel, acima de tudo, porque constitui uma boa habitação ou um investimento sólido. A residência deve ser encarada como um benefício adicional muito positivo, e não como o motivo exclusivo para concretizar uma compra que de outro modo não faria.
Se possui um imóvel na planta ou com hipoteca e deseja conhecer a sua situação com rigor, envie-nos uma mensagem pelo WhatsApp para uma análise gratuita.
Perguntas sobre este tema
Pode ser considerada desde que provenha de um promotor aprovado, esteja registada com Oqood e tenha um valor igual ou superior a AED 2 milhões. Analisamos o registo e o promotor antes de submeter o pedido.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.