Uma conta bancária é uma das primeiras necessidades práticas de quem chega. Os empregadores pagam os salários por esta via, os senhorios esperam transferências e muitas empresas de serviços públicos e estabelecimentos comerciais preferem pagamentos por cartão ou aplicação móvel. Basta caminhar por qualquer rua movimentada do Dubai ou de Abu Dhabi para encontrar inúmeras agências bancárias, além de existirem bancos digitais operados apenas por aplicação móvel e sem balcões físicos.
Este guia aplica-se unicamente a contas pessoais. As contas empresariais seguem um processo distinto, com documentação de registo comercial e registo de titulares.
01Quem pode abrir conta
Cidadãos nacionais dos EAU e muitos cidadãos estrangeiros residentes podem abrir contas pessoais. As instituições bancárias têm o dever de identificar o cliente e perceber a finalidade da conta, pelo que são normais perguntas sobre a sua atividade profissional, morada e proveniência dos fundos. Este procedimento aplica-se a todos.
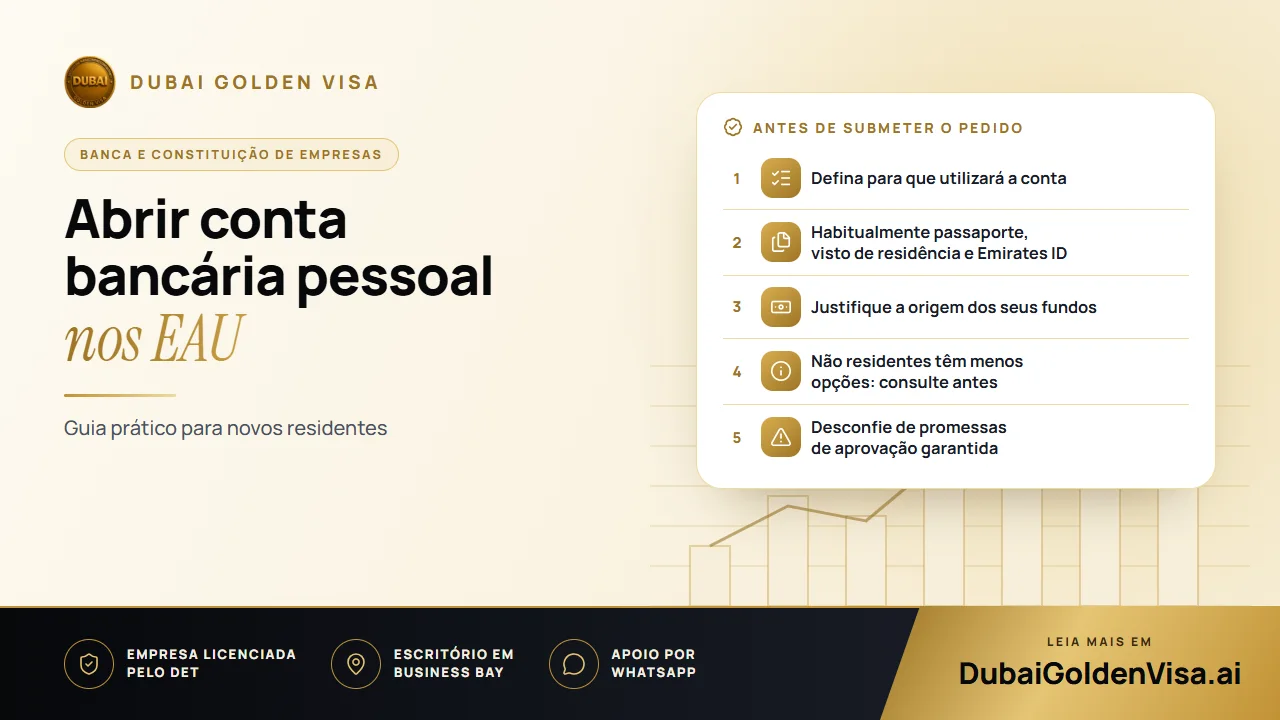
- Residentes: geralmente passaporte, visto de residência e Emirates ID.
- Trabalhadores por conta de outrem: frequentemente declaração de vencimento ou recibo de vencimento; certas contas-salário estipulam um vencimento mínimo ou exigem que o empregador esteja previamente aprovado.
- Trabalhadores independentes e investidores: licença comercial, documentação da empresa ou extratos bancários que comprovem a obtenção dos rendimentos.
- Não residentes: uma oferta mais reduzida, limitada a produtos de poupança ou depósito a prazo, sujeita à prestação de informações pormenorizadas.
02Tipos de conta
- Conta à ordem: destinada ao dia a dia, com cartões de débito/crédito, transferências e liquidação de faturas. A disponibilização de cheques varia de banco para banco.
- Conta-poupança: pensada para montantes que não pretende movimentar no quotidiano. Compare a forma de apuramento da remuneração e se os levantamentos afetam o rendimento.
- Conta-salário: estruturada em torno do ordenado mensal. As condições e vantagens podem alterar-se caso mude de entidade patronal ou transfira o ordenado para outro banco.
- Conta islâmica: estruturada de acordo com os princípios da Sharia, assentando na partilha de lucros em vez de juros.
- Conta digital: gerida integralmente no telemóvel. Verifique onde pode depositar numerário e como funciona o apoio ao cliente.
03Documentos a preparar
As orientações bancárias oficiais apontam para documentos de identificação (passaporte ou registo de família), o seu Emirates ID e o seu visto de residência, podendo os bancos solicitar elementos adicionais consoante o produto pretendido. Tenha consigo:
- Passaporte, com cópia nítida da página de dados biográficos
- Visto de residência dos EAU
- Emirates ID
- Declaração de remuneração ou declaração do empregador, consoante aplicável
- Recibo de vencimento recente ou extrato bancário
- Comprovativo de morada, como o contrato de arrendamento ou fatura de serviços essenciais
- Licença comercial e documentação da empresa, no caso de trabalhadores independentes e empresários
- Comprovativo da proveniência dos fundos, caso seja solicitado
Confirme se o banco exige documentos originais, cópias simples ou autenticadas, bem como a antiguidade máxima admitida para os extratos. Se algum documento estiver redigido noutra língua, informe-se sobre a necessidade de tradução antes de assumir esse encargo.
04O passo a passo
- 1
Defina o objetivo
Irá receber aqui o seu ordenado, liquidar a renda por transferência ou enviar fundos para o estrangeiro? Estas respostas ajudam a selecionar a opção certa.
- 2
Compare as condições
Analise com atenção para além da publicidade: montante de abertura, saldo mínimo obrigatório, anuidade de cartões, comissões de transferência e condições de encerramento.
- 3
Confirme a elegibilidade
Valide as exigências de idade e residência e verifique se a domiciliação de ordenado é obrigatória caso esteja em transição profissional.
- 4
Submeta o pedido
Utilize o portal oficial, a aplicação móvel ou dirija-se a um balcão do banco. Certifique-se de que a grafia dos nomes e os números coincidem exatamente com o seu documento de identificação e abra todos os ficheiros carregados para confirmar a sua perfeita legibilidade.
- 5
Verificação de identidade
Esta etapa pode decorrer através da aplicação móvel, via UAE PASS, por videochamada ou presencialmente na agência. Responda de forma objetiva a perguntas sobre a sua ocupação e os depósitos previstos.
- 6
Aguarde a decisão
O banco poderá aprovar o processo, colocar questões adicionais ou pedir mais documentação. Um formulário devidamente preenchido não garante, por si só, a abertura da conta.
- 7
Ativação e conferência de dados
Ative o cartão e o acesso online, anote o número de conta e o IBAN, configure os alertas de movimentos e informe-se sobre como atuar em caso de perda ou extravio do cartão.
05Perguntas frequentes
Um cônjuge sem atividade remunerada pode abrir conta? Na maioria dos casos, sim. Não possuir um empregador não constitui impedimento imediato, embora o banco exija a documentação de identificação e residência, podendo questionar como a conta será provisionada. Defina previamente se pretende uma conta individual ou uma conta conjunta, esta última sujeita a regras próprias de movimentação.
O que é uma conta com saldo zero (zero-balance)? Significa habitualmente que não exige a manutenção de um saldo médio mínimo. Não é sinónimo de isenção de custos. Verifique os montantes mínimos de abertura, comissões de manutenção mensais, custos de disponibilização e levantamento com cartão, encargos de transferência e os pontos de depósito em numerário.
É possível abrir conta sem ordenado? Diversas contas-poupança e contas digitais dispensam a domiciliação de ordenado, mantendo-se a obrigatoriedade de comprovar a identidade e, se solicitado, a origem dos rendimentos. Seja rigoroso quanto à sua situação; dados profissionais incorretos criam dificuldades acrescidas mais tarde.
06Não residentes, prazos e recusas
Se reside no estrangeiro, contacte a entidade bancária antes de se deslocar para confirmar se aceita clientes não residentes, que produtos se encontram disponíveis e se é indispensável a sua presença física. Evite programar uma viagem com base em informações genéricas.
Os prazos de resposta variam. Uma conta digital com documentação completa pode ser decidida rapidamente, enquanto um processo sujeito a validações adicionais exigirá mais tempo. As normas do Banco Central preveem um prazo de três dias úteis para determinados processos de baixo risco com a documentação integral, embora não represente um prazo garantido para todos os requerentes.
Dica
Motivos de recusa de pedidos
As razões mais habituais passam pela escolha de um produto cujos requisitos de rendimento ou de saldo mínimo não consiga cumprir, documentação ilegível ou incompleta e dados divergentes entre formulários e documentos oficiais, tais como moradas desatualizadas ou grafias distintas do nome.
Se necessita de apoio para abrir a sua conta bancária a par do seu visto ou da constituição de empresa, contacte-nos pelo WhatsApp para uma validação gratuita dos documentos a preparar e dos pontos essenciais a esclarecer junto do banco.
Perguntas sobre este tema
Para os residentes, a apresentação do visto é norma, a par do Emirates ID. Os não residentes dispõem de uma gama mais restrita de produtos, devendo consultar diretamente cada instituição financeira.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.