

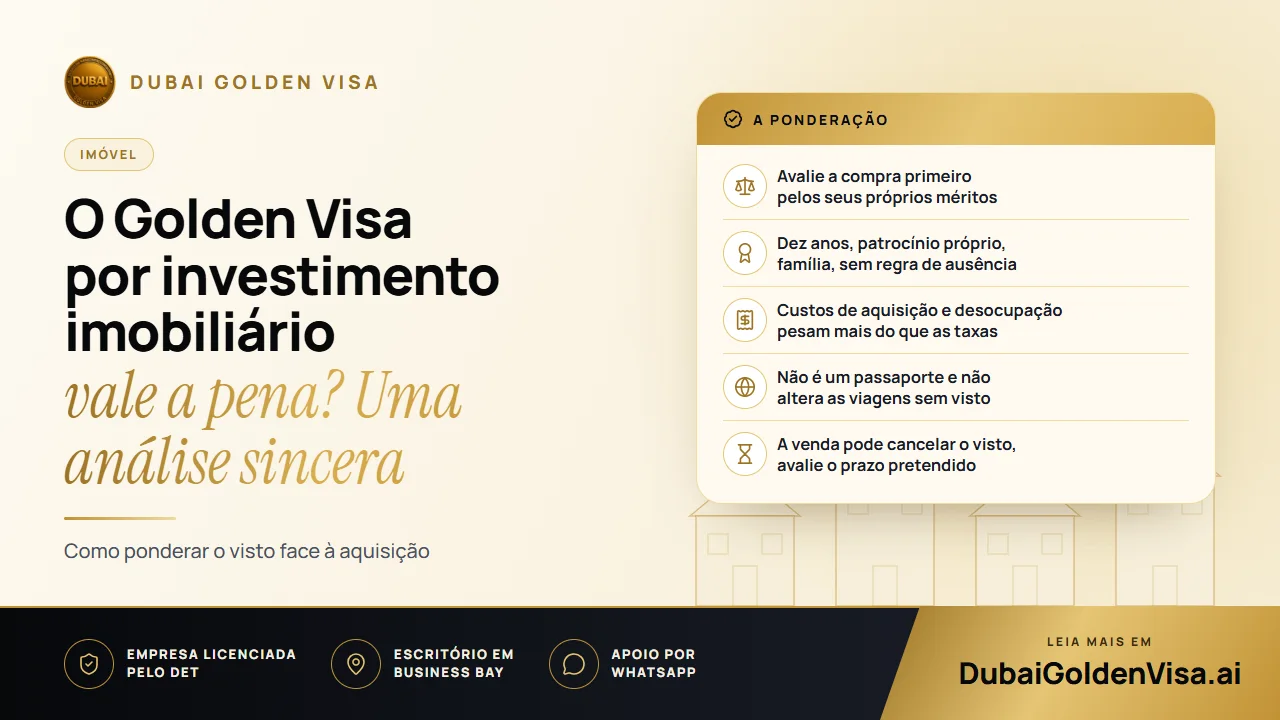
Quando um comprador pergunta se o Golden Visa vale a pena, normalmente quer dizer duas coisas ao mesmo tempo. Vale a pena ter a residência e é sensato gastar AED 2 milhões num imóvel para a obter? São questões diferentes, e é útil dar-lhes uma resposta em separado.
A nossa perspetiva é simples. O visto raramente é a parte mais dispendiosa, pelo que raramente deve constituir a razão principal da compra. Se o imóvel for um bom investimento por si só, a residência é um excelente bónus. Se apenas fizer sentido por causa do visto, pense melhor.
01O que o visto lhe oferece
- Dez anos de residência, renováveis, a partir de um único pedido
- Patrocínio próprio, sem necessidade de empregador ou parceiro local, e sem que uma mudança de emprego ameace o seu estatuto
- Isenção da regra de ausência de seis meses, que pode revogar os vistos de residência padrão
- Inclusão do cônjuge, filhos, pais e pessoal doméstico, assim que o seu próprio visto for emitido
- Uma base estável para abrir contas bancárias, constituir uma empresa e fixar a família
As pessoas singulares nos EAU não pagam imposto sobre o rendimento sobre salários, rendas ou mais-valias imobiliárias. É uma vantagem real, embora decorra da residência em geral e não exclusivamente do Golden Visa. Se o seu país de origem tributar os seus rendimentos mundiais, poderá ainda assim ter de pagar impostos no mesmo; consulte um especialista antes de contabilizar esta poupança.
Dica
Residência não é cidadania
O Golden Visa permite-lhe viver nos EAU. Não lhe confere um passaporte dos EAU, e a entrada noutros países sem visto continuará a ser determinada pelo passaporte de que é titular.
02Quanto custa
Divida os custos em duas parcelas. A primeira é o visto. As taxas governamentais para a via imobiliária rondam os AED 9.459 para o requerente principal, repartidas pela taxa do departamento predial, emolumentos de imigração, Emirates ID e exame médico. Cada membro da família acrescenta cerca de AED 2.710, mais AED 1.180 para o Emirates ID e AED 285 para o exame médico, se for adulto. O seguro de saúde é cobrado à parte.
A segunda parcela é o imóvel. O Dubai cobra uma taxa de transmissão de 4 por cento, normalmente paga pelo comprador, e as agências cobram habitualmente cerca de 2 por cento acrescidos de IVA. As taxas de registo e de administração fiduciária implicam encargos adicionais. Num imóvel de AED 2 milhões, isto traduz-se numa soma considerável para além do preço, contudo trata-se do custo normal de aquisição, que pagaria com ou sem visto.
Um imóvel hipotecado pode ser contabilizado para o valor mínimo pelo seu montante total caso o banco emita uma declaração de não oposição, e as frações na planta com um registo Oqood de um promotor aprovado também são válidas. É possível somar vários imóveis. Se o seu título de propriedade apresentar um valor anterior mais baixo, uma avaliação atual pode por vezes colmatar essa diferença.
03O imóvel justifica o investimento?
É aqui que reside a verdadeira decisão. Os rendimentos de arrendamento no Dubai variam consideravelmente consoante o bairro, o edifício e a tipologia, e os valores apresentados nas brochuras são brutos. Despesas de condomínio, comissões de gestão imobiliária, semanas de desocupação entre inquilinos e custos de manutenção são todos deduzidos antes de auferir qualquer rendimento.
A localização tem mais peso do que a taxa de rentabilidade anunciada. Uma estimativa de rentabilidade elevada numa zona com muitos imóveis novos semelhantes pode esfumar-se quando tiver de concorrer com vizinhos por inquilinos. As comunidades já consolidadas com procura constante tendem a assegurar um rendimento mais estável e previsível. Os preços também não evoluíram de forma linear, e ninguém pode garantir valorizações futuras.
Um bom critério é o seguinte: continuaria a querer ter este imóvel se o visto não existisse? Se a resposta for sim, o visto é uma vantagem praticamente gratuita. Se a resposta for um talvez reticente, poderá estar a esticar o seu orçamento apenas para cumprir um critério de qualificação.
04Quem mais beneficia e quem deve fazer uma pausa
O visto é mais vantajoso para os residentes que já vivem no Dubai, uma vez que põe fim ao ciclo de renovações e desvincula o seu estatuto do empregador. Também é indicado para proprietários de segundas habitações que pretendam entrar e sair livremente, famílias com planos a longo prazo e investidores que já tivessem intenção de aplicar capital aqui.
Pense duas vezes se procura apenas rentabilidade financeira e não tenciona passar tempo nos EAU, se atingir AED 2 milhões representaria um esforço excessivo ou se poderá vir a necessitar de liquidez a curto prazo. Os imóveis não se vendem rapidamente e a manutenção do visto depende da preservação do património que serviu de base à qualificação.
05Como proceder
- 1
Escolha o imóvel primeiro
Escolha um imóvel que faça sentido para os seus planos, com um valor total registado de pelo menos AED 2 milhões.
- 2
Reúna os documentos
Título de propriedade (title deed) ou Oqood, passaporte, fotografia, seguro de saúde e, se houver hipoteca, a declaração de não oposição do banco.
- 3
Apresente o pedido
Processos simples de imóveis e depósitos demoram habitualmente cerca de 5 a 7 dias úteis após a entrega de toda a documentação.
- 4
Exame médico e Emirates ID
Estes passos realizam-se após a aprovação, podendo de seguida incluir a sua família.
Está a pensar comprar um imóvel com o visto em mente? Envie-nos uma mensagem por WhatsApp antes de assinar qualquer documento. Podemos verificar se o imóvel e o respetivo valor são adequados para o visto e confirmar os custos em vigor, para que tome uma decisão informada com base em factos.
Perguntas sobre este tema
Sim. Um ou mais imóveis com um valor registado conjunto de pelo menos AED 2 milhões permitem a qualificação, e um imóvel hipotecado é contabilizado pelo seu valor total mediante uma declaração bancária.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



