

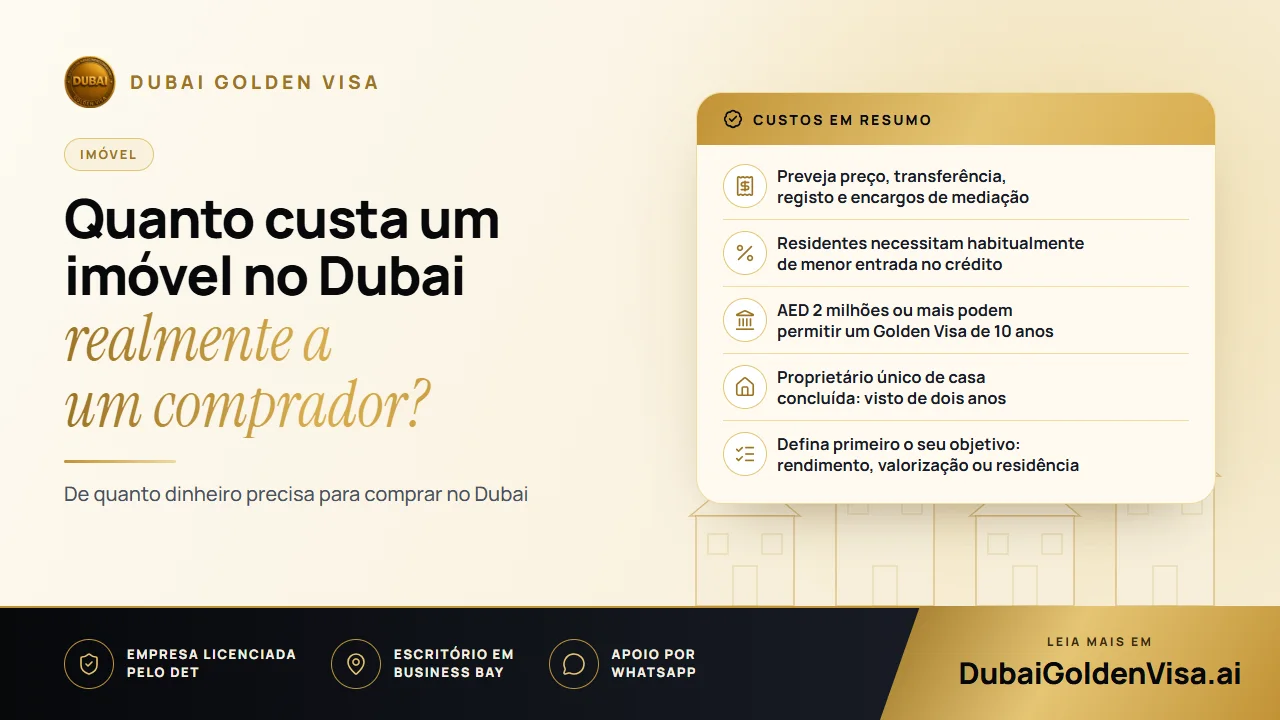
A maioria das pessoas começa com um intervalo de preços em mente e descobre mais tarde que o valor real é superior. Uma casa anunciada por um milhão de dirhams não custará exatamente um milhão no momento em que tiver as chaves na mão. Ao somar as taxas, as regras de entrada e a questão da residência, as contas tornam-se bastante diferentes.
Este guia analisa o investimento financeiro na ordem em que o irá encontrar: o preço de compra, os custos adicionais, o financiamento e, por fim, os valores de imóveis que podem conduzir a um visto. Foi elaborado tanto para compradores que já residem aqui como para os que ainda se encontram no estrangeiro.
01Não existe um preço mínimo único
O Dubai não estabelece um limite mínimo legal para a compra de habitação nas zonas abertas à propriedade estrangeira. Há estúdios em zonas residenciais mais recentes anunciados a preços muito inferiores aos de apartamentos junto à água, e o mercado tem opções para quase todos os orçamentos. O que muda com o preço é o leque de possibilidades que a compra lhe pode proporcionar.
Se o seu objetivo for o rendimento de arrendamento, uma fração mais pequena numa comunidade residencial movimentada poderá ser adequada. Se pretender a valorização do capital, a localização e a promotora imobiliária são mais importantes do que a área. E se o seu objetivo for a residência, o valor do imóvel passa a ser o critério principal, o qual abordamos abaixo.
02Os custos que acrescem ao preço
Quem compra casa pela primeira vez é frequentemente surpreendido pelos custos adicionais. Como orientação geral, conte com os seguintes elementos e solicite ao seu mediador imobiliário ou à nossa equipa a confirmação dos valores exatos em vigor antes de assumir qualquer compromisso.
- Taxa de transferência do Dubai Land Department, habitualmente cerca de 4 por cento do preço de compra.
- Taxa de registo, geralmente de alguns milhares de dirhams.
- Comissão da imobiliária, frequentemente cerca de 2 por cento mais IVA, consoante o que acordar.
- Registo da hipoteca, caso recorra a financiamento bancário, calculado sobre o montante do empréstimo.
- Taxas anuais de condomínio do edifício (service charges), que variam significativamente consoante a comunidade e são cobradas em função da área.
- Custos de avaliação e comissões de abertura do processo bancário, caso financie a compra.
No seu conjunto, uma aquisição pode custar vários pontos percentuais acima do preço anunciado apenas no primeiro ano. É por essa razão que convém calcular o montante total antes de avançar com uma proposta.
03Financiar uma compra sendo estrangeiro
Sim, os cidadãos estrangeiros podem obter um crédito à habitação nos EAU. De forma geral, os bancos financiam uma percentagem mais elevada do preço a residentes do que a compradores que vivem no estrangeiro, pelo que um não residente deve prever uma entrada superior. As condições, as taxas de juro e a duração do empréstimo dependem do banco, dos seus rendimentos e do seu historial de crédito, oscilando de acordo com o mercado.
As compras na planta funcionam habitualmente de forma distinta. A maioria das promotoras imobiliárias disponibiliza um plano de pagamentos faseado ao longo do período de construção em vez de um empréstimo bancário, pagando o comprador em prestações até à entrega das chaves. Se pretende comprar desta forma, confirme se o projeto se encontra devidamente registado e a promotora aprovada.
Dica
Faça as contas antes de se encantar pela vista
Calcule a sua necessidade global de liquidez: entrada, taxas, encargos de condomínio do primeiro ano e uma pequena reserva financeira. Se esse valor estiver no limite das suas possibilidades, optar por uma fração ligeiramente mais acessível é frequentemente mais prudente do que uma compra sob pressão financeira.
04Que valores de imóveis permitem obter um visto
Existem dois patamares fundamentais para a maioria dos compradores. O primeiro é de AED 2 milhões. Um património imobiliário desse valor ou superior, titulado num único Título de propriedade (title deed) ou em vários, pode fundamentar um Golden Visa com a duração de dez anos, renovável. Uma habitação adquirida na planta com registo Oqood junto de uma promotora aprovada é válida para este efeito, e um imóvel hipotecado é contabilizado pelo seu valor total mediante a apresentação de uma carta de não oposição emitida pelo banco. Caso o seu título de propriedade apresente um valor de aquisição antigo e mais reduzido, pode ser utilizada uma avaliação atualizada em sua substituição.
A segunda via é mais acessível. Desde 1 de maio de 2026, quem possuir em exclusivo a titularidade de uma habitação concluída pode requerer um visto de investidor imobiliário de dois anos sem qualquer valor mínimo. No caso de coproprietários, cada um necessita de deter uma quota-parte registada de valor igual ou superior a AED 400 000. Para compradores com 55 anos ou mais, um imóvel de valor igual ou superior a AED 1 milhão pode suportar um visto de reforma de cinco anos.
Nenhuma destas situações justifica pagar acima do valor real. Adquira o imóvel que se ajuste aos seus planos e, em seguida, verifique a que visto tem direito. Se o valor não atingir os AED 2 milhões, a aquisição de uma segunda fração pode, por vezes, suprir a diferença.
05Escolher onde comprar
As diferentes zonas distinguem-se por aquilo que oferecem. Bairros ribeirinhos consolidados e áreas centrais têm preços mais elevados e uma procura sustentada por parte de inquilinos que procuram uma morada de prestígio. Comunidades mais recentes e acessíveis tendem a atrair investidores em busca de rentabilidades de arrendamento estáveis. Seja qual for a sua opção, analise quantas frações comparáveis se encontram para arrendamento ou venda nas imediações, o valor da taxa de condomínio, a proximidade aos transportes e há quanto tempo a comunidade foi concluída.
Os preços subiram substancialmente nos últimos anos em vários bairros, pelo que convém comparar transações recentes em vez de se basear apenas nos preços dos anúncios. Solicite o histórico de vendas registadas para imóveis comparáveis e adote cautela em qualquer zona onde os preços pedidos superem consideravelmente os valores das transações efetivas.
06Uma lista breve de verificação antes de comprar
- Defina o seu objetivo: rendimento, valorização, residência ou uma combinação de vários.
- Estabeleça um orçamento que contemple todas as taxas e encargos, e não apenas o preço de compra.
- Verifique os dados do título de propriedade ou do registo Oqood e a identidade dos titulares que irão figurar no documento.
- Informe-se sobre a forma como o valor do imóvel será registado caso tencione solicitar um visto.
- Planeie o seu testamento e a sua estratégia de saída antes de assinar, e não a posteriori.
Está a pensar comprar e tem dúvidas sobre qual o visto que o seu orçamento permite obter? Envie-nos uma mensagem pelo WhatsApp para uma avaliação gratuita. Analisaremos os seus números e esclarecê-lo-emos com total transparência sobre as opções possíveis.
Perguntas sobre este tema
Sim, é possível. Desde 1 de maio de 2026, o proprietário único de uma habitação concluída pode candidatar-se a um visto de investidor imobiliário de dois anos sem qualquer valor mínimo, necessitando os coproprietários de uma quota-parte registada de AED 400 000 cada um. Apenas o Golden Visa exige o montante de AED 2 milhões.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



