

Para a maioria dos compradores, recorrer a um crédito hipotecário é o processo natural de aquisição. Poucas pessoas pagam a pronto um apartamento de AED 2 milhões, pelo que seria incoerente se o financiamento bancário excluísse o Golden Visa. Não exclui. Um imóvel hipotecado pode servir de suporte a um visto de dez anos, desde que se cumpram alguns requisitos.
Este guia esclarece essas condições de forma estruturada e desmistifica a ideia antiga de que é necessário amortizar metade do preço antes de avançar. Se já ouviu essa informação, continue a ler.
01A regra do valor e a antiga regra dos pagamentos
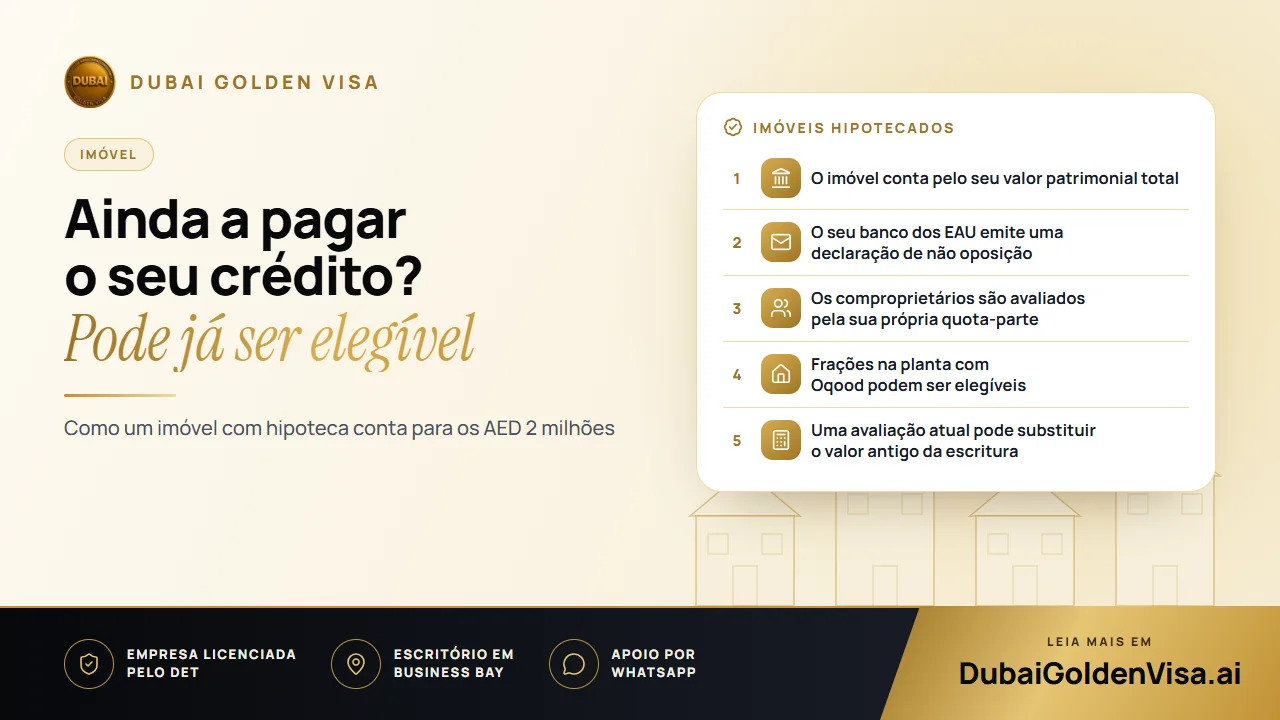
Durante anos, muitos requerentes eram informados de que tinham de ter liquidado cerca de metade do valor antes de apresentar o pedido. Essa orientação foi revogada. Hoje em dia, o fator determinante é o valor do imóvel, não o montante já pago. Um imóvel avaliado em AED 2 milhões ou mais é elegível com base nesse valor, quer esteja totalmente pago, hipotecado ou a ser liquidado em prestações.
O valor de referência provém habitualmente do seu título de propriedade (title deed) ou, se a escritura for antiga e o valor inferior, de uma avaliação atual emitida pelo Dubai Land Department. Se o mercado imobiliário valorizou desde a sua compra, essa avaliação atualizada pode garantir a sua elegibilidade.
02O que o banco deve atestar
A entidade financiadora tem de emitir uma declaração de não oposição (NOC). Este documento declara que a instituição bancária não se opõe à emissão de uma autorização de residência com base no imóvel e detalha quanto já foi amortizado e qual o saldo em dívida. O mutuante tem de ser obrigatoriamente um banco dos EAU.
Solicite esta declaração com antecedência. Alguns bancos demoram vários dias úteis a processá-la e outros têm procedimentos internos específicos. Um contacto prévio com o seu gestor de conta antes de submeter o processo pode poupar-lhe uma semana.
Dica
Registo de encargo sobre o imóvel
Quando um imóvel serve de base a um Golden Visa, é averbada uma restrição ao registo predial para assegurar a manutenção da propriedade enquanto o visto vigorar. Este ónus coexiste com a hipoteca bancária. Se pretender vender o imóvel ou renegociar o crédito mais tarde, fale connosco previamente para planear as etapas pela ordem correta.
03Compropriedade e múltiplos imóveis
Não é obrigatório ter apenas um imóvel de AED 2 milhões. É possível agregar várias escrituras em seu nome. No entanto, em regime de compropriedade, o critério incide sobre a sua quota-parte. Se o senhor ou a senhora e um sócio detiverem em partes iguais um apartamento de AED 3 milhões, a sua quota é de AED 1,5 milhões, não atingindo o patamar mínimo por si só.
Para cônjuges, o regime de avaliação costuma ser mais flexível, pelo que convém verificar a distribuição no registo e se a certidão de casamento se encontra devidamente legalizada para utilização nos EAU. Caso planeie juntar vários imóveis, garanta que cada um está registado em seu nome e que dispõe dos extratos ou avaliações necessários.
04Imóveis concluídos e frações na planta
- Imóvel concluído: o processo é instruído com o título de propriedade (title deed) e o comprovativo de valor do departamento predial.
- Imóvel na planta: utilizam-se o registo Oqood e o preço de aquisição contratual, exigindo-se que o promotor esteja aprovado. O montante pago até ao momento não altera os critérios de elegibilidade.
- Imóvel na planta com hipoteca: é necessária a declaração do banco e, quando aplicável, uma declaração do promotor.
05Documentos e etapas do processo
- 1
Verificação da escritura e quota-parte
Confirme o valor registado, a percentagem de propriedade e se é necessária uma nova avaliação oficial.
- 2
Obtenção da declaração bancária
Solicite ao seu banco a declaração de não oposição discriminando o capital amortizado e o montante em dívida.
- 3
Submissão do pedido
O seu processo é submetido enquanto estiver nos EAU ou mediante uma autorização de entrada caso se encontre no estrangeiro.
- 4
Exame médico e Emirates ID
Realize o exame médico de aptidão e a recolha de dados biométricos assim que o pedido for aprovado.
Os processos imobiliários com documentação completa demoram, habitualmente, entre cinco a sete dias úteis. As taxas governamentais para o requerente principal rondam os AED 9.459; cada membro da família acresce cerca de AED 2.710, mais AED 1.180 pelo Emirates ID e AED 285 pelo exame médico, no caso de adultos.
06Erros frequentes a evitar
O equívoco mais habitual é assumir que o valor já amortizado dita a elegibilidade. O segundo é desconsiderar a compropriedade e calcular o valor global do imóvel. O terceiro é deixar a declaração bancária para o fim, o que atrasa todo o processo. Analisamos estes três aspetos antes de avançar com a submissão.
Se tem um crédito à habitação e pretende saber se já pode concorrer, envie-nos uma mensagem pelo WhatsApp com uma fotografia do seu título de propriedade. Faremos uma análise prévia gratuita de elegibilidade e indicaremos que documentos solicitar primeiro.
Perguntas sobre este tema
A entidade financiadora tem de ser um banco dos EAU. Empréstimos concedidos por entidades estrangeiras geralmente não são aceites para este efeito.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



