Muitos proprietários no Dubai adiam o pedido do Golden Visa por presumirem que o banco ainda detém uma parte demasiado grande da sua casa. É uma preocupação compreensível, mas geralmente infundada. Um imóvel com hipoteca pode servir de base a uma residência de dez anos, e o valor contabilizado é o valor integral da habitação, e não apenas a parte que já amortizou.
O que faz a diferença é a documentação. As autoridades exigem a confirmação de que a entidade financeira autoriza a emissão de um visto de residência associado ao imóvel. Este artigo explica como funciona o processo, a quem se destina e quais são os erros mais comuns.
01Como é avaliado um imóvel financiado
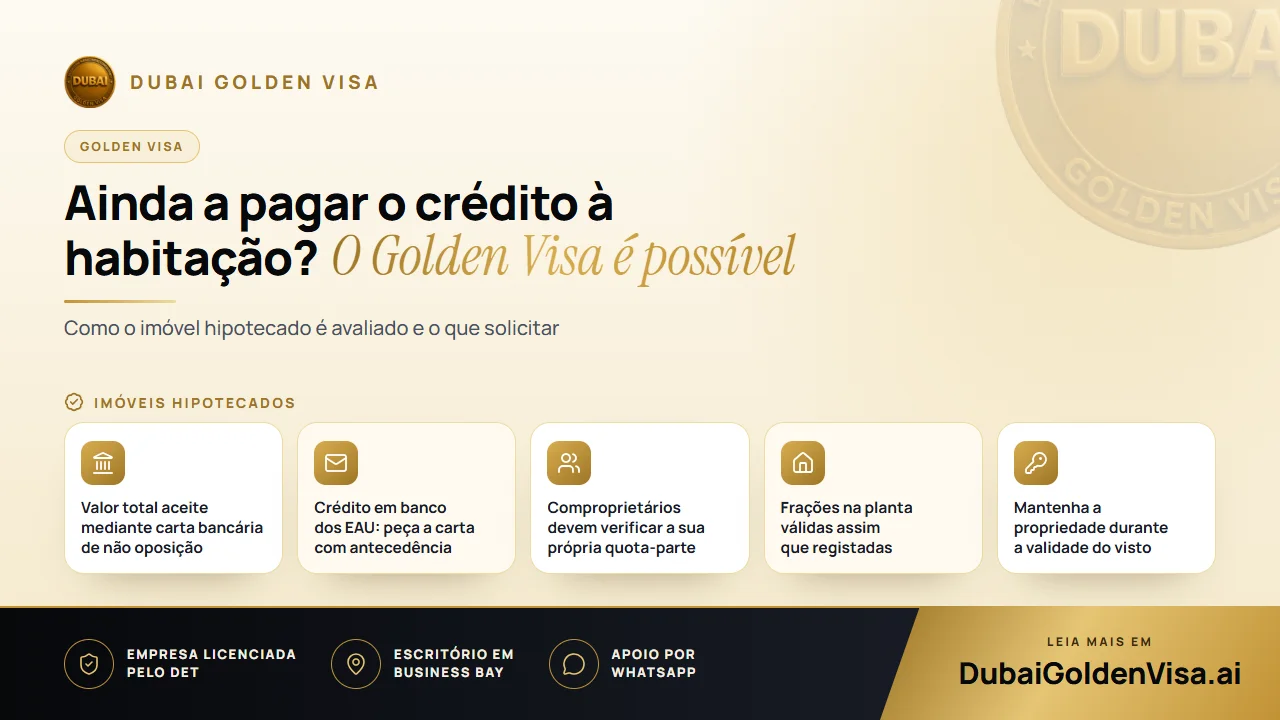
Pela via do investimento imobiliário, o critério principal é que o seu imóvel nos EAU tenha um valor igual ou superior a AED 2 milhões. A existência de uma hipoteca não altera esse critério. O seu imóvel é avaliado pelo seu valor integral, sendo a intervenção do banco comprovada através de um único documento de apoio.
Esse documento é uma declaração de não oposição emitida pelo banco titular do empréstimo. Esta declaração confirma às autoridades que a entidade credora autoriza a utilização do imóvel como base para a sua residência. É também habitual que a carta indique o montante já liquidado e o saldo em dívida, permitindo às autoridades uma visão global da situação.
O empréstimo em si deve ser contratado junto de um banco a operar nos EAU. Um crédito à habitação obtido junto de uma instituição no seu país de origem constitui uma situação distinta e não corresponde ao tipo de financiamento previsto para este processo. Se o seu financiamento for estrangeiro, fale connosco antes de iniciar o processo.
Dica
Solicite a carta correta ao banco
Ao contactar o seu gestor de conta, indique que a carta se destina a um pedido de residência com base em investimento imobiliário. Solicite uma declaração de não oposição que discrimine o valor já pago e o montante em dívida. Uma carta que omita qualquer um destes valores é a razão mais frequente para a devolução de um processo com hipoteca para correções.
02Comproprietários e casais
A compropriedade exige mais atenção do que a própria hipoteca. Se o seu nome constar de um título de propriedade juntamente com o do cônjuge, de um irmão ou de um sócio, é a sua quota-parte individual que tem de atingir o limite mínimo. A presença de dois nomes num único título não permite somar um valor único de AED 2 milhões entre ambos.
Considere o caso de um casal que comprou um imóvel de AED 3 milhões com recurso a um empréstimo conjunto. Cada um detém metade, no valor de AED 1,5 milhões, pelo que nenhum atinge individualmente o limiar exigido. A solução prática passa frequentemente por reestruturar a titularidade para que um dos cônjuges detenha a quota elegível, atuando depois como patrocinador do outro como membro da família. Um imóvel de AED 4 milhões ou mais dividido em partes iguais permite que ambos os proprietários se qualifiquem por direito próprio.
Uma vez que as estruturas de propriedade podem ser reorganizadas antes da candidatura, mas são complexas de alterar posteriormente, este é o momento ideal para falar connosco se estiver a planear uma aquisição.
03Compras na planta e a prestações
Um imóvel adquirido a uma promotora com um plano de pagamentos faseados não constitui uma hipoteca bancária, mas pode ser igualmente elegível. Uma fração na planta de uma promotora aprovada é válida assim que estiver registada no Dubai Land Department através do Oqood, independentemente do montante que já tenha liquidado. O contrato de compra e venda assinado, por si só, não é suficiente, visto que as autoridades se baseiam exclusivamente no registo.
Se conjugar uma fração na planta com um imóvel concluído, os valores podem ser somados, desde que ambos estejam registados em seu nome.
04O que fazer se o valor for insuficiente
Existem algumas soluções práticas recorrentes quando o valor de um imóvel se situa ligeiramente abaixo de AED 2 milhões.
- Solicitar uma avaliação atualizada. Se o mercado valorizou desde a compra, uma avaliação emitida pelo Dubai Land Department pode substituir o valor mais antigo que consta do seu título de propriedade.
- Adicionar um segundo imóvel. Uma fração de menor dimensão registada em seu nome pode permitir que o valor total combinado atinja o patamar exigido.
- Considerar, provisoriamente, o visto de investidor imobiliário de dois anos. Desde 1 de maio de 2026, o proprietário único de um imóvel concluído não tem exigência de valor mínimo, ao passo que os comproprietários necessitam de uma quota registada de valor igual ou superior a AED 400.000 cada. Desta forma, mantém a sua residência enquanto reúne condições para o visto principal.
05Etapas do processo
- 1
Reunir os documentos do imóvel
O seu título de propriedade (title deed) ou certificado Oqood, o contrato de hipoteca e o seu passaporte.
- 2
Solicitar a carta ao banco
Trate disto em primeiro lugar, pois é o único documento que depende dos prazos de uma entidade externa.
- 3
Confirmar o valor
Verificamos o valor constante do título face ao limite legal e organizamos uma avaliação caso seja vantajoso.
- 4
Submeter a candidatura
Os pedidos são apresentados enquanto se encontra nos EAU. Se estiver no estrangeiro, uma autorização de entrada permite a sua deslocação ao país.
- 5
Exame médico e Emirates ID
Ambos são realizados após a aprovação, tratando a nossa equipa do respetivo agendamento.
Após a apresentação de toda a documentação, os processos imobiliários demoram geralmente cerca de cinco a sete dias úteis. As taxas governamentais para o requerente principal rondam os AED 9.459, e cada membro da família tem um custo aproximado de AED 2.710 acrescido de AED 1.180 para o Emirates ID, realizando os adultos o exame médico. Estes valores são indicativos, pelo que confirmamos o montante exato antes de qualquer pagamento.
06Após a emissão do visto
O visto está associado ao imóvel; assim, a sua alienação ou a execução da garantia por parte do banco credor pode cessar a base da sua residência. Se pretender refinanciar ou vender o imóvel durante o período de dez anos, contacte-nos previamente para estruturarmos o passo seguinte.
A vantagem reside no facto de os titulares de Golden Visa estarem isentos da regra de ausência de seis meses que revoga os vistos de residência comuns, usufruindo da liberdade de viajar e permanecer fora do país por longos períodos. O senhor/a senhora e os familiares que patrocinar deverão dispor de um seguro de saúde válido.
Tem dúvidas se o seu imóvel hipotecado é elegível? Contacte-nos pelo WhatsApp para uma análise gratuita. Envie uma fotografia do seu título de propriedade e os dados do empréstimo para lhe esclarecermos com precisão a sua situação.
Perguntas sobre este tema
Não. A entidade financeira limita-se a confirmar por escrito que autoriza a concessão da residência associada ao imóvel. A aprovação final compete exclusivamente ao governo.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.