

Durante algum tempo, pedia-se aos compradores que pretendiam obter residência através de património imobiliário que comprovassem que uma parte substancial do preço já havia sido liquidada. Isso vinculava o visto a um montante inicial elevado e deixava-o fora do alcance de quem comprava através de um plano de pagamentos.
Essa condição de pagamento mínimo foi eliminada. De seguida, explicamos como se apresenta a regra atualmente, como se enquadram os planos de pagamento e o que continua a ser necessário assegurar antes de submeter o pedido.
01O que a regra determina hoje em dia
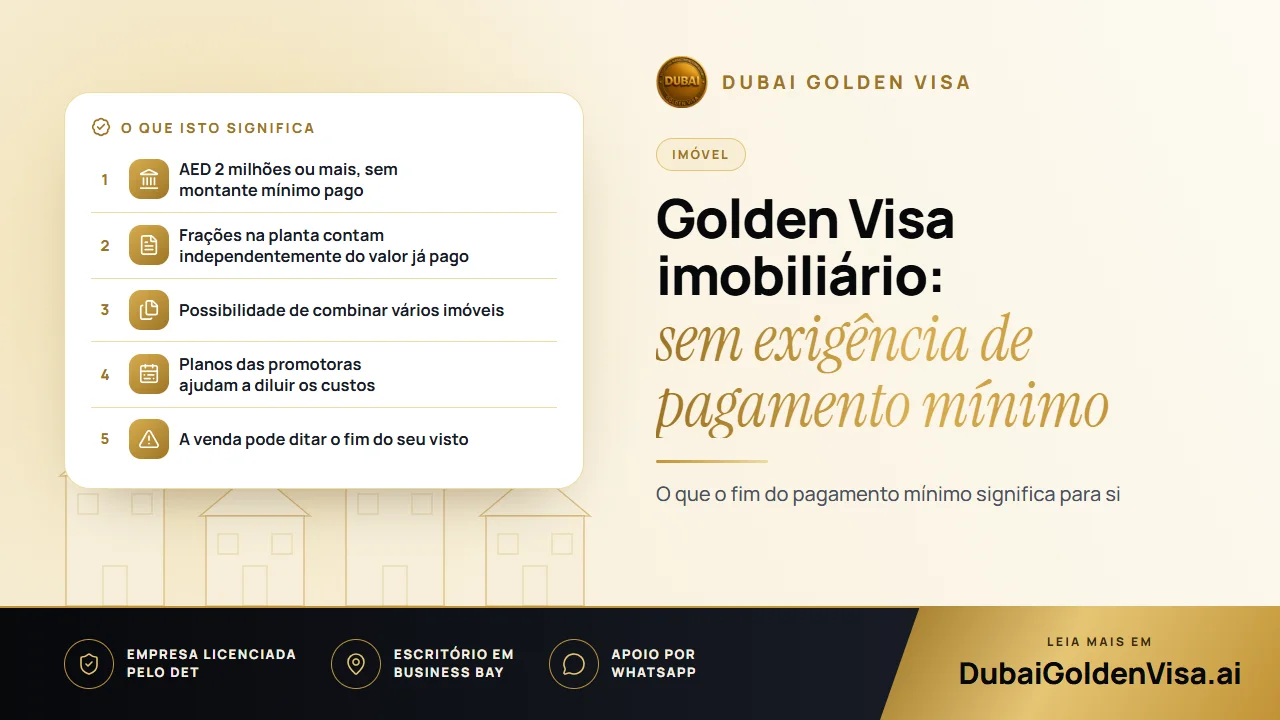
Na via de investimento imobiliário, o critério de avaliação é o valor dos imóveis nos EAU registados em seu nome: AED 2 milhões ou mais. Pouco importa a fração do preço que já liquidou. Um imóvel concluído, uma fração na planta com registo Oqood de um promotor aprovado, um imóvel hipotecado com uma carta de não objeção do banco e uma combinação de várias unidades são todos elegíveis.
Se for comproprietário, é a sua quota-parte que tem de atingir o valor limite. Se adquiriu o imóvel há algum tempo, uma avaliação atualizada do Dubai Land Department pode substituir o preço de compra mais antigo.
02O que muda e o que permanece igual
A alteração da regra remove um entrave à obtenção do visto, mas não elimina o custo de aquisição. O senhor continua a ter de ter capacidade financeira para o imóvel, e o calendário de pagamentos do promotor ou as condições bancárias continuam a aplicar-se. A diferença é que um plano com prestações reduzidas já não impede o pedido enquanto ainda estiver a pagar.
- Os compradores de imóveis na planta podem candidatar-se logo que a fração esteja registada, em vez de terem de aguardar pela entrega das chaves.
- Quem paga de forma faseada pode aproveitar o plano para diluir os custos, sem ter de se preocupar com um patamar mínimo liquidado.
- Os proprietários com crédito à habitação necessitam da carta do banco, em vez de terem de comprovar uma percentagem fixa já amortizada.
- Os proprietários de várias frações de menor dimensão podem somar o valor das mesmas.
Dica
Não ultrapasse as suas possibilidades financeiras
Um visto não é motivo para assumir encargos que não consiga suportar. O incumprimento de prestações pode originar penalizações por parte do promotor ou da instituição bancária e, na pior das hipóteses, a perda da propriedade e do visto associado. Planeie em primeiro lugar o orçamento e, só depois, o visto.
03Formas de os compradores repartirem os custos
Muitos promotores disponibilizam planos de pagamento que decorrem ao longo da construção e, nalguns casos, por um período após a conclusão da obra. As condições variam consoante o projeto, pelo que convém comparar o calendário e o valor total, e não apenas a primeira prestação.
O crédito bancário é a outra solução comum. Geralmente, as instituições financeiras exigem uma entrada, pelo que a quantia inicial necessária dependerá do banco e do seu perfil. Alguns compradores utilizam também as suas próprias poupanças em tranches ou alienam património noutro local. Não tratamos do financiamento, mas teremos todo o gosto em analisar o seu plano sob a perspetiva do visto.
04Passos para se candidatar
- 1
Confirmar a elegibilidade do imóvel
Verifique o valor registado, os proprietários e, no caso de compras na planta, o Oqood e a aprovação do promotor.
- 2
Reunir a documentação
Título de propriedade (title deed) ou Oqood, passaporte com validade mínima de seis meses, fotografia, seguro de saúde e declaração bancária caso exista hipoteca.
- 3
Verificação do valor
Se a escritura indicar um valor antigo, uma avaliação oficial pode comprovar o montante atual.
- 4
Submeter a candidatura
Tratamos de submeter o processo por si. Se estiver no estrangeiro, uma autorização de entrada permitir-lhe-á viajar até cá para concluir o procedimento.
- 5
Exame médico e Emirates ID
Ambos decorrem após a aprovação inicial, sendo agendados por nós nos horários que lhe forem mais convenientes.
- 6
Emissão do visto de dez anos
O seu visto de residência é averbado e os seus familiares podem ser incluídos no processo.
Com a documentação completa, os processos imobiliários costumam demorar entre cinco e sete dias úteis. As taxas governamentais para o requerente principal rondam os AED 9 459, acrescendo cerca de AED 2 710 por cada membro da família, além de AED 1 180 para o Emirates ID e AED 285 para o exame médico de um adulto.
05Manter o visto após a aprovação
O titular de um Golden Visa não precisa de residir a tempo inteiro nos EAU e está isento da regra de ausência de seis meses que se aplica aos vistos de residência comuns. O requisito fundamental é que o imóvel permaneça em seu nome. Caso o venda e fique abaixo do patamar mínimo, o fundamento da sua residência extingue-se em conjunto; por isso, consulte-nos antes de o colocar à venda.
Está a ponderar comprar com vista à obtenção do visto ou já subscreveu um plano de pagamentos? Envie-nos uma mensagem por WhatsApp para uma análise gratuita. Iremos informá-lo se a sua aquisição confere direito ao Golden Visa e indicar o que deve ter preparado.
Perguntas sobre este tema
Sim, desde que esteja registado através de Oqood e tenha sido adquirido a um promotor imobiliário aprovado. O valor total é considerado, qualquer que seja o montante pago até ao momento.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



