

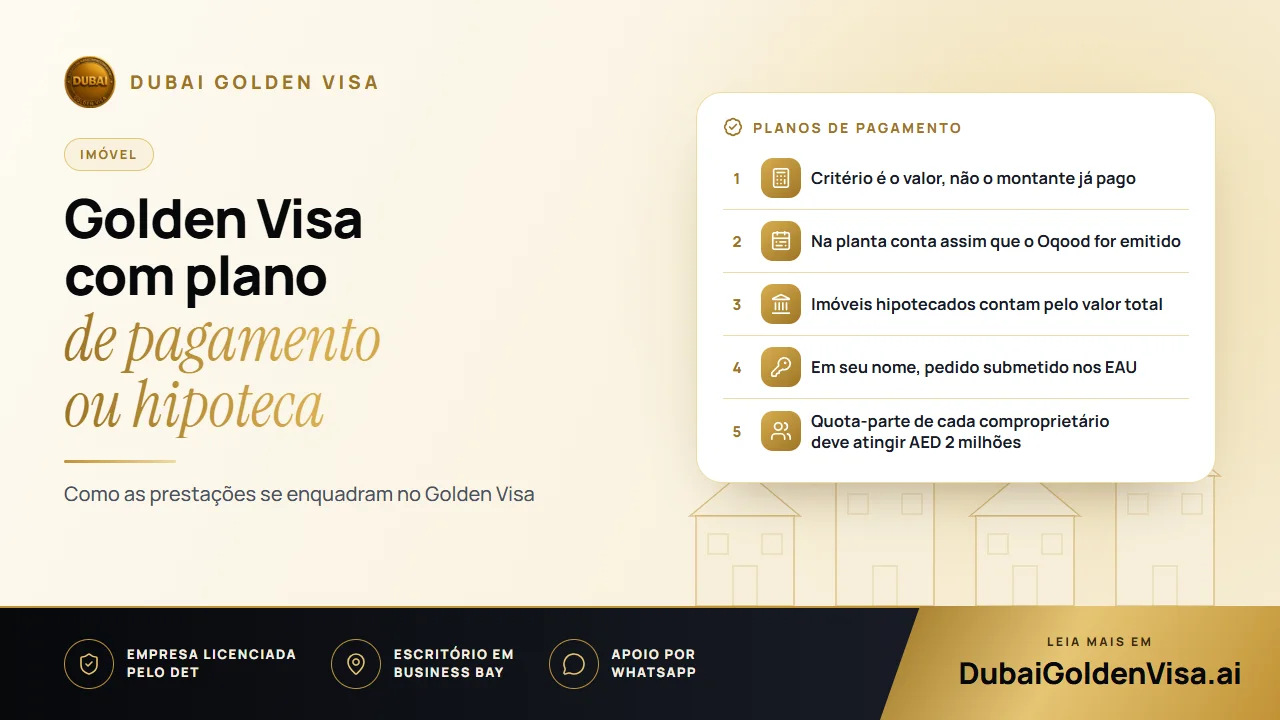
Muitos compradores no Dubai nunca passam um único cheque pelo valor total. Pagam uma entrada, cumprem o calendário da promotora ao longo de alguns anos ou financiam o restante através de um banco. Surge então uma dúvida comum: um imóvel que ainda está a pagar conta para o Golden Visa?
Na maioria dos casos, sim. Os serviços de imigração preocupam-se com o que está registado em seu nome e quanto vale, e não com quanto dinheiro já saiu da sua conta bancária. Vamos analisar como isso funciona para um plano de pagamento, uma hipoteca ou uma combinação de ambos.
01A regra básica num parágrafo
A via imobiliária concede uma residência de dez anos, renovável, a quem detenha imóveis nos EAU no valor de AED 2 milhões ou mais. Esse valor pode estar concentrado numa única habitação ou distribuído por vários títulos. O titular é o seu próprio patrocinador, pelo que nenhum empregador ou parceiro local está envolvido. Tudo o restante neste artigo visa explicar como comprovar esse valor quando a compra ainda não está totalmente liquidada.
02Como é tratado um plano de pagamento da promotora
Numa compra na planta, o senhor ou a senhora recebe um Oqood, o registo que formaliza o seu contrato com uma promotora aprovada junto do DLD. Uma vez existente esse registo, a fração pode ser contabilizada pelo valor do contrato, qualquer que seja a fase dos seus pagamentos.
Assim, se pagou apenas a primeira prestação de um apartamento de AED 2,4 milhões, o valor registado continua a ser de AED 2,4 milhões. Não precisa de esperar pela entrega das chaves nem pelo pagamento final. O que necessita é de uma promotora aprovada e de um registo devidamente concluído.
- O contrato de compra e venda com a indicação do preço total
- O registo Oqood da fração
- Uma declaração de pagamentos emitida pela promotora, indicando o que já liquidou e o saldo em dívida
- O seu passaporte e o Emirates ID, caso já possua um
03Como é tratada uma hipoteca
Um imóvel adquirido com financiamento bancário também conta pelo seu valor total, e não apenas pela parte que já amortizou. O banco detém uma garantia sobre o imóvel, mas a propriedade continua a ser sua. Na nossa experiência, a carta de não objeção do banco é o documento que assegura a fluidez do processo, pelo que a solicitamos logo no início para não sermos surpreendidos à última hora.
Diz-se por vezes a alguns requerentes que certos requisitos foram dispensados. A prática pode variar de caso para caso, pelo que nos precavemos com a carta e ficamos satisfeitos se esta acabar por não ser solicitada.
Dica
Compra mais antiga, valor atualizado
Se comprou há alguns anos e o título indica um preço inferior a AED 2 milhões, uma avaliação atualizada e reconhecida pelo DLD pode substituir o valor antigo. Vale a pena verificar esta possibilidade antes de adquirir outra fração apenas para perfazer o montante em falta.
04O que não muda
- O valor total registado deve atingir AED 2 milhões, seja numa única fração ou em várias.
- O imóvel deve estar registado no departamento predial, como título de propriedade (title deed) ou Oqood. O formulário de reserva, por si só, não é suficiente.
- Deve ser o proprietário registado. Na compropriedade, o que se avalia é a sua quota-parte, pelo que cada comproprietário deve verificar a respetiva divisão.
- O pedido é submetido enquanto estiver nos EAU. Caso se encontre no estrangeiro, uma autorização de entrada permite-lhe viajar primeiro.
05Uma ordem de procedimentos sensata
- 1
Verificar o registo
Certifique-se de que o título ou o Oqood contém o seu nome e o valor correto antes de submeter qualquer processo.
- 2
Reunir a documentação financeira
Havendo hipoteca, solicite ao banco a carta de não objeção. Existindo um plano de pagamento, peça à promotora um extrato devidamente atualizado.
- 3
Submeter o pedido
O seu processo dá entrada no departamento predial e segue depois para a imigração. Os processos imobiliários costumam demorar cerca de cinco a sete dias úteis a partir do momento em que a documentação está completa.
- 4
Exame médico e dados biométricos
Estes passos ocorrem após a aprovação. O seu visto atual só é cancelado após a aprovação inicial, pelo que nunca ficará em situação irregular.
06Aspetos práticos antes de assumir um plano
Se o Golden Visa faz parte das suas motivações de compra, leia o plano de pagamentos com tanta atenção como a brochura. Confirme que o valor registado da fração atinge AED 2 milhões, e não um montante com desconto de lançamento. Um imóvel avaliado no limiar pode facilmente ficar aquém do exigido assim que o desconto for aplicado no contrato.
Pense também a longo prazo. O visto depende do imóvel, pelo que a sua venda pode cessar a residência, a menos que o substitua por outro ativo elegível. Planeie a sua estratégia de saída a ter isso em conta, sobretudo num plano de pagamentos longo, em que possa ter a tentação de vender antes da conclusão da obra.
Por fim, inclua no orçamento as taxas governamentais. A via imobiliária custa cerca de AED 9 459 para o requerente principal, e cerca de AED 2 710 por cada membro da família, acrescendo AED 1 180 para o Emirates ID e cerca de AED 285 para o exame médico de adultos. Trata-se de valores aproximados e confirmamos o total em vigor antes de efetuar qualquer pagamento.
Tem dúvidas se o seu plano de pagamento ou hipoteca é elegível? Envie-nos uma fotografia do seu Oqood ou título de propriedade (title deed) pelo WhatsApp e faremos uma verificação gratuita e sem rodeios.
Perguntas sobre este tema
Não. Uma fração na planta com Oqood emitido por uma promotora aprovada conta pelo valor contratual, independentemente do que pagou até à data.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



