

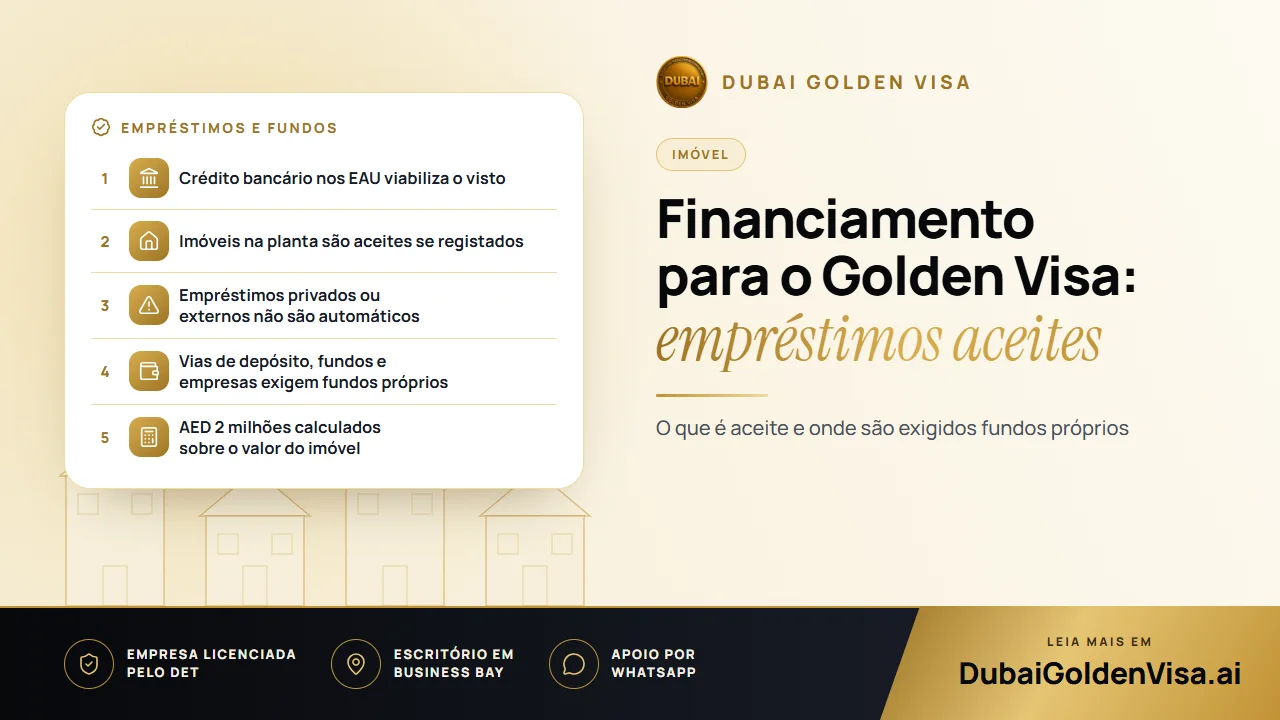
A maioria das pessoas interessadas numa residência de dez anos nos EAU não tem AED 2 milhões disponíveis numa conta poupança. Surge assim frequentemente a questão: é possível recorrer a fundos emprestados? A resposta é sim em determinadas circunstâncias e não noutras, residindo a diferença naquilo que o senhor/a senhora está a adquirir.
O setor imobiliário recebe um tratamento distinto de um depósito ou de uma participação societária. Compreender o motivo ajudá-lo-á a decidir a estrutura de financiamento da sua aquisição antes de assinar qualquer contrato.
01Por que razão os imóveis constituem a exceção
Ao adquirir uma habitação, passa a deter um ativo físico registado em seu nome junto do Dubai Land Department (DLD). O banco poderá deter uma hipoteca sobre o bem, mas o título de propriedade (title deed) pertence-lhe. É o próprio imóvel que serve de suporte à sua residência.
Nos depósitos, fundos e participações em empresas dá-se o oposto: aí, o capital em dinheiro é o próprio investimento. Se recorrer a um empréstimo, não haverá qualquer património seu a garantir o visto. Nessas vias, exige-se que os fundos sejam próprios, podendo ser solicitada a comprovação da sua proveniência.
02Crédito à habitação junto de um banco dos EAU
Trata-se do método mais habitual e seguro para utilizar capital financiado. No passado, os compradores com crédito à habitação tinham de amortizar uma parte substancial do valor antes de apresentar a candidatura, o que excluía a maioria dos titulares com uma entrada convencional. Este cenário mudou: um imóvel hipotecado pode agora ser contabilizado pelo seu valor integral, desde que o banco emita uma declaração de não oposição.
A título de exemplo, considere-se um apartamento adquirido por AED 2,4 milhões com 20 por cento de entrada e financiamento bancário para o montante remanescente. Como o valor integral do imóvel supera o limiar exigido, a habitação é elegível, mesmo com a maior parte financiada pela instituição bancária. A titularidade, a avaliação e a documentação bancária continuam sujeitas a validação, pelo que a aprovação nunca é automática.
03Empréstimos pessoais, familiares e internacionais
Neste ponto, os compradores devem proceder com cautela. A via expressamente reconhecida é o financiamento através de um banco dos EAU. O capital obtido junto de familiares, amigos ou entidades privadas de crédito não recebe automaticamente o mesmo tratamento de uma hipoteca bancária.
Se o senhor/a senhora obtiver um empréstimo de AED 2 milhões junto de um conhecido e adquirir um imóvel em seu nome, a propriedade poderá cumprir o valor mínimo, mas a origem do financiamento poderá suscitar reservas às entidades competentes. O mesmo se aplica a empréstimos concedidos por bancos estrangeiros. Obtenha sempre uma confirmação oficial por escrito antes de assumir compromissos.
04Imóveis na planta com plano de pagamento
O plano de pagamento direto com a promotora imobiliária constitui outra modalidade de financiamento faseado. Uma fração na planta pode ser considerada a partir do momento em que o registo Oqood esteja concluído, independentemente do montante liquidado até à data, não sendo necessário aguardar pela entrega da chave. Devem verificar-se duas condições essenciais:
- A promotora ser homologada e a fração encontrar-se devidamente registada no departamento predial.
- O valor contratual e a sua titularidade estarem devidamente documentados.
A falta de registo predial de um imóvel na planta é uma das causas mais comuns de indeferimento; certifique-se da sua formalização antes de transferir prestações avultadas.
05Caso o seu imóvel já se encontre hipotecado
Poderá submeter a sua candidatura sem impedimento. A certidão emitida pelo banco deve discriminar o valor de aquisição, o montante já amortizado, o saldo devedor e a menção de que a instituição bancária não se opõe ao pedido de residência associado ao imóvel. A emissão desta declaração pode demorar alguns dias úteis, pelo que convém solicitá-la com a devida antecedência.
06Regras essenciais a ter em consideração
- O limiar de AED 2 milhões baseia-se na avaliação oficial do imóvel, podendo uma avaliação atualizada prevalecer sobre um valor de escritura anterior mais reduzido.
- A taxa de transmissão predial é de 4 por cento do valor da transação e não é contabilizada para o limiar de AED 2 milhões.
- O imóvel deve estar registado em seu nome numa zona onde a aquisição seja permitida a cidadãos estrangeiros.
- É possível acumular dois ou mais imóveis, desde que cada um disponha de documentação em conformidade.
- As vias de depósito bancário, fundos de investimento e capital societário requerem capitais próprios.
- O visto tem uma validade de dez anos e é renovável enquanto os requisitos se mantiverem preenchidos.
Dica
Evite fixar a aquisição exatamente no patamar de AED 2 milhões
Se a avaliação reconhecida ficar ligeiramente abaixo do limiar exigido, o processo poderá ser indeferido, independentemente do preço efetivamente pago. Opte por um imóvel com uma margem de valor confortável ou confirme a respetiva avaliação oficial previamente.
07Sequência recomendada de procedimentos
- 1
Obtenha a pré-aprovação do crédito à habitação
Contacte uma instituição bancária autorizada nos EAU para definir com rigor o seu orçamento.
- 2
Selecione um imóvel elegível
Escolha uma habitação apta para aquisição por estrangeiros, com uma valorização que garanta uma margem segura.
- 3
Registe a operação de compra
Certifique-se de que o título de propriedade (title deed) ou o certificado Oqood é emitido em seu nome.
- 4
Solicite a declaração bancária
Peça atempadamente ao banco a carta de não oposição acompanhada do extrato da dívida remanescente.
- 5
Confirme a avaliação do imóvel
Solicite uma avaliação oficial caso o valor constante da escritura seja inferior.
- 6
Submeta o pedido de visto
Apresente a candidatura acompanhada de passaporte, fotografias, seguro de saúde e certidões prediais.
08Erros que causam atrasos evitáveis
- Submeter o processo antes de ter em mãos a declaração bancária.
- Confiar em empréstimos particulares ou externos sem validação institucional.
- Basear-se em informações desatualizadas relativas aos critérios de pagamento precedentes.
- Contrair uma obrigação financeira que comprometa a sua estabilidade orçamental.
Este último aspeto merece particular atenção. O crédito à habitação tem o imóvel como garantia real; se as prestações deixarem de ser liquidadas, o banco poderá executar a propriedade, extinguindo-se simultaneamente o fundamento do seu visto.
Pretende recorrer a financiamento para a sua aquisição imobiliária? Contacte-nos via WhatsApp para uma análise gratuita do seu imóvel, da estrutura do empréstimo e de toda a documentação antes de formalizar qualquer compromisso.
Perguntas sobre este tema
Sim, desde que o imóvel apresente um valor igual ou superior a AED 2 milhões e o banco sediado nos EAU emita a declaração formal de não oposição.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



