

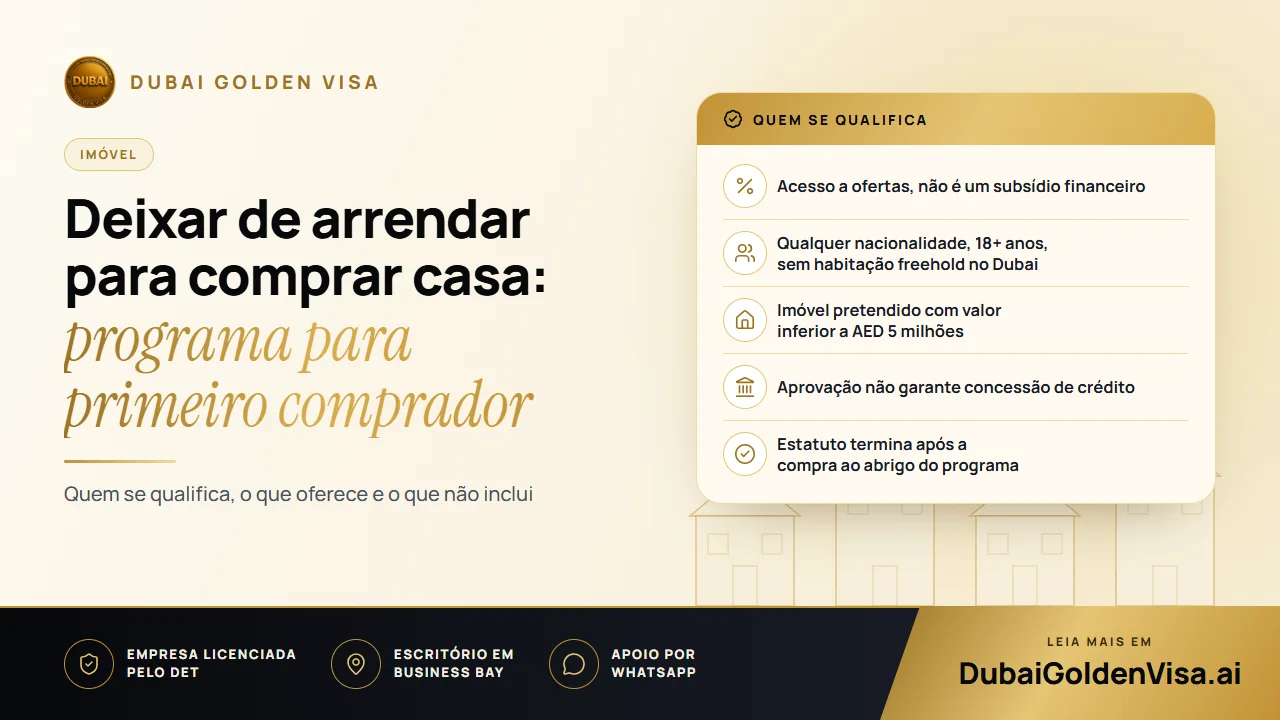
Muitos residentes passam anos a pagar renda a perguntar-se quando fará sentido comprar casa. O programa do Dubai para compradores de primeira habitação foi desenhado precisamente para essa fase. Foi anunciado em 2025 pelo Dubai Land Department em conjunto com a autoridade de economia e turismo do emirado, estando acessível tanto a cidadãos dos EAU como a expatriados.
Importa compreender bem o seu funcionamento antes de fazer planos. Não se trata de uma doação financeira nem de uma subvenção. É um estatuto verificado que coloca o comprador em contacto direto com promotores e bancos aderentes.
01Como funciona
Assim que a sua situação for validada, o departamento imobiliário envia-lhe um código QR. O senhor/a senhora apresenta-o aos promotores e bancos participantes, que poderão então propor as condições especiais para compradores de primeira habitação. O código não aprova uma compra nem um financiamento. Limita-se a abrir a porta a ofertas exclusivas, cabendo a decisão final a cada entidade.
02Quem se pode candidatar
- O requerente deve ser residente nos EAU, independentemente da sua nacionalidade.
- Deve ter pelo menos 18 anos.
- Não pode possuir, de momento, qualquer propriedade residencial em regime de propriedade plena (freehold) no Dubai.
- O imóvel que tenciona adquirir deve ter um valor inferior a AED 5 milhões.
Alguns pormenores exigem atenção redobrada. Os não residentes que comprem a partir do estrangeiro não podem utilizar o programa, embora continuem autorizados a adquirir imóveis em regime de propriedade plena pelas vias normais. A compra conjunta com uma pessoa que não seja elegível não é permitida, pelo que ambos os compradores devem cumprir os requisitos. Além disso, ser elegível não garante o crédito habitação, uma vez que as instituições bancárias avaliam os seus rendimentos e perfil de crédito segundo os critérios habituais.
03Quais as vantagens possíveis
Os benefícios têm três origens distintas: o próprio programa, os promotores imobiliários e os bancos. Como variam consoante o parceiro, informe-se detalhadamente sobre o que se aplica ao imóvel da sua preferência.
- Acesso prioritário a determinados novos lançamentos, o que permite muitas vezes escolher melhores pisos e vistas
- Preços especiais concedidos por alguns promotores, sobretudo em apartamentos na planta
- Planos de pagamento associados às várias fases de construção ou marcos de aquisição
- Condições mais favoráveis de crédito habitação junto de bancos parceiros, como comissões reduzidas ou prazos de aprovação mais céleres
- Opções de pagamento faseado das despesas de registo com determinados cartões bancários
Uma boa prática consiste em solicitar duas propostas para a mesma fração — uma com a tabela normal e outra com as condições para comprador de primeira habitação — e compará-las com imóveis semelhantes na zona. Convém também verificar antecipadamente as consequências em caso de incumprimento de uma prestação.
04Na planta ou pronto a habitar?
A aquisição na planta é ideal se puder aguardar pela conclusão da obra e pretender um valor de entrada mais acessível aliado a um plano de pagamentos flexível. É aqui que se concentra a maioria dos incentivos dos promotores. Um imóvel pronto a habitar convém a quem procura mudar-se rapidamente e deixar de pagar renda, sendo nesse caso determinante a oferta de financiamento dos bancos parceiros. Nenhuma das opções é intrinsecamente superior; tudo depende do seu orçamento e dos seus prazos.
05Como se registar
- 1
Aceder à plataforma oficial
Utilize o portal do departamento imobiliário ou a respetiva aplicação.
- 2
Confirmar a identidade
Inicie sessão com o seu Emirates ID ou UAE Pass e faculte os dados pessoais e de residência exatos.
- 3
Receber o código QR
Cumprindo os requisitos, receberá o código por correio eletrónico. Caso contrário, ser-lhe-á indicado o motivo, podendo submeter novo pedido se a sua situação se alterar.
- 4
Comparar as opções dos promotores
Analise preços, planos de pagamento, localizações e datas de conclusão. Nem todos os empreendimentos participam no programa.
- 5
Consultar as instituições bancárias
Informe-se sobre taxas, encargos, valor de entrada e prazos de amortização. O recurso ao crédito habitação não é obrigatório.
- 6
Concluir a compra e registar o imóvel
Assine os contratos, efetue o pagamento e formalize o registo da aquisição junto do departamento imobiliário.
Tenha consigo o passaporte, o Emirates ID, o visto de residência e os comprovativos de rendimentos, bem como os extratos bancários mais recentes caso pretenda recorrer a financiamento.
06Custos a ter em conta no orçamento
O programa torna a compra mais simples, mas não elimina as despesas inerentes. O imposto de transmissão cobrado pelo departamento imobiliário corresponde a 4% do valor de venda, habitualmente a cargo do comprador, acrescido das taxas de registo e dos custos com a entidade fiduciária (trustee). Deve ainda acautelar a entrada inicial, as despesas de processo e avaliação bancária, as quotas anuais de condomínio e manutenção, bem como os custos de mudança e recheio. Solicite sempre ao promotor e ao banco um orçamento detalhado por escrito antes de qualquer assinatura.
07Mitos frequentes
- Aplica-se apenas a imóveis na planta. Não corresponde à realidade; quem adquire habitação pronta pode usufruir de condições vantajosas através dos bancos parceiros.
- Obriga à contratação de crédito habitação. Quem compra a pronto também pode inscrever-se.
- A obtenção do código QR equivale a uma aprovação garantida. Não é o caso; a decisão final cabe aos promotores e aos bancos.
- Pode ser utilizado mais do que uma vez. Não é possível. Concluída a compra ao abrigo do programa, o estatuto de primeiro comprador cessa em definitivo.
08A primeira habitação dá direito a um Golden Visa?
Não de forma automática. O programa de habitação e o Golden Visa obedecem a critérios distintos. A obtenção do visto com validade de dez anos por via de investimento imobiliário exige, em regra, um valor mínimo elegível de AED 2 milhões, enquanto o teto máximo deste programa se situa nos AED 5 milhões, pelo que certos imóveis poderão preencher ambos os requisitos. Se a obtenção de residência de longo prazo for relevante para o senhor/a senhora, consulte-nos para validarmos a conformidade do imóvel com as regras do visto antes de assumir qualquer compromisso.
Está a planear a sua primeira aquisição de imóvel? Envie-nos uma mensagem por WhatsApp para uma conversa inicial sem custos sobre as normas imobiliárias e a possibilidade de o imóvel servir de base à obtenção de um Golden Visa.
Perguntas sobre este tema
Sim. Os residentes nos EAU de qualquer nacionalidade podem candidatar-se desde que cumpram os requisitos.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



