

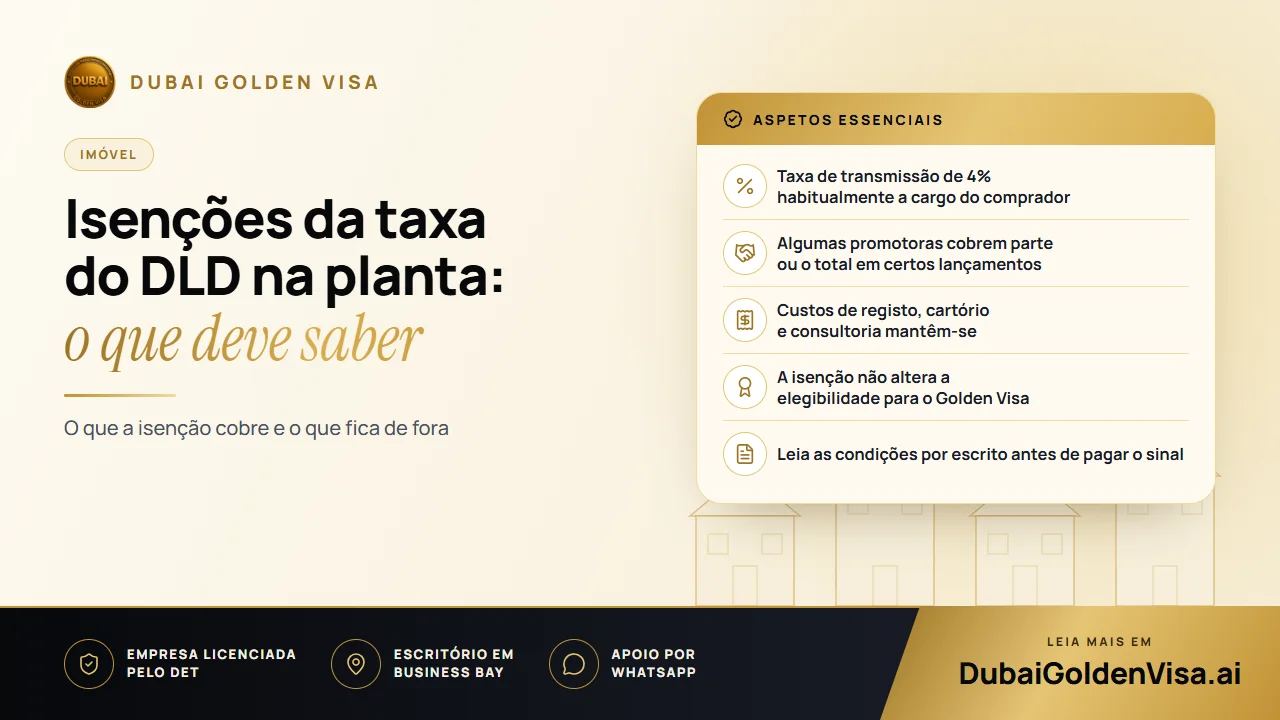
Ao planear o orçamento para um imóvel no Dubai, o preço indicado na brochura é apenas parte do capital necessário. A despesa adicional mais significativa é a taxa de transmissão do Dubai Land Department, fixada em 4% do preço de compra. Num apartamento de AED 2 milhões, isso representa AED 80 000 antes de qualquer outro encargo.
Por vezes, as promotoras assumem este custo para atrair compradores para um novo lançamento. Pode representar uma poupança real, mas apenas se compreender com exatidão o que está a ser oferecido. Este guia explica como funciona a taxa, o que a isenção cobre e não cobre, e porque é que fazer depender a compra de uma campanha promocional nunca deve ser a única razão para decidir.
01Como funciona a taxa do DLD
A taxa é calculada sobre o preço indicado no contrato de compra e venda e é habitualmente suportada pelo comprador. O pagamento é devido no momento do registo da propriedade ou, no caso de uma fração na planta, quando a venda é registada no sistema Oqood, que faz o acompanhamento dos imóveis em construção.
Além dos 4%, deve prever custos menores: taxas de registo ou do título de propriedade (title deed), emolumentos de cartório fiduciário (trustee) e, se recorrer a um consultor imobiliário, a comissão de cerca de 2% acrescida de IVA. Se recorrer a crédito, acrescem também as comissões bancárias de avaliação e dossier. Um orçamento realista contempla todas estas despesas logo à partida, em vez de se limitar aos 4%.
- Taxa de transmissão do DLD: 4% do preço
- Taxas de registo e de cartório fiduciário (trustee): um valor fixo reduzido que varia consoante a transação
- Comissão de mediação: normalmente cerca de 2% acrescida de IVA, se intervier um consultor
- Custos do crédito à habitação: comissões de avaliação e organização se financiar a aquisição
02O que cobre efetivamente a isenção da promotora
A isenção significa que a promotora paga, em seu nome, a totalidade ou parte da taxa do DLD. Algumas suportam metade, outras o valor integral. Estas ofertas costumam estar associadas a um empreendimento específico, a um lote determinado de frações e a um período de vendas limitado, aplicando-se quase sempre apenas a quem compra diretamente à promotora e não a um proprietário anterior.
Encare a isenção como um desconto numa única parcela dos seus custos, e não como uma compra sem encargos. As taxas de registo, os emolumentos fiduciários e eventuais comissões de mediação costumam continuar por sua conta. Além disso, uma promotora generosa nas taxas pode compensar essa margem no preço de venda, pelo que deve comparar o custo global entre projetos e não apenas a campanha anunciada.
Dica
Perguntas a fazer antes de reservar uma fração
A isenção é total ou parcial? Consta expressamente do contrato de compra e venda ou apenas da brochura? Que outros encargos permanecem devidos? O que sucede à isenção se o plano de pagamentos sofrer atrasos? Solicite todas as respostas por escrito, pois promessas verbais dificilmente podem ser exigidas mais tarde.
03Fundos próprios, crédito à habitação e a taxa
Quem recorre a financiamento bancário deve saber que os bancos nos EAU foram impedidos de financiar a taxa do departamento predial, pelo que este montante tem, em regra, de ser assegurado com capitais próprios. Esta diretriz foi reforçada em 2025, sendo esta uma das razões pelas quais a isenção pode reduzir o esforço financeiro inicial de quem recorre ao crédito. O seu banco confirmará com rigor o que pode ou não ser financiado.
04A perspetiva do Golden Visa
Se pretende comprar com vista a obter a residência, a questão da taxa e a do visto são distintas. Um imóvel de valor igual ou superior a AED 2 milhões permite o acesso a um Golden Visa de dez anos, e as frações na planta de promotoras autorizadas são elegíveis mediante o certificado Oqood, independentemente do montante liquidado até à data. O facto de a promotora ter isentado a taxa em nada afeta a elegibilidade, uma vez que o critério determinante é o valor patrimonial.
O aspeto fundamental é o registo. A transação tem de estar devidamente averbada no departamento predial e qualquer financiamento hipotecário exige uma declaração de não objeção emitida pelo banco. Uma isenção formalizada de modo deficiente pode gerar discrepâncias nos documentos a apresentar posteriormente à imigração, pelo que convém guardar todos os recibos e páginas contratuais de forma organizada.
05Definir o momento de compra de forma sensata
Ninguém pode assegurar categoricamente que o mês em curso é o momento ideal para comprar. Os preços, a oferta e as promoções variam, e uma poupança de alguns pontos percentuais na taxa é insignificante se comparada com o impacto de selecionar a localização errada, uma promotora inadequada ou um plano de pagamentos desajustado. A abordagem mais prudente consiste em fixar o seu orçamento, selecionar empreendimentos pelo seu valor intrínseco e, depois, verificar quais oferecem uma isenção documentalmente comprovável.
- 1
Fixe o seu orçamento global
Inclua a taxa do DLD, os custos de registo, emolumentos fiduciários, comissões de mediação e encargos bancários.
- 2
Verifique a promotora
Confirme que está devidamente autorizada pelo departamento predial e que o empreendimento dispõe de conta caucionada (escrow) regulamentada.
- 3
Examine os termos da isenção
Obtenha a redação exata da cláusula, o respetivo prazo de validade e quaisquer condições relativas ao calendário de pagamentos.
- 4
Planeie a sua autorização de residência
Se o seu objetivo é o Golden Visa, confirme se a avaliação e o registo da fração cumprem o requisito de AED 2 milhões.
Pensa comprar um imóvel e quer confirmar se este permite obter o visto? Contacte-nos por WhatsApp para uma verificação gratuita antes de entregar qualquer sinal. Analisaremos os valores consigo e esclareceremos com toda a transparência os direitos que a compra lhe confere.
Perguntas sobre este tema
Por norma, é o comprador quem assume os 4%, embora essa repartição possa ser livremente acordada entre as partes e estipulada no contrato.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



