Comprar uma casa nos EAU é um processo simples. Garantir que essa compra também confere o direito a um Golden Visa de dez anos exige um pouco mais de cuidado. A maioria dos problemas que encontramos não é complexa. Trata-se de pequenas discrepâncias entre o que foi adquirido e o que o processo de imigração consegue comprovar.
Este guia orienta o senhor ou a senhora sobre as decisões fundamentais antes e depois da assinatura, assegurando que o investimento é seguro em dois sentidos: juridicamente seu e pronto para servir de suporte à sua residência.
01O que caracteriza uma compra segura
Pense em três níveis. Primeiro, a titularidade: o imóvel está devidamente registado no departamento de registo predial em seu nome. Segundo, a elegibilidade: o seu valor atinge AED 2 milhões, isoladamente ou em conjunto com outras frações. Terceiro, as provas: os seus contratos, pagamentos e cartas bancárias contam exatamente a mesma história que o título de propriedade.
Se um destes níveis falhar, o processo atrasa-se ou é recusado, e resolver a situação à posteriori custa muito mais do que fazer as coisas bem de início.
02A escolha do imóvel
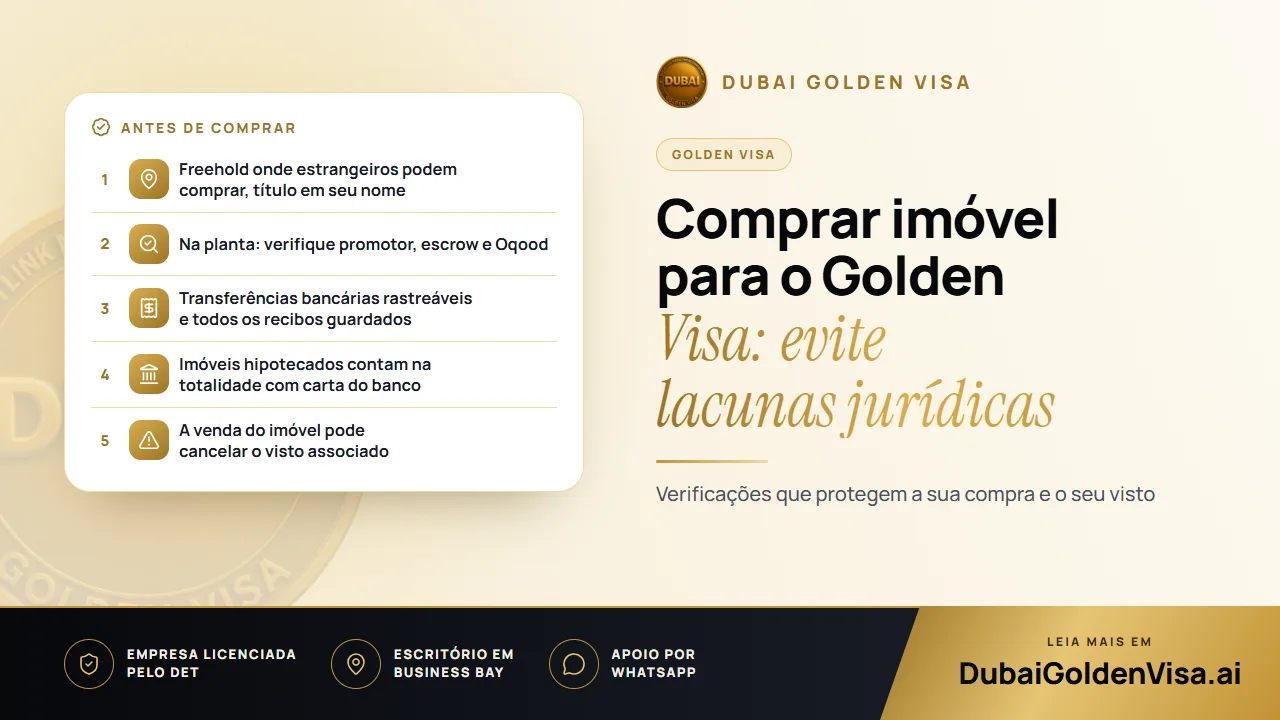
- Compre numa zona onde a propriedade por estrangeiros seja permitida e confirme este facto com o departamento de registo predial antes de assinar.
- Pode contar com um ou vários imóveis, desde que o seu valor conjunto atinja AED 2 milhões e cada um esteja registado em seu nome.
- Imóveis prontos exigem um título de propriedade (title deed). Imóveis na planta exigem o registo Oqood emitido por um promotor autorizado pelas autoridades.
- Se comprar em conjunto, confirme a divisão da titularidade na escritura, pois é a sua quota-parte individual que deve cumprir o limiar exigido.
03A estruturação da compra
A forma de pagamento é tão importante quanto o imóvel adquirido. Utilize transferências bancárias com rasto evidente, a partir de uma conta em seu nome. Pagamentos avultados em numerário ou feitos por terceiros podem suscitar dúvidas de combate ao branqueamento de capitais e atrasar todo o processo.
O título deve ser emitido em seu nome pessoal se pretende que o visto dependa de si diretamente. Bens detidos através de sociedades seguem uma via distinta e mais complexa, pelo que deve decidir essa estrutura logo de início e não após a conclusão da compra.
Numa revenda, o vendedor obtém habitualmente uma certidão de quitação junto do promotor ou da administração do condomínio, confirmando que os encargos de condomínio estão liquidados antes de a titularidade ser transferida. Peça ao seu mediador ou advogado para acompanhar isso com antecedência, pois é uma causa frequente de atraso no dia da transferência.
Dica
Verificações na planta que o protegem duplamente
Confirme se o promotor está registado no regulador do setor imobiliário, se o projeto dispõe de uma conta de garantia (escrow) regulada para os pagamentos dos compradores e se o contrato de compra e venda se encontra registado no sistema Oqood. Estas verificações protegem o seu capital e fornecem ao departamento de registo predial os dados necessários para validar o imóvel para o visto.
04No caso de existir hipoteca
Um imóvel financiado por um banco dos EAU pode qualificar-se, sendo contabilizado pelo seu valor integral. O que o senhor ou a senhora necessita é de uma carta de não objeção do banco credor que confirme não haver oposição ao seu pedido de residência. Solicite-a atempadamente, pois a banca rege-se pelos seus próprios prazos.
05O pedido do visto
Assim que tiver em mãos o título de propriedade (title deed) ou o Oqood, o processo compõe-se geralmente com um conjunto reduzido de documentos. Tê-los organizados antes de avançar evita demoras desnecessárias.
- Passaporte válido por pelo menos seis meses
- Título de propriedade (title deed) ou Oqood, e avaliação recente se o título indicar um preço mais antigo
- Fotografia recente tipo passe
- Carta de não objeção do banco para imóveis hipotecados
- Seguro de saúde válido nos EAU
- Visto atual e Emirates ID caso já resida no país
Os processos imobiliários são submetidos enquanto o senhor ou a senhora se encontra nos EAU, ou mediante uma autorização de entrada caso esteja no estrangeiro, demorando habitualmente entre cinco e sete dias úteis após a entrega completa. Seguem-se o exame médico de aptidão e a recolha de dados biométricos para o Emirates ID. Se for titular de um visto de residência atual, este só é cancelado após a aprovação inicial, evitando qualquer interrupção do seu estatuto.
06Manter o visto seguro
O visto assenta no imóvel, pelo que deve proteger esse vínculo. Não venda o imóvel, nem aliene uma das várias frações qualificadas, sem verificar o impacto no valor global. Guarde a escritura, o contrato e as cartas bancárias numa única pasta, juntamente com os comprovativos de pagamento. Caso ocorram alterações, fale connosco previamente e não depois de atuar.
Se está em vias de comprar, ou se já comprou e pretende uma validação profissional, envie-nos uma mensagem por WhatsApp para uma verificação gratuita da sua escritura e documentação. Iremos indicar-lhe o que está conforme e o que necessita de correção antes de apresentar o pedido.
Perguntas sobre este tema
Não. Os titulares de Golden Visa estão isentos da regra de ausência de seis meses que pode cancelar os vistos de residência normais.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.