

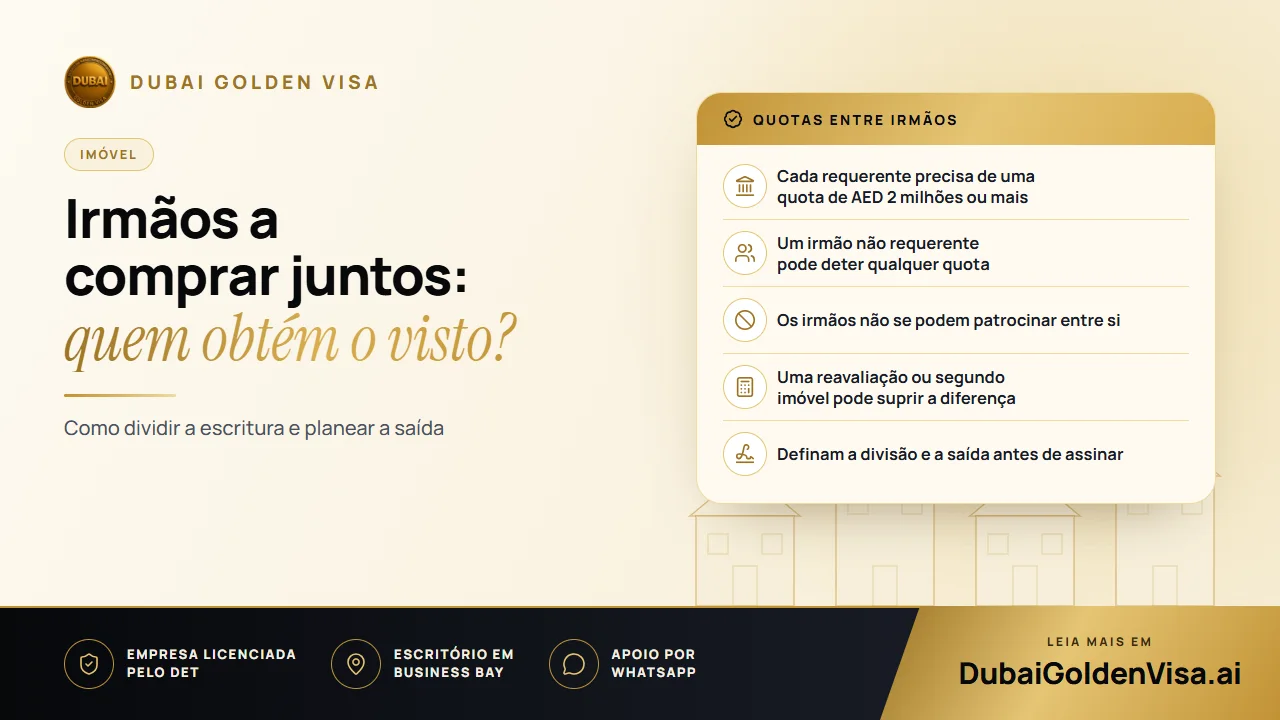
É comum as famílias comprarem imóveis em conjunto. Um irmão e uma irmã juntam as suas poupanças, ou três irmãos financiam um apartamento como investimento conjunto. Surge então a questão recorrente: poderemos todos obter um Golden Visa de dez anos a partir da mesma habitação?
Por vezes, sim. A resposta depende de um único princípio: a avaliação incide sobre a sua própria fração do imóvel, nunca sobre o edifício na sua totalidade e nunca sobre um montante partilhado com um familiar. Uma vez compreendido este ponto, o planeamento torna-se simples.
01É a sua quota-parte que é avaliada
O seu título de propriedade (title deed) indica a percentagem de cada proprietário. O valor que essa percentagem representar pertence-lhe a si, e o restante pertence ao seu comproprietário. Esse montante não pode ser-lhe cedido para que o seu valor ultrapasse os AED 2 milhões.
Imaginemos dois irmãos proprietários de uma moradia avaliada em AED 4 milhões, dividida em 60/40. O titular da quota maior detém AED 2,4 milhões e reúne os requisitos. O titular da quota menor detém apenas AED 1,6 milhão, pelo que fica aquém do exigido, apesar de constar da mesma escritura. Se tivessem optado por uma divisão equitativa, cada um deteria exatamente AED 2 milhões e ambos poderiam submeter o pedido.
As contas para um grupo são simples. Conte os irmãos que pretendem a residência e atribua AED 2 milhões a cada um: tal representa AED 4 milhões em património imobiliário para dois irmãos e AED 6 milhões para três. Um irmão que apenas queira partilhar a propriedade, sem pretender visto, pode deter uma percentagem menor, visto que apenas os requerentes têm de cumprir o critério.
Dica
Compre por um valor mais reduzido se apenas um de vós precisar do visto
Caso apenas um dos irmãos pretenda a residência, um apartamento de AED 2,3 milhões com uma divisão de 90/10 pode funcionar, sendo a maior parcela atribuída ao requerente. Esta opção tem um custo muito menor para a família do que adquirir AED 4 milhões em património desnecessário.
02Qual o valor utilizado pelo departamento predial?
O preço de compra constante da escritura é o ponto de partida habitual. Se esse montante deixar a sua quota ligeiramente abaixo do patamar, uma avaliação atualizada do Dubai Land Department pode substituí-lo. Este aspeto é relevante para irmãos que tenham comprado há alguns anos: um apartamento de AED 3 milhões adquirido a 50/50 correspondia a AED 1,5 milhão para cada um na altura; contudo, se valer hoje AED 4,2 milhões, cada quota já supera o limiar exigido, sem necessidade de novas aquisições.
Apenas o certificado de avaliação do próprio departamento predial tem validade oficial. Uma estimativa de uma agência imobiliária, o valor de um portal ou um cálculo próprio não serão aceites. Se a sua compra se encontrar próxima do limiar mínimo, solicite a avaliação antes de assumir o compromisso, e não depois.
03Por que motivo os irmãos não são equiparados aos cônjuges
Os casais beneficiam de maior flexibilidade: um dos cônjuges pode candidatar-se como investidor e incluir o outro como dependente. Entre irmãos adultos, este mecanismo não se aplica. A família que um titular pode patrocinar restringe-se a cônjuge, filhos e progenitores; irmãos e irmãs não estão incluídos, pelo que cada irmão deve cumprir os requisitos de forma independente ou optar por outra via de residência.
04O que fazer se uma das quotas for insuficiente
- Reavaliar o imóvel. É a opção mais económica e, após alguns anos de valorização do mercado, poderá ser suficiente.
- Comprar outra fração em nome individual. Os imóveis registados em seu nome acumulam-se, pelo que um estúdio modesto pode suprir a diferença. Confirme primeiro com o departamento predial como será contabilizada a sua quota na compropriedade existente.
- Reequilibrar a escritura. A transmissão de uma quota entre irmãos é tratada como uma compra e venda comum sujeita à comissão de transmissão habitual de 4%, sem qualquer taxa reduzida por parentesco, pelo que o encargo financeiro pode ser elevado.
- Recorrer temporariamente ao visto de investidor de dois anos. Desde 1 de maio de 2026, cada comproprietário necessita de uma quota registada igual ou superior a AED 400.000, patamar que dois irmãos com quotas de AED 1,5 milhão superam com facilidade. Poderá fazer a transição para o Golden Visa mais tarde.
05Como estruturar a compra de forma adequada
- 1
Definir as percentagens
Acordem a divisão previamente e assegurem que é registada no título de propriedade (title deed). Um acordo particular entre as partes não tem qualquer validade perante o registo predial.
- 2
Verificar a grafia dos nomes
Todos os nomes devem coincidir na íntegra com os passaportes dos titulares. Uma ligeira discrepância pode ditar a devolução do processo.
- 3
Confirmar o valor
Solicite uma avaliação prévia caso os valores estejam no limite, de forma a saber a posição exata de cada quota antes de efetuar o pagamento.
- 4
Tratar do crédito à habitação
Um imóvel hipotecado pode ser considerado pelo seu valor total assim que o banco emitir uma declaração de não objeção para cada fração financiada.
- 5
Considerar imóveis na planta
Uma fração em fase de lançamento com registo Oqood junto de uma promotora aprovada também é válida, permitindo estabelecer as quotas desde o primeiro dia.
06Quando um dos comproprietários pretende sair
Um visto suportado por uma quota-parte fica comprometido se essa fração for alienada. O irmão que vende coloca a sua própria residência em risco, ao passo que o que permanece não é afetado, desde que a sua parcela continue a atingir os AED 2 milhões. Caso um irmão compre a quota da sua irmã, a operação é considerada uma compra comum, sujeita à taxa de transmissão habitual.
Uma vez que o departamento predial regista apenas percentagens, todos os restantes detalhes constituem matérias de foro privado. Estabeleça por escrito antes da compra quem tem direito de preferência, de que forma a quota será avaliada e o que sucede caso um dos intervenientes entre em incumprimento no crédito à habitação. Estas decisões são muito mais fáceis de consensualizar enquanto houver pleno acordo.
Cada irmão suporta igualmente as suas próprias taxas governamentais, que rondam os AED 9.459 para o requerente principal através da via imobiliária, patrocinando posteriormente a sua própria família. Dois titulares numa única escritura constituem dois agregados familiares distintos.
Planeia comprar um imóvel com o seu irmão ou irmã? Envie-nos a proposta de divisão pelo WhatsApp e analisaremos os termos gratuitamente antes de assinar.
Perguntas sobre este tema
Não, se o imóvel estiver dividido entre ambos, visto que cada um deteria AED 1 milhão. Se o imóvel estiver registado na totalidade em nome de apenas um dos irmãos, unicamente essa pessoa poderá submeter o pedido.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



