Una cuenta bancaria es una de las primeras necesidades prácticas al llegar al país. Los empleadores ingresan allí las nóminas, los propietarios solicitan transferencias y muchos comercios y suministros prefieren pagos con tarjeta o mediante aplicaciones móviles. Al pasear por cualquier calle concurrida de Dubái o Abu Dabi verá numerosas sucursales bancarias, además de entidades totalmente digitales que operan sin oficinas físicas.
Esta guía se centra exclusivamente en cuentas personales. Las cuentas de empresa siguen un procedimiento independiente que exige documentación de registro y titularidad mercantil.
01Quién puede abrir una cuenta
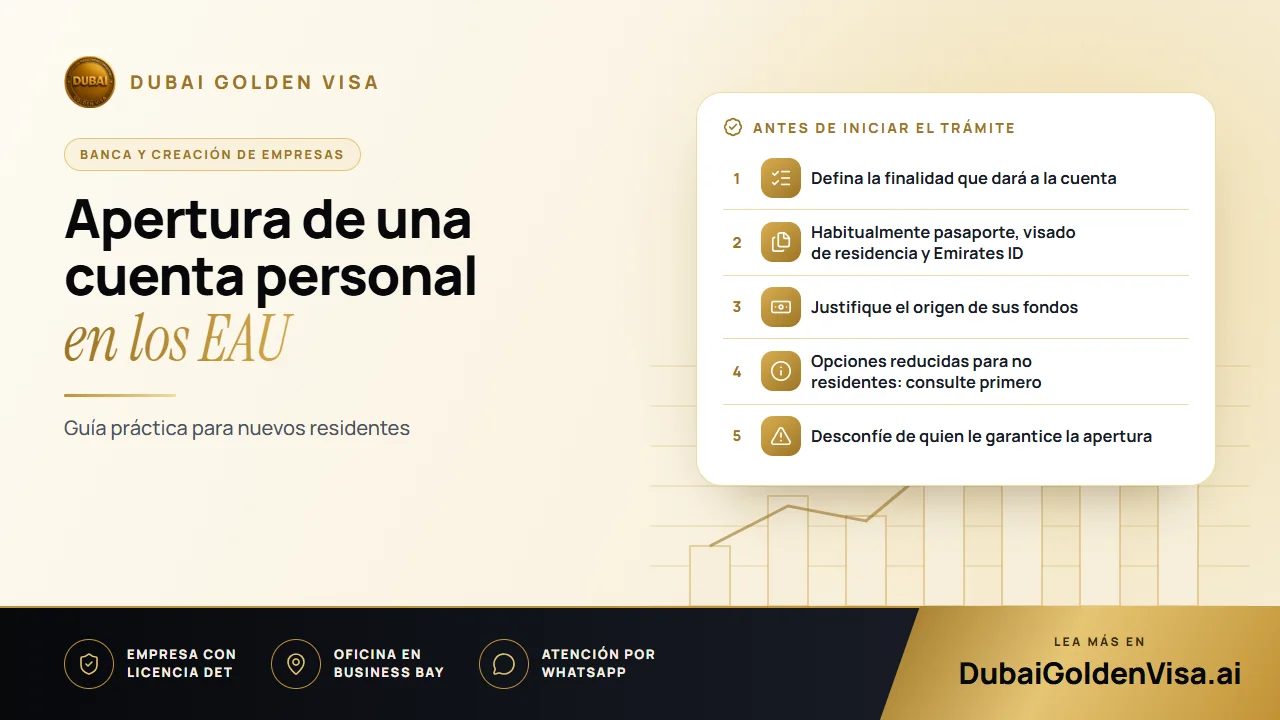
Los ciudadanos de los EAU y muchos residentes extranjeros pueden abrir cuentas personales. Las entidades bancarias están obligadas a identificar al cliente y conocer el uso que dará a la cuenta, por lo que le preguntarán sobre su empleo, domicilio y el origen de sus fondos. Es un trámite habitual que se aplica a todo el mundo.
- Residentes: por lo general, pasaporte, visado de residencia y Emirates ID.
- Empleados por cuenta ajena: habitualmente, un certificado de salario o nómina; algunas cuentas nómina exigen un salario mínimo o que la empresa figure en una lista aprobada.
- Autónomos e inversores: licencia comercial, escrituras de la empresa o extractos bancarios que acrediten la entrada de ingresos.
- No residentes: una oferta más limitada de productos de ahorro o depósito, que requiere información detallada.
02Tipos de cuenta
- Cuenta corriente: pensada para el día a día, con tarjetas, transferencias y pago de recibos. Las prestaciones, como el talonario de cheques, varían según el banco.
- Cuenta de ahorro: para fondos que no se gastan con frecuencia. Conviene comparar cómo se calcula la rentabilidad y si las retiradas de efectivo la penalizan.
- Cuenta nómina: diseñada en torno a la retribución mensual. Sus ventajas pueden cambiar si cambia de empleo o domicilia el salario en otra entidad.
- Cuenta islámica: estructurada conforme a los principios de la Sharia, con condiciones basadas en el reparto de beneficios en lugar del cobro o pago de intereses.
- Cuenta digital: se gestiona íntegramente desde el teléfono. Compruebe dónde puede ingresar efectivo y cómo contactar con el servicio de atención al cliente.
03Documentación necesaria
La normativa bancaria oficial exige documentos de identidad (pasaporte o libro de familia), su Emirates ID y su visado de residencia; los bancos pueden solicitar requisitos adicionales según el producto. Tenga preparado lo siguiente:
- Pasaporte, con una copia clara de la página de datos personales
- Visado de residencia de los EAU
- Emirates ID
- Certificado de salario o carta de empleo, si corresponde
- Nómina reciente o extracto bancario
- Comprobante de domicilio, como un contrato de arrendamiento o una factura de suministros
- Licencia comercial y documentos de la empresa para autónomos
- Justificante del origen de los fondos, si se lo solicitan
Compruebe si el banco exige documentos originales, copias simples o compulsadas, y qué antigüedad máxima deben tener los extractos. Si algún documento está en otro idioma, consulte los requisitos de traducción antes de incurrir en gastos.
04El procedimiento
- 1
Defina su finalidad
¿Recibirá aquí su salario, pagará el alquiler mediante transferencia o enviará dinero al extranjero? Sus respuestas acotarán las opciones más convenientes.
- 2
Compare las condiciones
Mire más allá de la oferta comercial principal: revise el depósito inicial, el saldo mínimo, las comisiones de las tarjetas, las tarifas de transferencia y las condiciones de cancelación.
- 3
Verifique los requisitos de admisión
Confirme las normas de edad y residencia, y pregunte si la transferencia de nómina es obligatoria si se encuentra en un periodo de transición laboral.
- 4
Presente la solicitud
Realice el trámite a través de la web, la aplicación o una sucursal del banco. Asegúrese de que los nombres y números coincidan exactamente con sus documentos de identidad y abra cada archivo adjunto para verificar que sea legible.
- 5
Comprobaciones de identidad
Pueden efectuarse en una aplicación, mediante UAE PASS, por videollamada o presencialmente en una sucursal. Responda con claridad a las preguntas sobre su trabajo y los ingresos previstos.
- 6
Espere la resolución
El banco puede aprobar la solicitud, solicitar aclaraciones o requerir documentación adicional. Presentar el formulario completo no garantiza la aprobación automática.
- 7
Activación y comprobaciones finales
Active la tarjeta y la banca electrónica, anote el número de cuenta y el IBAN, configure las notificaciones de seguridad y entérese de cómo bloquear una tarjeta en caso de pérdida.
05Preguntas frecuentes
¿Puede abrir una cuenta un cónyuge que no trabaja fuera de casa? A menudo sí. No tener un empleador no constituye de por sí un impedimento, aunque el banco exigirá los documentos de identidad y residencia, y podrá preguntar por la procedencia de los fondos. Aclare con antelación si prefiere una cuenta individual o una conjunta, que conlleva sus propias condiciones de firma.
¿Qué es una cuenta sin saldo mínimo? Por lo general, significa que no se exige mantener un importe mínimo para evitar penalizaciones. No implica que esté exenta de comisiones. Compruebe si exige depósito de apertura, costes mensuales de mantenimiento, tarifas por tarjeta y retirada de efectivo, comisiones por transferencia y puntos autorizados para ingresar efectivo.
¿Es posible abrir una cuenta sin nómina? Determinadas cuentas de ahorro y digitales no requieren la domiciliación de ingresos, pero deberá identificarse debidamente y, si se lo solicitan, justificar sus fuentes de ingresos. Describa su situación con total franqueza: aportar datos laborales incorrectos genera complicaciones graves a posteriori.
06No residentes, plazos y denegaciones
Si reside fuera del país, contacte con la entidad bancaria antes de viajar para confirmar si acepta clientes no residentes, qué productos pone a su disposición y si es imprescindible acudir en persona. No planifique su viaje basándose únicamente en artículos de carácter general.
Los plazos varían. Una cuenta digital con documentación completa puede resolverse con rapidez, mientras que una solicitud sujeta a comprobaciones adicionales requerirá más tiempo. La normativa del Banco Central contempla un plazo de tres días hábiles para determinados casos de bajo riesgo con la documentación en regla, aunque no se trata de una garantía aplicable a todos los perfiles.
Consejo
Motivos por los que se rechazan solicitudes
Las causas habituales suelen ser elegir un producto cuyas exigencias de salario o saldo no se alcanzan, aportar documentos borrosos o incompletos, o que existan discrepancias entre los formularios y la documentación de identidad, como una dirección desactualizada o diferencias al escribir el nombre.
Si necesita tramitar sus gestiones bancarias de forma paralela a su visado o a la constitución de su empresa, escríbanos por WhatsApp para una revisión gratuita de los documentos que debe preparar y las consultas clave que formular al banco.
Preguntas sobre este tema
Los residentes normalmente deben presentar su visado de residencia junto con el Emirates ID. Los no residentes disponen de un catálogo más reducido de productos y deben consultar directamente con cada banco.
¿Dudas sobre su propio caso?
Envíenos un mensaje y un asesor le dirá qué vía le conviene y qué necesitará.