Pro většinu kupujících je hypotéka jednoduše způsob, jak si pořídit vlastní bydlení. Málokdo platí za byt v hodnotě AED 2 miliony v hotovosti, takže by bylo zvláštní, kdyby úvěr vylučoval možnost získat Golden Visa. Nevylučuje. Nemovitost zatížená hypotékou může sloužit jako podklad pro desetileté vízum, pokud splníte několik podmínek.
Tento průvodce přehledně vysvětluje tyto podmínky a vyvrací dřívější mýtus, že musíte nejprve splatit polovinu ceny. Pokud vám to někdo tvrdil, čtěte dál.
01Pravidlo hodnoty a dřívější podmínka splacené částky
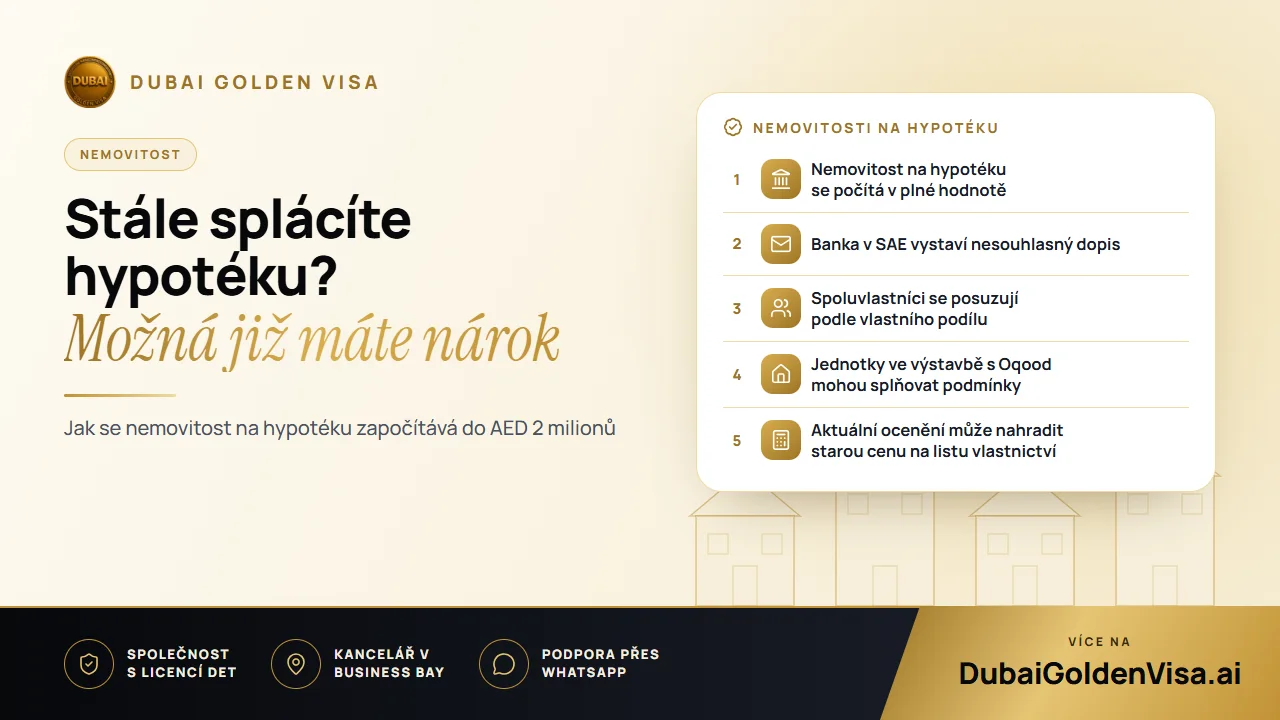
Po léta se mnoha žadatelům tvrdilo, že před podáním žádosti musejí mít splacenu zhruba polovinu kupní ceny. Tento požadavek již neplatí. Dnes je rozhodující hodnota nemovitosti, nikoli částka, kterou jste dosud uhradili. Nemovitost v hodnotě AED 2 miliony nebo vyšší tyto podmínky splňuje na základě své hodnoty, ať už je plně splacena, na hypotéku nebo pořízena na splátky.
Referenční hodnota se obvykle odvíjí z vašeho listu vlastnictví (title deed) nebo, pokud je staršího data a cena byla nízká, z aktuálního ocenění od Dubai Land Department. Pokud trh od vašeho nákupu vzrostl, může vás nové ocenění posunout nad požadovanou hranici.
02Co musí banka potvrdit
Váš poskytovatel úvěru musí vystavit souhlasné stanovisko (no-objection letter). V něm uvede, že banka nemá námitky proti vydání pobytového povolení na základě této nemovitosti, a doloží, kolik již bylo splaceno a jaká částka zbývá. Úvěrující institucí musí být banka v SAE.
Požádejte o tento dopis s předstihem. Některým bankám to trvá několik pracovních dnů a některé mají vlastní interní postupy. Krátký telefonát vašemu bankéři před podáním žádosti vám může ušetřit týden času.
Tip
Počítejte se zástavním záznamem
Když nemovitost slouží jako podklad pro Golden Visa, zapíše se k ní omezení nakládání, aby vlastnictví trvalo po celou dobu platnosti víza, které je na něm závislé. Tento záznam existuje souběžně s hypotékou vaší banky. Pokud plánujete v budoucnu nemovitost prodat nebo refinancovat, proberte to nejprve s námi, aby na sebe všechny kroky správně navazovaly.
03Spoluvlastnictví a několik nemovitostí
Nemusíte mít pouze jednu nemovitost v hodnotě AED 2 miliony. Lze sečíst i více listů vlastnictví na vaše jméno. Pokud jste však spoluvlastníkem, podmínka se uplatňuje na váš podíl. Vlastníte-li s obchodním partnerem každý polovinu bytu v hodnotě AED 3 miliony, váš podíl činí AED 1.5 milionu a sám o sobě limit nesplňuje.
K manželům se často přistupuje vstřícněji, proto zkontrolujte rozdělení na listu vlastnictví a ověřte, zda máte oddací list s ověřením pro použití v SAE. Pokud plánujete sloučit více nemovitostí, ujistěte se, že je každá z nich zapsána na vaše jméno a že k nim dokážete doložit výpisy či ocenění.
04Dokončené nemovitosti a jednotky ve výstavbě
- Dokončená nemovitost: podkladem žádosti je list vlastnictví (title deed) a potvrzení o hodnotě od pozemkového úřadu.
- Nemovitost ve výstavbě: použije se registrace Oqood a kupní cena, přičemž developer musí být schválený. Dosud zaplacená částka na způsobilost nemá vliv.
- Nemovitost ve výstavbě na hypotéku: připravte se na doložení bankovního dopisu a v případě potřeby také potvrzení od developera.
05Dokumenty a postup
- 1
Zkontrolujte list vlastnictví a svůj podíl
Ověřte zapsanou hodnotu, vlastnický podíl a zda nepotřebujete nové ocenění.
- 2
Získejte dopis z banky
Požádejte svou banku o nesouhlasný dopis (no-objection letter) s uvedením splacené částky a zbývajícího zůstatku.
- 3
Podejte žádost
Vaše žádost se podává, když jste v SAE, případně vám povolení ke vstupu umožní přicestovat, pokud jste v zahraničí.
- 4
Lékařská prohlídka a Emirates ID
Po schválení žádosti absolvujte lékařskou prohlídku a snímání biometrie.
Vyřízení žádosti s kompletními dokumenty k nemovitosti obvykle trvá přibližně pět až sedm pracovních dnů. Vládní poplatky za hlavního žadatele činí přibližně AED 9,459 a za každého dospělého rodinného příslušníka se hradí zhruba AED 2,710 plus AED 1,180 za Emirates ID a AED 285 za lékařskou prohlídku.
06Časté chyby, kterých se vyvarovat
Nejčastější chybou je domněnka, že o nároku rozhoduje pouze splacená částka. Druhou je přehlédnutí podílového vlastnictví a započtení celé ceny nemovitosti. Třetí chybou je odkládání bankovního dopisu na poslední chvíli, což zdrží celý proces. Všechny tři body zkontrolujeme ještě před podáním.
Máte-li hypotéku a chcete vědět, zda můžete o vízum požádat, napište nám na WhatsApp a pošlete fotografii svého listu vlastnictví. Zdarma prověříme váš nárok a sdělíme vám, jaké dokumenty si obstarat nejdříve.
Otázky k tomuto tématu
Úvěrující institucí musí být banka v SAE. Půjčky od zahraničních věřitelů se pro tento účel zpravidla neuznávají.
Máte otázky k vlastnímu případu?
Napište nám a poradce Vám řekne, která cesta se hodí a co budete potřebovat.