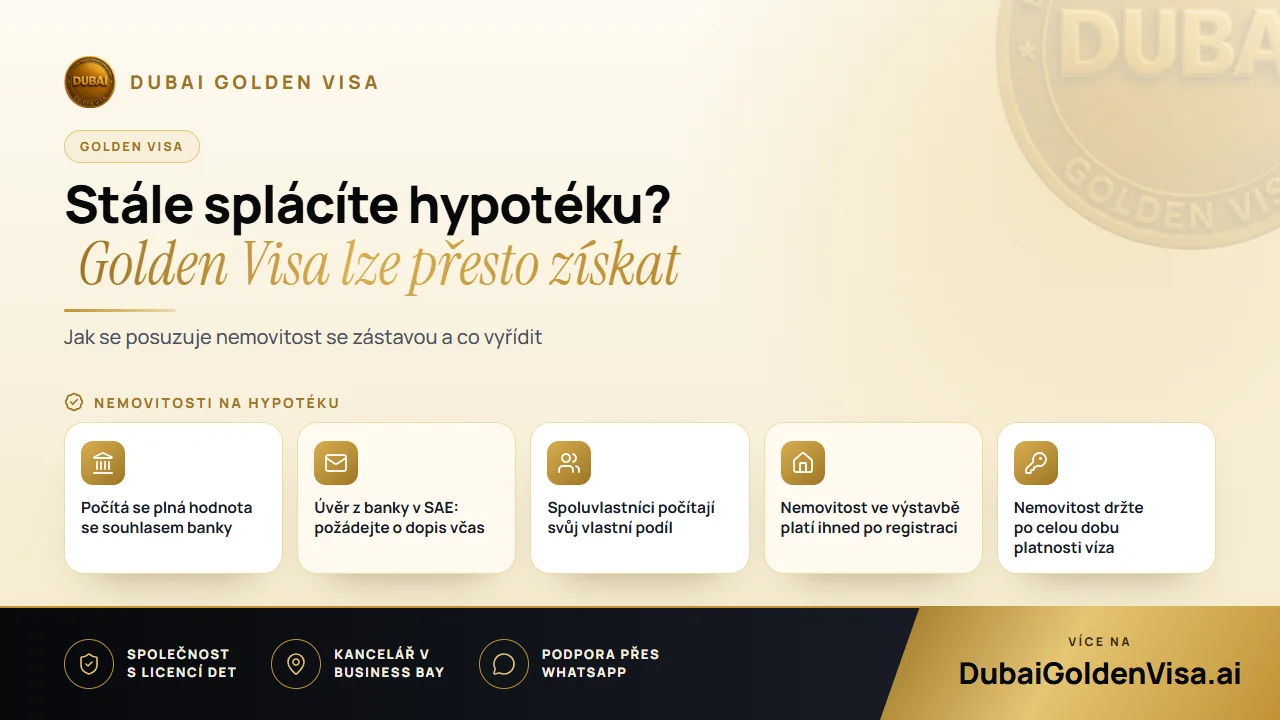
Řada majitelů v Dubaji žádost o Golden Visa odkládá v domnění, že bance v jejich nemovitosti stále patří příliš velký podíl. Je to pochopitelná obava, ale obvykle zbytečná. Nemovitost se zástavním právem může posloužit jako základ pro desetiletý pobyt – rozhodující je totiž její plná hodnota, nikoli jen dosud splacená částka.
Zásadní roli hraje správná dokumentace. Úřady vyžadují potvrzení, že vaše financující banka nemá námitek proti udělení pobytového víza na základě dané nemovitosti. V tomto článku vám vysvětlíme, jak celý proces funguje, pro koho je vhodný a na co si dát pozor.
01Jak se posuzuje nemovitost financovaná úvěrem
Základní podmínkou pro nemovitostní cestu je hodnota nemovitosti v SAE ve výši minimálně AED 2 miliony. Hypotéka na této podmínce nic nemění. Vaše nemovitost se posuzuje podle své celkové hodnoty a zapojení banky se řeší jediným doplňujícím dokumentem.
Tímto dokumentem je souhlasné stanovisko (no-objection letter) od banky, která úvěr poskytla. Úřadům potvrzuje, že banka souhlasí s využitím nemovitosti jako základu pro vaše pobytové vízum. V dopise bývá obvykle uvedeno, kolik již bylo splaceno a jaký zbývá doplatit zůstatek, aby měly úřady k dispozici kompletní přehled.
Samotný úvěr musí poskytnout banka působící v SAE. Hypotéka sjednaná u banky ve vaší domovské zemi představuje jinou situaci a proces na takové financování není uzpůsoben. Pokud máte úvěr sjednaný v zahraničí, obraťte se na nás ještě před zahájením procesu.
Tip
Požádejte banku o správný dokument
Při kontaktu se svým bankéřem uveďte, že potvrzení potřebujete k žádosti o pobytové vízum na základě vlastnictví nemovitosti. Požádejte o souhlasné stanovisko, ve kterém bude uvedena uhrazená částka i zbývající dlužná částka. Vynechání kteréhokoli z těchto dvou údajů bývá nejčastějším důvodem, proč úřady žádost vrátí k doplnění.
02Spoluvlastníci a manželé
Spoluvlastnictví vyžaduje větší pozornost než samotná hypotéka. Pokud jste na listu vlastnictví zapsáni společně s manželem či manželkou, sourozencem nebo obchodním partnerem, musí stanovený limit splňovat váš vlastní podíl. Dvě jména na jednom dokumentu neumožňují sloučit jednu hranici AED 2 miliony dohromady.
Představte si manžele, kteří koupili nemovitost za AED 3 miliony na společný úvěr. Každý z nich vlastní polovinu v hodnotě AED 1.5 milionu, takže ani jeden na limit samostatně nedosáhne. Praktickým řešením často bývá změna struktury vlastnictví tak, aby jeden z manželů získal kvalifikační podíl a druhého pak sponzoroval jako rodinného příslušníka. Nemovitost v hodnotě AED 4 miliony nebo více rozdělená rovným dílem kvalifikuje oba majitele samostatně.
Vzhledem k tomu, že majetkovou strukturu lze upravit před podáním žádosti, ale po něm už jen velmi obtížně, doporučujeme se s námi poradit ještě před samotnou koupí.
03Nemovitosti ve výstavbě a nákup na splátky
Koupě nemovitosti přímo od developera na splátkový kalendář nepředstavuje bankovní hypotéku, přesto může fungovat. Nemovitost ve výstavbě od schváleného developera se započítává od okamžiku její registrace u Dubai Land Department prostřednictvím systému Oqood, a to bez ohledu na to, jakou částku jste dosud uhradili. Pouhá podepsaná kupní smlouva nestačí, protože úřady vycházejí výhradně z oficiální registrace.
Pokud kombinujete nemovitost ve výstavbě s již dokončenou, jejich hodnoty lze sčítat, pokud jsou obě zapsané na vaše jméno.
04Co dělat, pokud hodnota nedosahuje požadované výše
Pokud se hodnota nemovitosti pohybuje těsně pod hranicí AED 2 miliony, nabízí se několik praktických řešení.
- Požádejte o aktuální ocenění. Pokud trh od vašeho nákupu vzrostl, oficiální ocenění od Dubai Land Department může nahradit původní cenu na vašem listu vlastnictví.
- Přidejte druhou nemovitost. Menší jednotka zapsaná na vaše jméno může pomoci dosáhnout celkové požadované částky.
- Zvažte zatím dvouleté vízum pro investory do nemovitostí. Od 1. května 2026 platí, že výlučný vlastník dokončené nemovitosti nemusí splňovat žádnou minimální hodnotu, zatímco spoluvlastníci potřebují každý registrovaný podíl v hodnotě alespoň AED 400,000. Získáte tak pobytový status a můžete postupně směřovat k dlouhodobějšímu vízu.
05Jak probíhá celý proces
- 1
Příprava dokumentů k nemovitosti
Váš list vlastnictví (title deed) nebo certifikát Oqood, hypoteční smlouva a cestovní pas.
- 2
Žádost o bankovní potvrzení
Tento krok vyřiďte jako první, protože jeho vyhotovení závisí na časových lhůtách banky.
- 3
Ověření hodnoty
Zkontrolujeme hodnotu na listu vlastnictví vůči požadovanému limitu a v případě potřeby zajistíme oficiální ocenění.
- 4
Podání žádosti
Žádosti se podávají během vašeho pobytu v SAE. Pokud jste v zahraničí, zajistíme pro vás povolení ke vstupu.
- 5
Lékařská prohlídka a biometrie pro Emirates ID
Oba kroky následují po schválení žádosti a termíny pro vás zajistíme.
Jakmile máte připravené veškeré podklady, vyřízení žádosti u nemovitostí obvykle trvá přibližně pět až sedm pracovních dnů. Vládní poplatky pro hlavního žadatele činí přibližně AED 9,459 a za každého rodinného příslušníka zhruba AED 2,710 plus AED 1,180 za Emirates ID, spolu s lékařskou prohlídkou pro dospělé. Tyto částky jsou orientační, přesnou sumu vám vždy potvrdíme předem.
06Po vydání víza
Vízum je vázáno na konkrétní nemovitost, takže její prodej nebo uplatnění zástavního práva bankou může vést k zániku vašeho pobytového statusu. Pokud plánujete během deseti let refinancovat nebo nemovitost prodat, nejprve se s námi poraďte, abychom naplánovali další postup.
Skvělou zprávou je, že pro držitele Golden Visa neplatí pravidlo vyžadující návrat každých šest měsíců, které jinak ruší běžná pobytová víza. Můžete tak bez obav cestovat a pobývat dlouhodobě v zahraničí. Pro sebe i sponzorované rodinné příslušníky budete potřebovat platné zdravotní pojištění.
Nejste si jistí, zda vaše nemovitost na hypotéku splňuje podmínky? Napište nám na WhatsApp pro bezplatné posouzení. Pošlete nám fotografii listu vlastnictví a podrobnosti o úvěru a my vám obratem sdělíme vaše možnosti.
Otázky k tomuto tématu
Vůbec ne. Financující banka pouze písemně potvrdí, že nemá námitky proti udělení pobytu na základě dané nemovitosti. O samotném schválení rozhodují výhradně úřady.
Máte otázky k vlastnímu případu?
Napište nám a poradce Vám řekne, která cesta se hodí a co budete potřebovat.