Většina kupujících v SAE financuje alespoň část kupní ceny bankovním úvěrem, z čehož pramení častá obava: pokud má na nemovitost zástavní právo banka, lze ji využít pro Golden Visa? V praxi ano, pokud odpovídají čísla i veškerá dokumentace.
Zde se dozvíte, jak se úvěr posuzuje podle vízových pravidel, co přesně musí banka doložit a jaké chyby žadatele zbytečně připravují o čas.
01Jak se hypotéka posuzuje
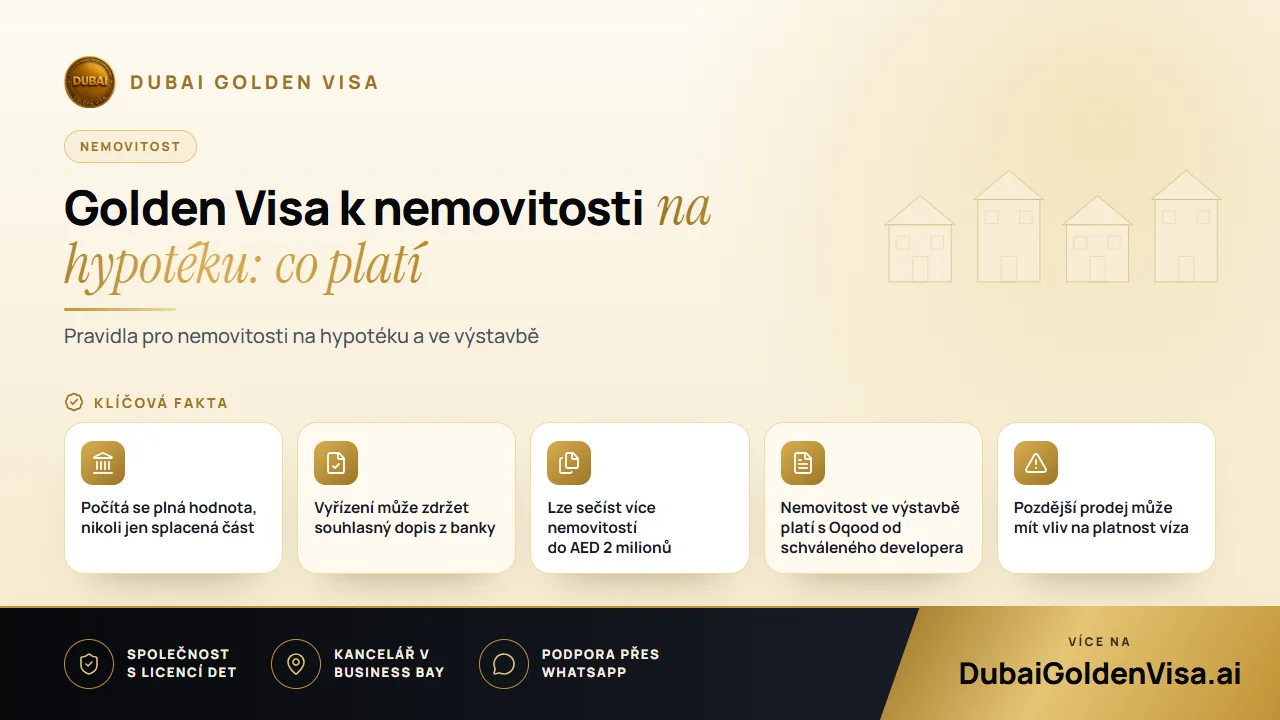
Při žádosti na základě vlastnictví nemovitosti je vyžadována nemovitost v SAE v hodnotě AED 2 miliony nebo vyšší. U nemovitosti na hypotéku se započítává celková hodnota nemovitosti, nikoli částka, kterou jste již osobně splatili. To znamená, že podmínky splní i kupující s nízkou akontací a vysokým úvěrem, pokud samotná nemovitost dosahuje požadované hranice.
Imigrační úřad vyžaduje potvrzení, že banka nemá námitky proti tomu, abyste na základě dané nemovitosti požádali o pobyt. Toto ujištění má formu souhlasného dopisu banky (no-objection letter).
Tip
Požádejte o dopis včas
Vystavení dopisu může bankám trvat delší dobu a některé používají vlastní formulace. Požádejte o něj ihned po zápisu vlastnického práva (title deed) a bance sdělte, že jde o žádost o Golden Visa, aby dopis obsahoval všechny potřebné náležitosti.
02Jedna nemovitost, více nemovitostí nebo nemovitost ve výstavbě
Částku AED 2 miliony může tvořit jedna nemovitost i součet několika listů vlastnictví (title deed). Vlastníte-li dva byty v hodnotě AED 1,2 milionu, přičemž oba jsou zapsány na vaše jméno, v součtu stanovenou hranici bez problémů překročíte.
Využít lze také nákup nemovitosti ve výstavbě (off-plan). Pokud jste nakoupili od schváleného developera a máte registraci Oqood, jednotka se započítává bez ohledu na to, jakou částku jste dosud uhradili. Splátkový kalendář nemusí být dokončen.
Jestliže jste nemovitost koupili před několika lety a na listu vlastnictví (title deed) je uvedena částka nižší než AED 2 miliony, lze původní cenu nahradit aktuálním oceněním od DLD. Hypotéka tomu nijak nebrání, i když může být nutné informovat banku.
03Od listu vlastnictví k vízu
- 1
Ověření zapsané hodnoty
Zkontrolujte na svém listu vlastnictví (title deed) nebo v Oqood vlastnický podíl a hodnotu. Pokud hodnota nedosahuje limitu, zvažte oficiální přecenění.
- 2
Zajištění dopisu z banky
Požádejte svou banku o souhlasný dopis (no-objection letter) a uschovejte si kopii hypoteční smlouvy pro kontrolu.
- 3
Potvrzení od pozemkového úřadu
Dubai Land Department ověří vlastnictví a hodnotu, aby bylo možné nemovitost propojit s vaší žádostí.
- 4
Podání žádosti o pobyt
Složka se postoupí imigračnímu úřadu. Pokud pobýváte v zahraničí, povolení ke vstupu vám umožní přicestovat a proces dokončit.
- 5
Lékařská prohlídka a biometrie
Absolvujete lékařskou prohlídku a odevzdáte biometrické údaje pro Emirates ID. Následně je vám vystaveno desetileté vízum.
U žádostí vázaných na nemovitost bývá schválení uděleno obvykle do 5 až 7 pracovních dnů od předložení kompletních dokumentů. Vaše stávající vízum se ruší až po prvotním schválení, takže váš pobyt plynule pokračuje.
04Nejčastější chyby, se kterými se setkáváme
- Spoléhání na kupní smlouvu namísto registrovaného listu vlastnictví (title deed) nebo dokumentu Oqood.
- Podání žádosti dříve, než banka vystaví souhlasný dopis.
- Předpoklad, že se spoluvlastněná nemovitost započítává celá, i když je váš vlastní podíl nižší než AED 2 miliony.
- Ulpívání na staré ceně z listu vlastnictví, ačkoliv by nové ocenění podmínku splnilo.
- Opomenutí skutečnosti, že vízum je vázáno na držení nemovitosti, a její prodej proto může vést ke zrušení víza.
05Kolik to stojí
Poplatky úřadům při variantě přes nemovitost činí pro hlavního žadatele přibližně AED 9 459: zhruba 5 284 poplatek DLD, 2 710 pro imigrační úřad, 1 180 za Emirates ID a 285 za lékařskou prohlídku. Za každého rodinného příslušníka se hradí přibližně AED 2 710 a 1 180 za průkaz totožnosti a 285 za lékařskou prohlídku dospělých. Poplatky bance a za ocenění se hradí zvlášť a jejich výši vám předem potvrdíme.
Po vydání hlavního víza můžete připojit manžela či manželku, děti a rodiče. Pro syny neplatí žádný věkový limit a neprovdané dcery mají nárok v jakémkoli věku.
Napište nám na WhatsApp pro bezplatné posouzení. Zašlete nám fotografii listu vlastnictví a stručné informace o hypotéce. Obratem vám sdělíme, zda podmínky již splňujete a co přesně musí doložit banka.
Otázky k tomuto tématu
U dokončené nemovitosti se započítává její plná hodnota, jakmile banka dodá souhlasný dopis (no-objection letter). Pravidla ohledně splacené částky se v průběhu let měnila, proto pro vaši nemovitost vždy ověřujeme aktuální stav.
Máte otázky k vlastnímu případu?
Napište nám a poradce Vám řekne, která cesta se hodí a co budete potřebovat.