Určitou dobu museli kupující, kteří usilovali o pobyt prostřednictvím nemovitosti, prokázat, že již uhradili podstatnou část její ceny. To vázalo vízum na vysokou počáteční částku a činilo jej nedostupným pro ty, kteří nakupovali na splátky.
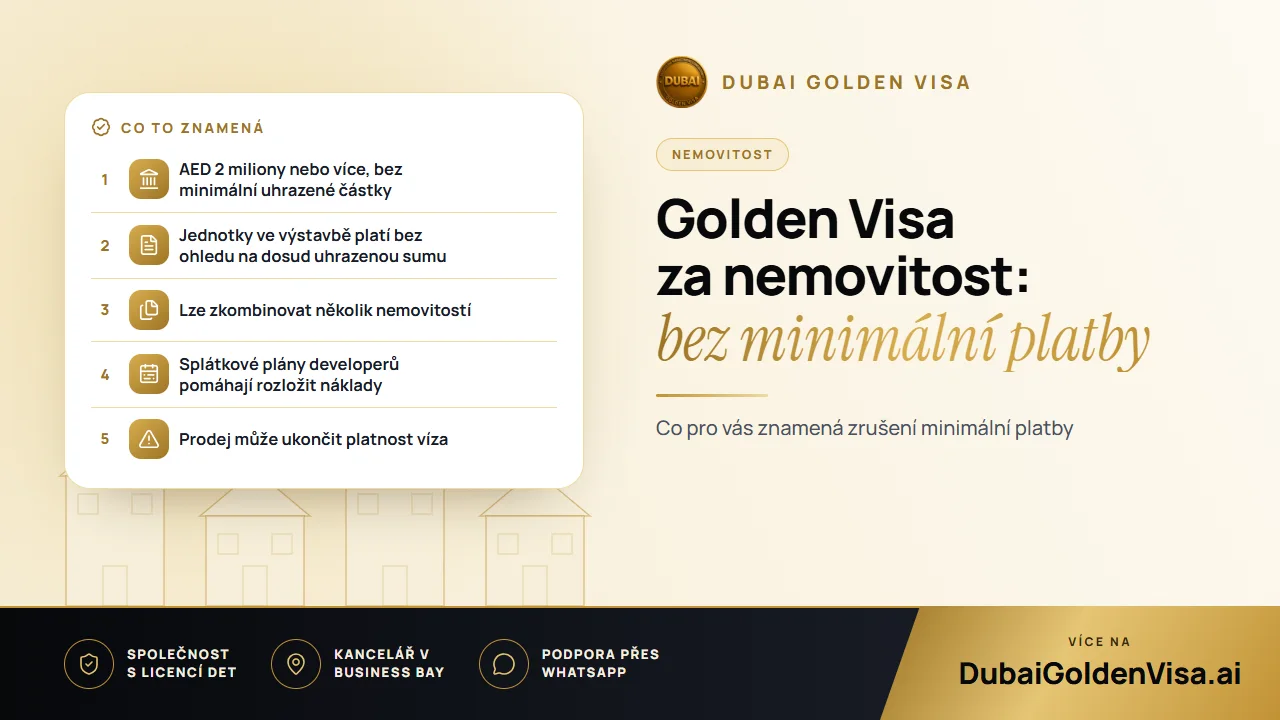
Tato podmínka minimální platby byla zrušena. Následující text vysvětluje, jak pravidlo vypadá dnes, jak do něj zapadají splátkové kalendáře a co je ještě nutné zajistit před podáním žádosti.
01Co pravidlo říká dnes
U nemovitostní cesty je rozhodující hodnota nemovitosti v SAE zapsané na vaše jméno: AED 2 miliony nebo více. Nezáleží na tom, jakou část z ceny jste již uhradili. Dokončený dům, jednotka ve výstavbě s registrací Oqood od schváleného developera, zastavená nemovitost s nesouhlasným dopisem banky (NOC) i kombinace několika jednotek se mohou započítat.
Pokud nemovitost vlastníte společně, limit musí dosahovat váš vlastní podíl. Pokud jste nemovitost koupili dříve, aktuální ocenění od Dubai Land Department může nahradit starší cenu uvedenou v kupní smlouvě.
02Co se mění a co zůstává stejné
Změna pravidla odstraňuje překážku pro získání víza, nikoli samotné náklady na pořízení. Stále musíte mít dostatek prostředků na financování nemovitosti a splátkový kalendář developera nebo podmínky banky platí i nadále. Rozdíl spočívá v tom, že plán s nízkými splátkami vám již nebrání podat žádost, zatímco stále splácíte.
- Kupující nemovitostí ve výstavbě mohou podat žádost, jakmile je jednotka zaregistrována, a nemusí čekat na předání.
- Ti, kteří platí po etapách, mohou využít splátkový plán k rozložení nákladů, aniž by museli řešit limit již splacené částky.
- Vlastníci s hypotékou potřebují dopis od banky namísto splacení stanoveného procenta ceny.
- Vlastníci několika menších jednotek mohou jejich hodnoty sečíst.
Tip
Nepřeceňujte své finanční možnosti
Vízum není důvodem k tomu, abyste na sebe brali závazky, které nezvládnete dlouhodobě plnit. Zmeškané splátky mohou vést k sankcím ze strany developera či banky a v nejhorším případě ke ztrátě nemovitosti i samotného víza. Nejprve naplánujte rozpočet, vízum řešte až potom.
03Jak mohou kupující rozložit náklady
Mnoho developerů nabízí splátkové kalendáře, které probíhají během výstavby a v některých případech i po určitou dobu po předání. Podmínky se u jednotlivých projektů liší, proto porovnávejte celý harmonogram a celkovou cenu, nikoli pouze první splátku.
Druhou běžnou cestou jsou bankovní hypotéky. Poskytovatelé úvěrů obvykle vyžadují akontaci, takže částka, kterou potřebujete předem, závisí na bance a vašem profilu. Někteří kupující také postupně využívají vlastní úspory nebo prodávají majetek jinde. Financování nezajišťujeme, rádi však váš plán posoudíme z hlediska vízových požadavků.
04Kroky k podání žádosti
- 1
Ověření způsobilosti nemovitosti
Zkontrolujte zapsanou hodnotu, vlastníky a u nemovitostí ve výstavbě také Oqood a schválení developera.
- 2
Shromáždění dokumentů
List vlastnictví (title deed) nebo Oqood, cestovní pas platný šest měsíců, fotografie, zdravotní pojištění a dopis od banky v případě hypotéky.
- 3
Kontrola hodnoty
Pokud je v listu vlastnictví uvedena starší cena, může aktuální částku doložit znalecký posudek.
- 4
Podání žádosti
Žádost podáme za vás. Pokud jste v zahraničí, povolení ke vstupu vám umožní přijet a proces dokončit.
- 5
Lékařská prohlídka a Emirates ID
Oba kroky následují po prvotním schválení a zajistíme pro vás termíny, které vám budou vyhovovat.
- 6
Vydání víza na deset let
Váš pobyt je vyznačen a můžete připojit svou rodinu.
S kompletními dokumenty trvá vyřízení nemovitostní žádosti obvykle pět až sedm pracovních dnů. Vládní poplatky pro hlavního žadatele činí přibližně AED 9 459, přičemž za každého rodinného příslušníka se připlácí zhruba AED 2 710 plus AED 1 180 za Emirates ID a AED 285 za lékařskou prohlídku dospělého.
05Udržení víza po schválení
Držitel Golden Visa nemusí žít v SAE nepřetržitě a vztahuje se na něj výjimka z pravidla o nepřítomnosti delší než šest měsíců, které platí pro běžná pobytová víza. Důležité je, aby nemovitost zůstala ve vašem vlastnictví. Pokud nemovitost prodáte a klesnete pod stanovený limit, zanikne i základ vašeho pobytu, proto se s námi poraďte ještě před jejím uvedením na trh.
Zvažujete nákup s ohledem na vízum, nebo již máte podepsaný splátkový kalendář? Napište nám na WhatsApp pro bezplatné posouzení. Sdělíme vám, zda váš nákup splňuje podmínky pro Golden Visa a co je potřeba připravit.
Otázky k tomuto tématu
Ano, pokud je registrována v Oqood a zakoupena od schváleného developera. Její hodnota se započítává bez ohledu na to, kolik jste dosud uhradili.
Máte otázky k vlastnímu případu?
Napište nám a poradce Vám řekne, která cesta se hodí a co budete potřebovat.