Většina lidí, které láká desetiletý pobyt v SAE, nemá na spořicím účtu volné AED 2 miliony. Zcela přirozeně se tak nabízí otázka: lze využít půjčené peníze? Odpověď zní v některých případech ano a v jiných ne – rozhodující je, co přesně kupujete.
K nemovitostem se přistupuje jinak než k bankovním vkladům nebo investicím do společností. Když porozumíte těmto rozdílům, snáze se rozhodnete, jak nákup financovat, ještě než cokoli podepíšete.
01Proč jsou nemovitosti výjimkou
Při nákupu nemovitosti vlastníte fyzické aktivum zapsané na vaše jméno u Dubai Land Department. Banka k němu sice může mít zástavní právo, ale list vlastnictví (title deed) patří vám. Váš pobyt se tak opírá o samotné aktivum.
U bankovních vkladů, fondů a obchodních podílů je tomu naopak: samotnou investicí je zde hotovost. Pokud si na ni půjčíte, za vaším vízem nestojí žádné vaše vlastní jmění. U těchto cest se proto vyžaduje, aby prostředky byly vaše, a jejich původ může být předmětem dokládání.
02Hypotéka od banky v SAE
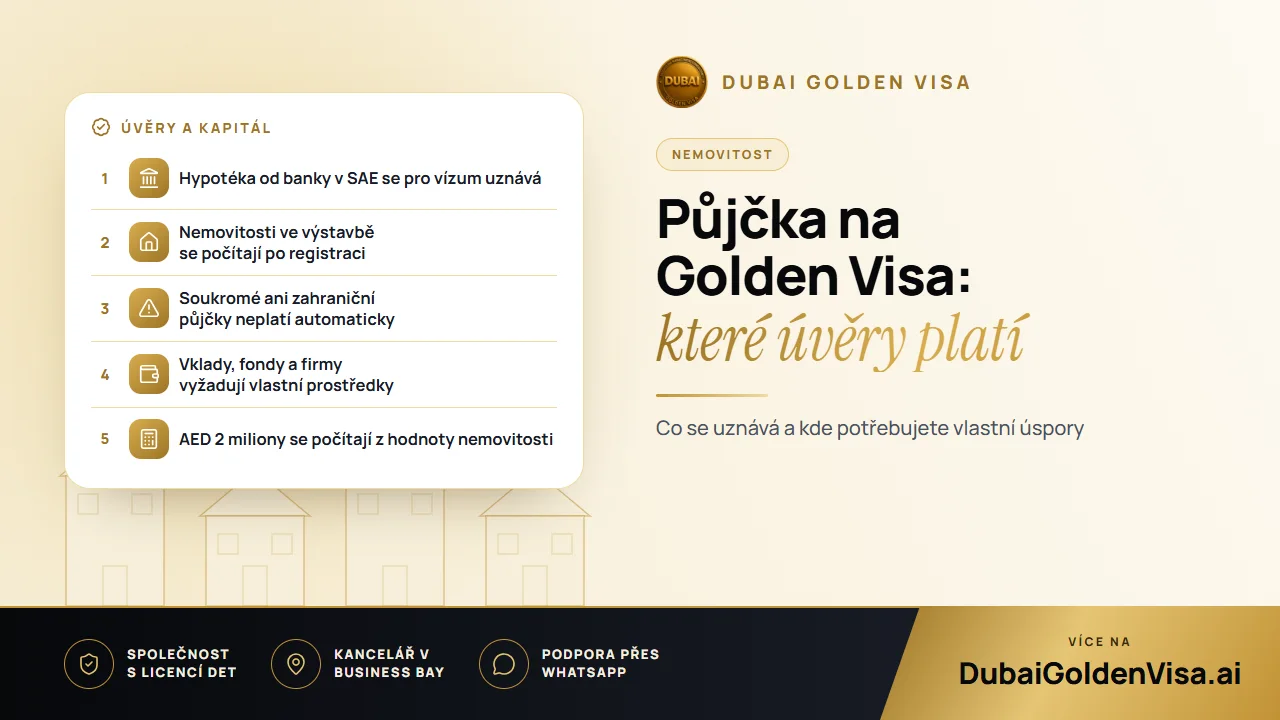
Jde o nejběžnější a nejbezpečnější způsob využití cizích zdrojů. V minulosti museli žadatelé s hypotékou před podáním žádosti splatit značnou část kupní ceny, což vylučovalo většinu kupujících se standardní akontací. To se změnilo: nemovitost zatížená hypotékou se nyní může započítat v plné hodnotě za předpokladu, že banka vystaví souhlasné stanovisko (no-objection letter).
Pro představu si uveďme čísla: představte si byt koupený za AED 2,4 milionu s 20procentní akontací a zbytkem hrazeným bankovním úvěrem. Celková hodnota nemovitosti přesahuje stanovenou hranici, takže byt může podmínky splnit, i když většinu financovala banka. Vlastnictví, hodnota i bankovní dokumenty se však stále prověřují, schválení tedy není nikdy automatické.
03Osobní, rodinné a zahraniční půjčky
Zde by měli být kupující na pozoru. Uznávanou cestou je financování prostřednictvím banky v SAE. Peníze půjčené od příbuzného, přítele nebo soukromého věřitele se nepovažují automaticky za ekvivalent hypotéky.
Pokud byste si půjčili AED 2 miliony od známého a koupili nemovitost na své jméno, hodnota sice může limit splňovat, ale způsob financování může vyvolat pochybnosti úřadů. Podobný problém představují úvěry od zahraničních bank. Než se k čemukoli zavážete, nechte si tento postup písemně potvrdit.
04Nemovitosti ve výstavbě se splátkovým kalendářem
Splátkový kalendář od developera představuje další formu postupného financování. Jednotka ve výstavbě se může započítat ode dne registrace certifikátu Oqood bez ohledu na to, kolik jste dosud uhradili – není tedy nutné čekat na předání nemovitosti. Musí být splněny dvě podmínky:
- Developer je schválený a jednotka je řádně zapsaná u pozemkového úřadu.
- Smluvní hodnotu i vaše vlastnictví lze doložit oficiálními dokumenty.
Nezaregistrovaná jednotka ve výstavbě bývá jedním z nejčastějších důvodů zamítnutí, proto registraci zkontrolujte dříve, než uhradíte vysoké splátky.
05Pokud již na nemovitosti máte hypotéku
O vízum můžete stále požádat. V dopise od banky musí být uvedena kupní cena, dosud uhrazená částka, zbývající zůstatek úvěru a potvrzení, že banka nemá námitky proti podání žádosti o pobyt na základě této nemovitosti. Vystavení dopisu může bance trvat několik pracovních dnů, proto o něj požádejte s předstihem.
06Pravidla, na která je třeba pamatovat
- Částka AED 2 miliony vychází z uznané hodnoty nemovitosti a aktuální znalecký posudek může nahradit starší, nižší cenu uvedenou na listu vlastnictví.
- Poplatek za převod činí 4 procenta z ceny a do částky AED 2 miliony se nezapočítává.
- Nemovitost musí být zapsána na vaše jméno v oblasti určené pro vlastnictví cizinci (freehold).
- Lze kombinovat dvě nebo více nemovitostí, pokud je každá z nich řádně doložena dokumenty.
- Cesty přes bankovní vklad, fondy a kapitál společností vyžadují výhradně vaše vlastní prostředky.
- Vízum se uděluje na deset let a je obnovitelné po celou dobu, kdy splňujete podmínky.
Tip
Nekupujte nemovitost za přesně AED 2 miliony
Pokud uznaná hodnota klesne byť jen nepatrně pod tuto hranici, žádost může být zamítnuta, bez ohledu na to, kolik jste zaplatili. Zvolte nemovitost s bezpečnou rezervou nad touto částkou nebo si její hodnotu nejprve nechte oficiálně ověřit.
07Rozumný postup krok za krokem
- 1
Získejte předschválení hypotéky
Obraťte se na banku s licencí v SAE, abyste přesně znali svůj rozpočet.
- 2
Vyberte způsobilou nemovitost
Zvolte nemovitost v oblasti přístupné zahraničním vlastníkům, jejíž hodnota nabízí dostatečnou rezervu.
- 3
Zaregistrujte koupi
Zajistěte, aby byl list vlastnictví (title deed) nebo Oqood vystaven na vaše jméno.
- 4
Požádejte banku o potvrzení
Včas zažádejte o souhlasné stanovisko (no-objection letter) a potvrzení o zůstatku úvěru.
- 5
Doložte hodnotu nemovitosti
Pokud je na listu vlastnictví uvedena nižší částka, zajistěte si oficiální ocenění nemovitosti.
- 6
Podejte žádost
Předložte ji společně s cestovním pasem, fotografiemi, zdravotním pojištěním a dokumenty k nemovitosti.
08Chyby, které vás připraví o čas
- Podání žádosti dříve, než máte připravený dopis z banky.
- Spoléhání na soukromé či zahraniční půjčky bez předchozího ověření.
- Využívání zastaralých návodů, které uvádějí dřívější pravidla pro splácení.
- Sjednání úvěru, který nadměrně zatěžuje váš rozpočet.
Poslední bod si zaslouží zvláštní pozornost. Hypotéka je zajištěna vaší nemovitostí – pokud tedy přestanete splácet, banka může nemovitost zabavit, a s tím zanikne i právní důvod pro vaše vízum.
Plánujete nákup financovat úvěrem? Napište nám na WhatsApp a my vám předem zdarma prověříme nemovitost, strukturu půjčky i potřebnou dokumentaci.
Otázky k tomuto tématu
Ano, pokud má nemovitost hodnotu alespoň AED 2 miliony a vaše banka v SAE vám vystaví souhlasné stanovisko (no-objection letter).
Máte otázky k vlastnímu případu?
Napište nám a poradce Vám řekne, která cesta se hodí a co budete potřebovat.