يُعد تملك العقار في دبي والحصول على تأشيرة إقامة أمرين منفصلين. فبعض العقارات تتيح لك الإقامة والبعض الآخر لا يؤهلك لها، وغالباً ما يعود الفارق إلى القيمة، والتسجيل، والأسماء المدرجة في سند الملكية.
يوضح لك هذا الدليل المعايير المتبعة، حتى تتمكن من تقييم العقار قبل الشراء أو التأكد من أهلية عقار تملكه بالفعل.
01ثلاثة مسارات قائمة على الاستثمار العقاري
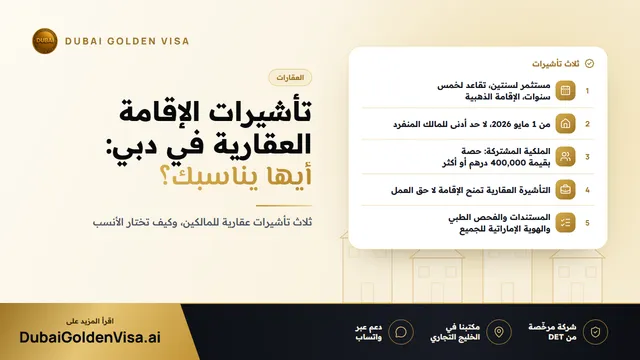
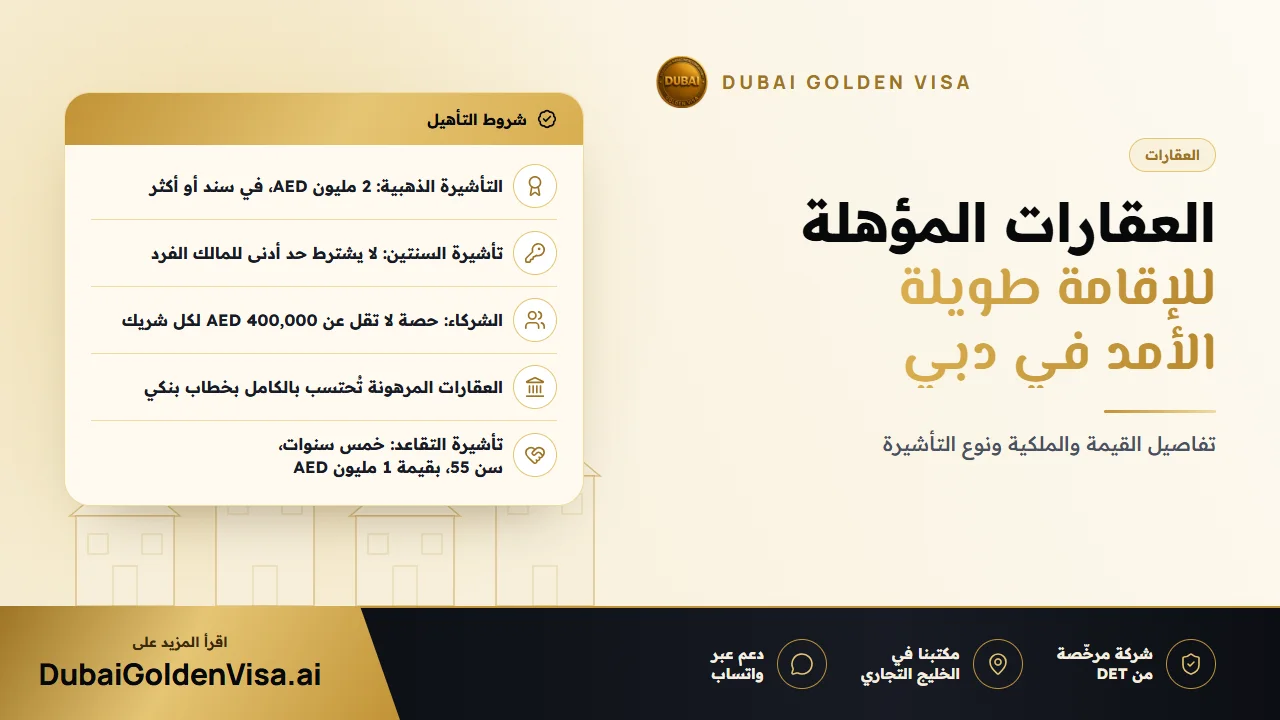
- التأشيرة الذهبية: مدتها عشر سنوات قابلة للتجديد، مقابل عقار في الإمارات بقيمة 2 مليون AED أو أكثر.
- تأشيرة المستثمر العقاري لمدة سنتين: منذ 1 مايو 2026، لا يوجد حد أدنى لقيمة العقار للمالك الفرد لعقار جاهز.
- تأشيرة التقاعد: مدتها خمس سنوات، لمن تبلغ أعمارهم 55 عاماً أو أكثر ويمتلكون عقاراً بقيمة 1 مليون AED أو أكثر.
يحتاج كل شريك في الملكية لتأشيرة المستثمر لمدة سنتين إلى حصة مسجلة بقيمة 400,000 AED أو أكثر. وتمنح التأشيرة الذهبية مزايا أكبر: فالإقامة بكفالة ذاتية، مع إعفاء من شرط عدم مغادرة الدولة لأكثر من ستة أشهر، وإمكانية استقدام أفراد أسرتك.
02الشروط الواجب توفرها في العقار
- 1
أن يكون مسجلاً
يجب أن يكون لدى دائرة الأراضي والأملاك سجل يثبت ملكيتك: إما سند ملكية أو شهادة عقود للعقارات قيد الإنشاء.
- 2
أن يكون مسجلاً باسمك
ترتبط الأهلية بحجم الحصة التي تمتلكها، لذلك قد لا تكفي ملكية عقار كبير مشترك بين عدة أفراد لتأهيل كل مالك على حدة.
- 3
أن يستوفي القيمة المطلوبة
2 مليون AED للتأشيرة الذهبية، سواء في وحدة عقارية واحدة أو عدة وحدات مجتمعة.
- 4
أن يكون معتمداً لدى الجهات المختصة
تتطلب الوحدات قيد الإنشاء أن تكون لدى مطور معتمد، كما تتطلب العقارات المرهونة خطاب عدم ممانعة من البنك.
03أسئلة شائعة حول طبيعة العقار نفسه
تُحتسب الوحدات قيد الإنشاء ضمن متطلبات التأشيرة الذهبية متى كانت مسجلة بشهادة عقود وصادرة من مطور معتمد. ولا يعتمد التأهيل على المبلغ المسدد، لذا لا داعي للانتظار حتى اكتمال البناء.
يُحتسب العقار المرهون بكامل قيمته، بشرط إصدار البنك خطاباً يؤكد عدم ممانعته على طلب الإقامة الخاص بك. وإذا كان السعر المدون في سند ملكية قديم يقل عن قيمته الحالية، فيمكن الاستناد إلى تقييم عقاري حديث من DLD كبديل.
نصيحة
القيمة الدفترية مقابل القيمة السوقية
تعتمد الجهات الرسمية على القيم المسجلة. فقد تعتقد أن قيمة منزلك تبلغ 2.3 مليون AED بينما لا يزال مسجلاً بقيمة 1.8 مليون AED. فإذا كنت في هذا الموقف، فإن إجراء تقييم رسمي يمكن أن يسد هذا الفارق. أما إذا كان الأمر بالعكس، فلن تحتاج إلى أي إجراء إضافي.
04ما يعنيه ذلك لجميع أفراد الأسرة
بمجرد حصول حامل التأشيرة الأساسي على التأشيرة الذهبية، يمكنه كفالة الزوج أو الزوجة، والأبناء، والوالدين. ولا يوجد حد أقصى لعمر الأبناء الذكور، ويمكن كفالة البنات غير المتزوجات في أي عمر، كما يمكن إضافة العمالة المساعدة دون التقيد بالحدود المعتادة. وفي حال وفاة حامل التأشيرة الأساسي، يحق للأسرة البقاء حتى انتهاء صلاحية إقاماتهم.
تبلغ الرسوم الحكومية لمقدم الطلب الأساسي عبر مسار العقار نحو 9,459 AED، مع إضافة نحو 2,710 AED لكل فرد من أفراد الأسرة، علاوة على رسوم بطاقة الهوية الإماراتية Emirates ID، والفحص الطبي للبالغين.
أياً كان المسار الذي تختاره، تذكر أن الإقامة مرتبطة بالعقار. وبالتالي فإن بيعه، أو بيع إحدى الوحدات بحيث تقل القيمة الإجمالية عن الحد المطلوب، قد يُسقط الأساس القانوني لإقامتك. وإذا كنت تخطط لبيع العقار مستقبلاً، فنحن نساعدك على التخطيط للخطوة التالية لتفادي أي انقطاع في إقامتك.
من المفيد أيضاً الاحتفاظ بجميع مستنداتك معاً: سند الملكية، وشهادة التقييم، وخطاب البنك، وسجل المدفوعات. فعندما يحين موعد التجديد، يضمن توفر هذه الوثائق إتمام الإجراءات بصورة أسرع.
هل تبحث عن عقار لشرائه، أو تمتلك عقاراً بالفعل؟ تواصل معنا عبر WhatsApp لإجراء تقييم مجاني، وسنوضح لك المسار المؤهل له وما يتوجب استيفاؤه إن لزم الأمر.
أسئلة حول هذا الموضوع
بالنسبة للتأشيرة الذهبية، يمكن احتساب أي عقار مسجل في الإمارات يستوفي القيمة المحددة. ونحن نتولى مراجعة سند الملكية ونوع العقار قبل تقديم الطلب.
لديك أسئلة حول حالتك الخاصة؟
أرسل لنا رسالة وسيخبرك أحد مستشارينا بالمسار المناسب لك وما ستحتاج إليه.