عندما يعرف الأشخاص أن شراء عقار بقيمة 2 مليون درهم يمنحهم تأشيرة لمدة عشر سنوات، غالباً ما يتساءلون عما إذا كانت هذه هي التكلفة الوحيدة. في الواقع، ليست كذلك، لكن تكلفة التأشيرة نفسها تمثل جزءاً صغيراً من الصورة العامة؛ إذ تعود المبالغ الأكبر إلى إجراءات شراء العقار وامتلاكه، وهي نفقات ستدفعها في كل الأحوال سواء تقدمت بطلب التأشيرة أم لا.
سنقسم التكاليف إلى ثلاث فئات: الرسوم الحكومية للتأشيرة، وما تدفعه لشراء العقار وتمويله، وتكاليف الاحتفاظ به وصيانته. هذه الأرقام تقريبية وقابلة للتغيير، لذلك نحرص دائماً على تأكيد الرسوم الحالية قبل السداد.
01التكاليف الحكومية للتأشيرة
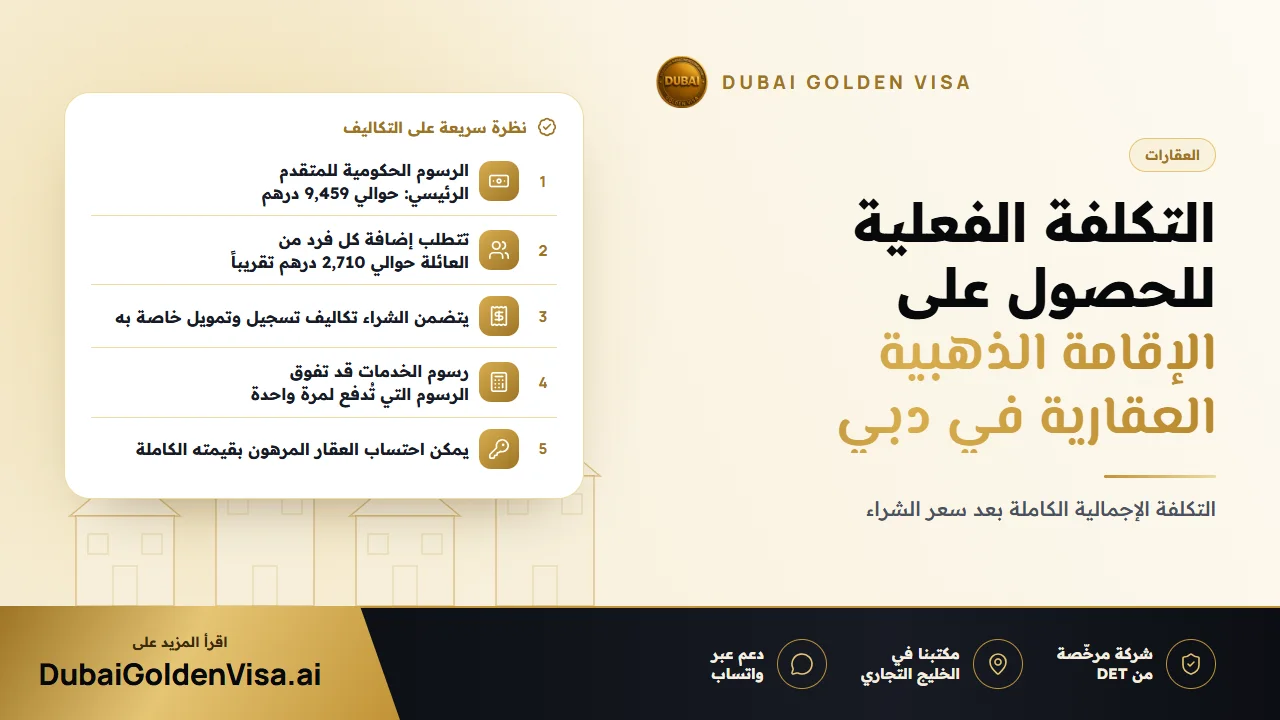
تبلغ التكاليف الحكومية للمتقدم الرئيسي عبر المسار العقاري حوالي 9,459 درهم، وتتوزع على النحو التالي:
- رسوم دائرة الأراضي والأملاك في دبي (DLD): حوالي 5,284 درهم
- رسوم الهجرة والإقامة: حوالي 2,710 درهم
- بطاقة الهوية الإماراتية لمدة عشر سنوات: 1,180 درهم
- فحص اللياقة الطبية: حوالي 285 درهم
أما المسارات الأخرى، مثل مسار الموظفين أو تأسيس الشركات، فتبلغ تكلفتها حوالي 4,175 درهم للمتقدم الرئيسي لعدم وجود متطلبات تابعة لدائرة الأراضي والأملاك.
02إضافة أفراد الأسرة
تبلغ رسوم الهجرة لكل فرد من أفراد الأسرة حوالي 2,710 درهم، بالإضافة إلى 1,180 درهم للهوية الإماراتية. كما يحتاج البالغون إلى إجراء الفحص الطبي بتكلفة تبلغ حوالي 285 درهم. على سبيل المثال، ينبغي لزوجين مع طفلين تخصيص ميزانية لثلاثة ملفات إضافية إلى جانب المتقدم الرئيسي.
نظراً لأن الإقامة الذهبية تتيح لحضرتك كفالة نفسك وتقدم تسهيلات عائلية أفضل مقارنة بالتأشيرات العادية، فإن العديد من الملاك يعتبرونها تكلفة تُدفع لمرة واحدة مقابل استقرار يدوم لسنوات؛ إذ لا يوجد حد أقصى لعمر الأبناء الذكور، ويمكن كفالة البنات غير المتزوجات في أي سن، كما يمكن ضم الوالدين أيضاً.
03تكاليف شراء العقار
لا تندرج هذه المبالغ ضمن رسوم التأشيرة، لكنها تؤثر على إجمالي السيولة التي تحتاج إلى تجهيزها. تتطلب عمليات شراء العقارات في دبي عادةً رسوم تسجيل لدى دائرة الأراضي والأملاك، وتكون غالباً نسبة مئوية من سعر العقار، بالإضافة إلى رسوم إصدار سند الملكية وعمولة الوكالة العقارية. وإذا كنت تعتمد على التمويل، فتوقع رسوماً للتقييم والمعاملات البنكية.
قد تحتاج أيضاً إلى ترجمة المستندات أو تصديقها إذا كانت صادرة من خارج الدولة. تُعد هذه التكاليف بسيطة مقارنة بسعر العقار، ولكن من السهل إغفالها عند وضع الميزانية.
نصيحة
تخطيط الميزانية بدقة
قم بإعداد قائمة تشمل سعر العقار، ورسوم التسجيل، والمصاريف البنكية، ورسوم التأشيرة لكل فرد من أفراد الأسرة، مع إضافة مبلغ احتياطي لرسوم الخدمات. شارك هذه القائمة معنا وسنراجعها بناءً على الرسوم المعتمدة حتى لا تواجه أي مفاجآت.
04التمويل العقاري دون فقدان الأهلية
ليس من الضروري سداد ثمن العقار بالكامل نقداً؛ فالعقار الممول عبر أحد بنوك الإمارات يُحتسب بقيمته الإجمالية بشرط إصدار البنك خطاب عدم ممانعة. وبالنسبة للعقارات قيد الإنشاء، فإن التسجيل المبدئي (عقود) عبر مطور معتمد يدعم الملف بصرف النظر عن المبلغ المسدد حتى تاريخه.
تختلف شروط التمويل العقاري من بنك لآخر وبحسب ملفك المالي، لذلك يُفضل مناقشة نسب التمويل والفوائد مع جهات الإقراض مباشرة. ويمكننا المساعدة في التنسيق للحصول على الخطاب بمجرد موافقة البنك.
05تكاليف الاحتفاظ بالعقار
- رسوم الخدمات السنوية، والتي تتفاوت بشكل كبير بين المباني.
- رسوم إدارة العقار في حال رغبتك في تأجيره.
- التأمين وأي أعمال صيانة لا يغطيها المبنى.
- رسوم التجديد عند حلول موعد تجديد الإقامة الذهبية بعد عشر سنوات.
تُعد رسوم الخدمات من التكاليف المتغيرة الأساسية؛ فالمباني ذات الرسوم المرتفعة قد تقلل من صافي العائد الإيجاري بشكل ملحوظ، لذا ننصح بالاستفسار عن القيمة الحالية قبل اتخاذ القرار.
للحصول على تفصيل مالي مخصص لك، تواصل معنا عبر WhatsApp مع تزويدنا ببيانات العقار وعدد المتقدمين. سنقدم لحضرتك تقديراً مفصلاً ومجانياً مع تأكيد الرسوم المعتمدة اليوم.
أسئلة حول هذا الموضوع
لا، يُحتسب العقار المرهون بقيمته الكاملة مع إحضار خطاب عدم ممانعة من البنك، كما يمكن احتساب الوحدات المسجلة قيد الإنشاء أيضاً.
لديك أسئلة حول حالتك الخاصة؟
أرسل لنا رسالة وسيخبرك أحد مستشارينا بالمسار المناسب لك وما ستحتاج إليه.