يعتقد كثير من الملاك أن الإقامة الذهبية مخصصة فقط لمن يمتلكون فيلا فاخرة أو شقة بنتهاوس باهظة الثمن. في الواقع، يُحتسب حد 2 مليون AED بناءً على إجمالي ما تملكه؛ فشقة استوديو في مجمع سكني وشقة عادية في مجمع آخر كفيلتان بتحقيق النصاب المطلوب تماماً مثل امتلاك عقار فاخر واحد.
يجعل هذا المسار خيار التأشيرة واقعياً ومتاحاً للمستثمرين الذين بنوا محفظتهم العقارية تدريجياً. إليك كيفية احتساب القيمة المجمعة، والشروط الواجب توافرها في كل عقار، والأخطاء الأكثر تسبباً في تأخير الطلبات.
01كيفية احتساب القيمة المجمعة للعقارات
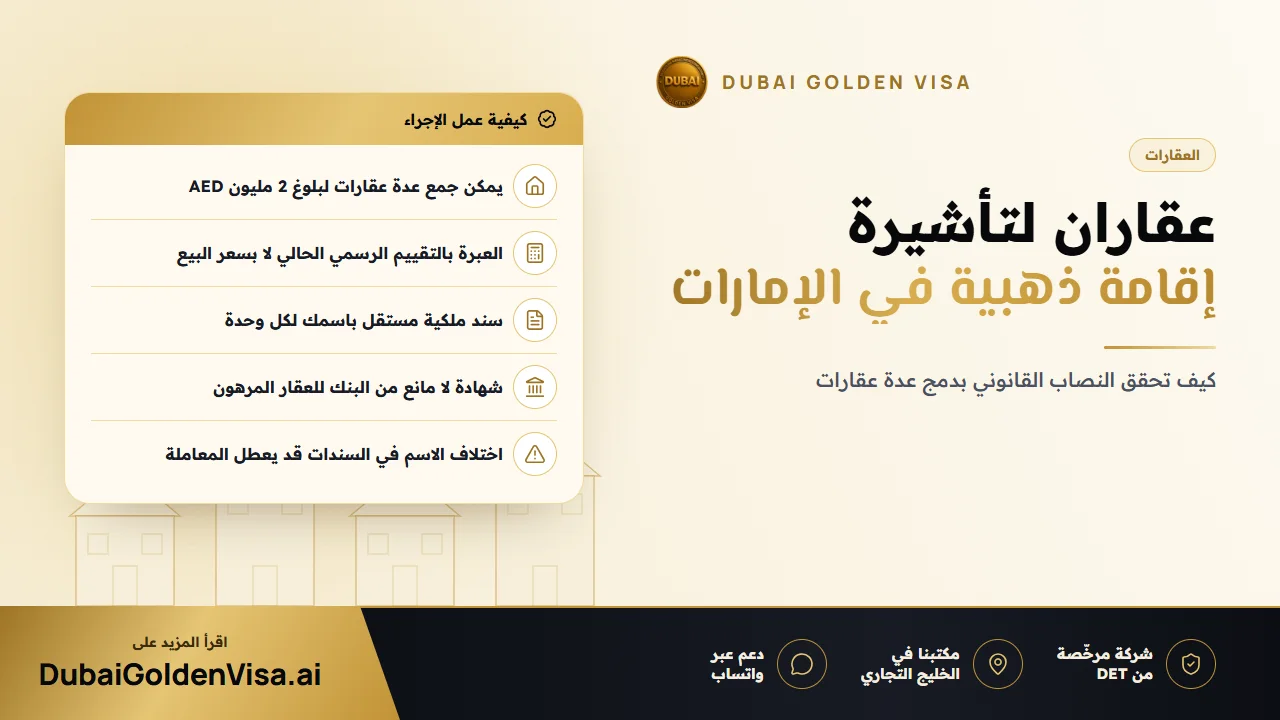
يُعرَّف المسار العقاري بأنه امتلاك عقار واحد أو أكثر بقيمة إجمالية تبلغ 2 مليون AED أو أكثر. تعتمد دائرة الأراضي الأرقام وتُعالج المعاملة كطلب واحد. على سبيل المثال، منزل تاون هاوس بقيمة 1.4 مليون AED واستوديو بقيمة 700,000 AED يتجاوزان معاً الحد الأدنى المطلوب، وتُعامل ثلاث أو أربع وحدات صغيرة بنفس معاملة عقارين أكبر حجماً.
المعيار الأساسي هو القيمة المعتمدة رسمياً لدى دائرة الأراضي؛ فعقد البيع أو تقديرات الوكلاء والتقييمات الخاصة لا تحمل نفس الحجية الرسمية. إذا اشتريت شقتين بإجمالي 1.75 مليون AED وكان تقييمهما الرسمي اليوم 2.3 مليون AED، فإن القيمة الحالية المرتفعة هي التي تُعتمد في طلبك.
تتغير التقييمات صعوداً وهبوطاً بحسب السوق، لذا احرص على استخراج شهادة تقييم حديثة قبل تقديم الطلب بدلاً من الاعتماد على شهادة قديمة.
02الشروط الواجب توافرها في كل عقار ضمن المجموعة
- سند ملكية مسجل باسمك الخاص لكل وحدة بشكل مستقل. وفي حال كانت الملكية مشتركة مع الزوج أو الزوجة، فإننا نحتسب حصتك الشخصية فقط.
- شهادة عقود صادرة من مطور معتمد لأي وحدة قيد الإنشاء. ويُحتسب من العقار قيد الإنشاء إجمالي المبالغ المدفوعة حتى تاريخه.
- رسالة عدم ممانعة من البنك لكل وحدة خاضعة للتمويل العقاري. ويُحتسب العقار المرهون بكامل قيمته التقديرية.
- خلو العقار من أي أوامر قضائية أو إشارات حجز أو إشكالات تسجيلية؛ إذ إن وجود مانع على عقار واحد قد يؤخر الملف بأكمله.
- أن يقع العقار ضمن المناطق المخصصة للتملك الحر بما يتوافق مع القوانين المنظمة.
نصيحة
الرهن العقاري لا يشكل عائقاً
يُحتسب العقار الممَوَّل بكامل قيمته الإجمالية، مما يعني أنك لست بحاجة إلى سداد جزء كبير من ثمنه للتأهل. كل ما تحتاجه هو الحصول على رسالة عدم ممانعة من كل بنك مموِّل؛ ونوصي بطلبها مبكراً لأن الإجراءات البنكية قد تستغرق بعض الوقت.
03امتلاك عقارات في إمارات مختلفة
يُعد دمج عقارين في دبي الخيار الأكثر سلاسة وإنجازاً في العادة، نظراً لأن دائرة أراضٍ واحدة تتولى كافة إجراءات التدقيق. أما إذا كانت العقارات موزعة بين إمارات متعددة، فستحتاج عموماً إلى تقييم أو إفادة رسمية من دائرة الأراضي في كل إمارة، مع ضرورة التنسيق الزمني بينها؛ هذا الإجراء ممكن تماماً، لكنه يتضمن خطوات إضافية تتطلب وقتاً أطول.
04المستندات المطلوبة
- سند ملكية لكل وحدة، أو شهادة عقود للعقارات قيد الإنشاء
- شهادات تقييم عقاري حديثة يصل مجموعها إلى 2 مليون AED
- رسالة عدم ممانعة من البنك لكل عقار مرهون
- جواز سفر سارٍ لمدة لا تقل عن ستة أشهر
- صور شخصية بخلفية بيضاء بحجم صورة جواز السفر
- عقد زواج مصدق، في حال إدراج الزوج أو الزوجة ضمن المعاملة
- تأمين صحي ساري المفعول داخل دولة الإمارات
تستغرق معاملات الإقامة العقارية عادة بين 5 إلى 7 أيام عمل بمجرد اكتمال كافة الأوراق، مع الأخذ بالاعتبار أن تعدد العقارات يتطلب وقتاً إضافياً للتدقيق. تبلغ الرسوم الحكومية حوالي 9,459 AED للمتقدم الرئيسي، ونحو 2,710 AED لكل فرد من أفراد الأسرة، يضاف إليها 1,180 AED لبطاقة الهوية الإماراتية، بالإضافة إلى رسوم الفحص الطبي للبالغين.
05أخطاء شائعة في ملفات دمج العقارات
- 1
عدم تطابق الأسماء
أي اختلاف طفيف في كتابة الاسم الأوسط بين سندي الملكية يكفي لإثارة التساؤلات وتعطيل المعاملة؛ احرص على تعديله ومطابقته قبل التقديم.
- 2
الاعتماد على سعر الشراء
تقديم القيمة المدفوعة عند الشراء بدلاً من التقييم الرسمي الحالي قد يُظهر المحفظة العقارية دون النصاب القانوني المطلوب.
- 3
استخدام تقييم قديم
شهادات التقييم تفقد صلاحيتها مع الوقت، لذا يجب دائماً تقديم شهادة حديثة ومعتمدة.
- 4
نسيان خطاب البنك
عند التعامل مع جهتين تمويليتين، من السهل متابعة أحدهما والسهو عن استخراج خطاب عدم الممانعة من الآخر.
- 5
بيع إحدى الوحدات لاحقاً
إذا أدى بيع أحد العقارات إلى انخفاض القيمة الإجمالية إلى ما دون 2 مليون AED، فقد تتأثر صلاحية التأشيرة. يرجى استشارتنا قبل اتخاذ قرار البيع.
06لماذا يفضل بعض الملاك توزيع استثماراتهم على عقارين؟
يتيح توزيع رأس المال على عقارين تحقيق عائدين تأجيريين والاستفادة من وتيرة النمو في منطقتين مختلفتين. كما تتميز العقارات متوسطة التكلفة غالباً بسهولة وسرعة تأجيرها أو إعادة بيعها مقارنة بالعقارات الفاخرة الكبيرة، مما يمنحك مرونة مالية أعلى مستقبلاً.
هل تمتلك عقارين وترغب في معرفة ما إذا كانا يحققان الشروط المطلوبة؟ أرسل لنا نسختي سندي الملكية عبر WhatsApp، وسنقوم بالتحقق من القيمة المجمعة وخطابات البنوك والخطوات التالية مجاناً.
أسئلة حول هذا الموضوع
لا، يُعامل امتلاك ثلاث أو أربع وحدات أصغر تماماً مثل امتلاك عقارين أكبر، مع ملاحظة أن كل سند ملكية يخضع للتدقيق المستقل، مما يعني أن زيادة عدد الوحدات قد تتطلب وقتاً إضافياً لمراجعة الطلب.
لديك أسئلة حول حالتك الخاصة؟
أرسل لنا رسالة وسيخبرك أحد مستشارينا بالمسار المناسب لك وما ستحتاج إليه.