يقبل ملاك العقارات على إعادة التمويل لأسباب وجيهة عديدة: مثل الحصول على نسبة فائدة أقل، أو خفض القسط الشهري، أو توفير سيولة نقدية لاستثمارها في مجال آخر. ولكن إذا كانت إقامتك الذهبية قائمة على عقار في دبي، فمن الطبيعي أن تتساءل عما إذا كان تغيير القرض قد يؤثر على إقامتك.
في معظم الحالات، لا ينبغي أن يؤثر ذلك. فالإقامة الذهبية العقارية ترتبط بما تملكه، وليس بالجهة التي تمنحك القرض. ومع ذلك، هناك بعض الحالات التي تتطلب الحذر، ومن المفيد معرفتها قبل التوقيع على رهن عقاري جديد.
01ما الذي تغيره إعادة التمويل وما الذي لا تغيره
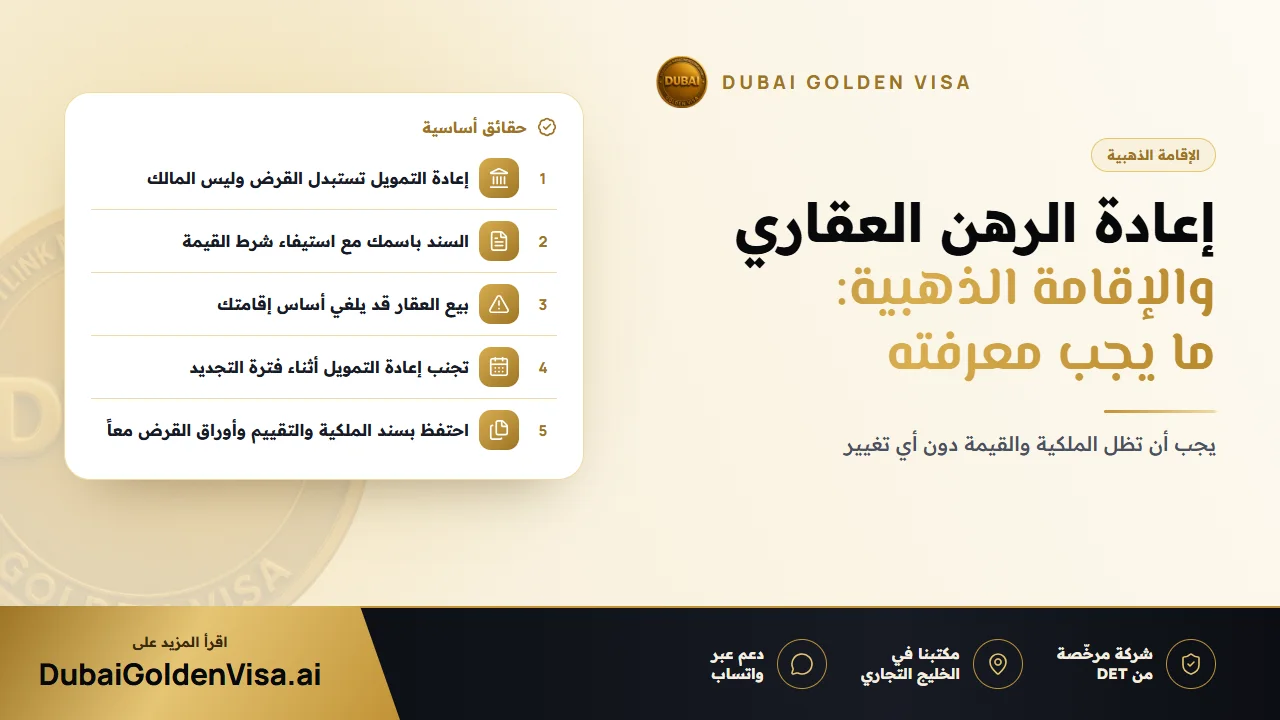
عند إعادة التمويل، يقوم القرض الجديد بسداد القرض القديم. ويظل المنزل مسجلاً باسمك، وسند الملكية كما هو، دون أن تبيع أو تنقل ملكية أي شيء. ببساطة، يحتفظ البنك بحق رهن على العقار كضمان، تماماً كما كان الوضع سابقاً.
يشترط مسار الإقامة الذهبية عبر الاستثمار العقاري امتلاك عقار في الإمارات بقيمة 2 مليون درهم أو أكثر باسمك. ويمكن للعقار المرهون أن يحتسب بكامل قيمته، مدعوماً بخطاب عدم ممانعة من الجهة الممولة. لذا، فإن تغيير جهة التمويل أو تحسين الشروط لا يمس الجانب الذي تعتمد عليه الإقامة.
02حالات تستدعي التدقيق والتأني
- تعديل حصص الملكية: إذا كانت إعادة التمويل تتضمن إضافة أو إزالة اسم من سند الملكية، فقد تتغير حصتك المؤهلة للإقامة.
- تسييل قدر كبير من قيمة العقار: يجب أن يظل العقار مستوفياً لشروط القيمة والملكية الخاصة بالإقامة بعد ذلك.
- استخدام السيولة النقدية لشراء عقار آخر تخطط لاحتسابه ضمن مجموع القيمة: تأكد من أن القيمة الإجمالية لا تزال محققة للشرط المطلوب.
- بيع العقار المعاد تمويله: إذا كانت إقامتك تعتمد عليه، فقد تحتاج إلى أصل عقاري آخر مؤهل.
نصيحة
قاعدة عامة بسيطة
إذا لم يتغير سند الملكية، ولا المالك، ولا قيمة العقار، فإن الرهن العقاري الجديد بحد ذاته لا يؤثر على الإقامة. أما إذا طرأ تغيير على أي من هذه العناصر الثلاثة، فتواصل معنا أولاً.
03التوقيت المناسب فيما يخص التجديد
عندما يحين موعد تجديد إقامتك الذهبية، قد تخضع حالتك للمراجعة من جديد. فإذا كانت إجراءات إعادة التمويل غير مكتملة، أو كان سند الملكية قيد التحديث، أو كانت أوراق البنك قديمة، فقد يستغرق إثبات وضعك وقتاً أطول من اللازم.
الحل الأسهل هو إتمام إعادة التمويل قبل فترة كافية من موعد التجديد، أو الانتظار حتى اكتمال التجديد. لا يكلفك هذا الترتيب المسبق أي شيء، ويجنبك أي تأخير محتمل.
04خيارات إعادة التمويل الشائعة وما تعنيه
- 1
نسبة فائدة أقل
تنتقل إلى تمويل بكلفة أقل مع بقاء الملكية والقيمة دون تغيير. ولا تتأثر الإقامة بذلك.
- 2
تسييل جزء من قيمة العقار
تقترض بضمان عقار ارتفعت قيمته. لا مانع من ذلك طالما استمر العقار في استيفاء شروط الإقامة.
- 3
تغيير البنك
هذا قرار مالي بينك وبين جهات التمويل. وإقامتك لا تعتمد على البنك الذي تتعامل معه.
- 4
إعادة التمويل ثم البيع
بيع العقار المؤهل يغير الوضع تماماً. قد تحتاج إلى استبداله بعقار آخر للحفاظ على إقامتك.
05الحفاظ على أمان إقامتك أثناء إعادة التمويل
- تأكد من استمرار العقار في استيفاء شرط الـ 2 مليون درهم قبل وأثناء وبعد إعادة التمويل.
- احتفظ بسند الملكية باسمك وتجنب أي ترتيب يغير ملكية العقار.
- لا تقم بإعادة التمويل في منتصف إجراءات التجديد.
- احفظ سند الملكية، وأي تقييم، واتفاقية الرهن العقاري في ملف واحد.
- استفسر عن القواعد المصرفية وقواعد الإقامة معاً، إذ قد لا يكون البنك على دراية بالمتطلبات الخاصة بالإقامة.
تقدم بعض البنوك شروطاً مميزة لحاملي الإقامة الذهبية، لكن قارن التفاصيل بنفسك، وتذكر أن لكل جهة تمويل شروطها الخاصة.
هل تخطط لإعادة التمويل، أو تقترب من تجديد إقامتك الذهبية؟ راسلنا عبر WhatsApp وسنجري لك مراجعة مجانية حتى لا يفوتك أي تفصيل يخص عقارك.
أسئلة حول هذا الموضوع
لا، ليس بمفردها. فالإقامة تتبع الملكية والقيمة، وإعادة التمويل تبقيهما كما هما.
لديك أسئلة حول حالتك الخاصة؟
أرسل لنا رسالة وسيخبرك أحد مستشارينا بالمسار المناسب لك وما ستحتاج إليه.