عندما يتحدث الناس عن الإقامة الذهبية، غالباً ما يتصدر العقار الحديث. فهو ملموس، ويسهل تصوره وشرحه. ولكنه لا يناسب الجميع؛ إذ يفضل بعض المستثمرين عدم شراء منزل، أو البحث عن مستأجرين، أو متابعة تقلبات السوق. لهؤلاء خيار أكثر هدوءاً: الاستثمار عبر صندوق استثماري أو بنك معتمد في الإمارات.
يشرح هذا المقال آلية عمل هذا المسار، ومن يناسبه، والتفاصيل التي غالباً ما يُساء فهمها.
01كيفية عمل هذا المسار
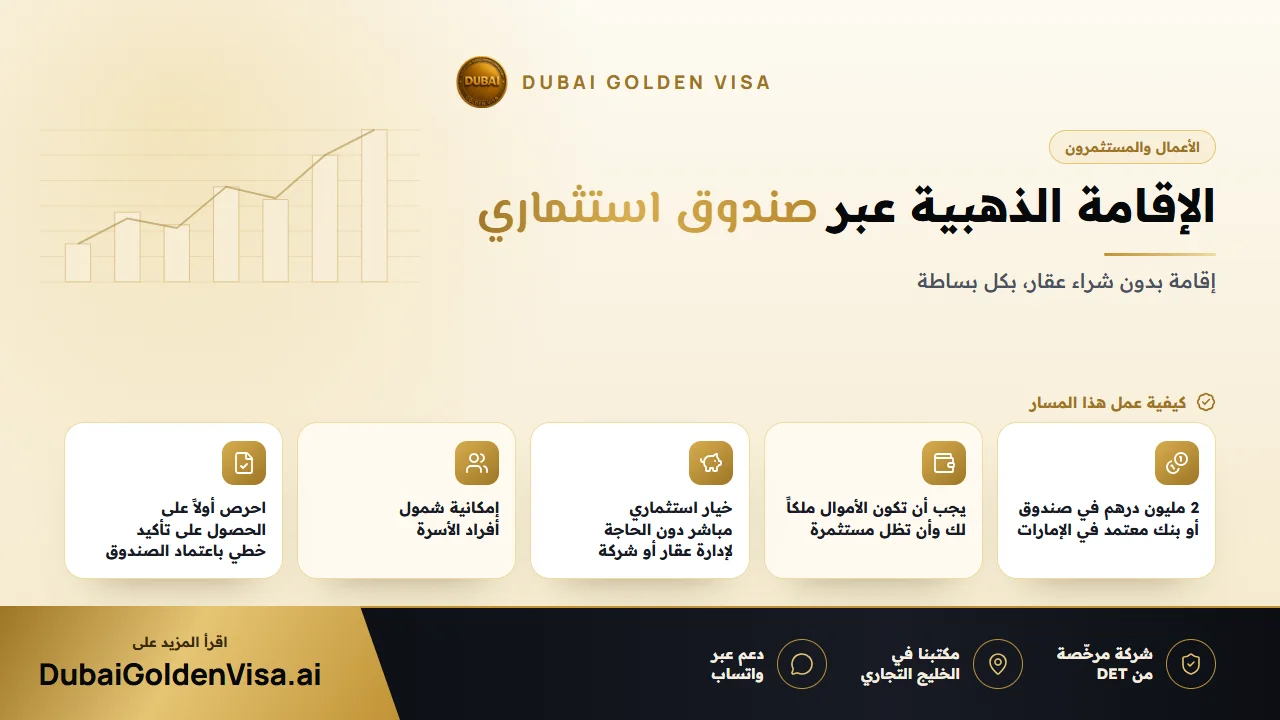
الشرط الأساسي هو إيداع 2 مليون درهم في صندوق استثماري أو بنك معتمد في الإمارات. في المقابل، تحصل على إقامة ذهبية قابلة للتجديد لمدة عشر سنوات، وتكون باسمك الشخصي دون الحاجة إلى صاحب عمل أو ضامن محلي. لا يُشترط شراء عقار أو إدارة شركة أو شغل وظيفة.
يجب أن تكون الصناديق معتمدة رسمياً من قِبل الجهات المختصة. لا يكفي مجرد الترويج للصندوق على أنه مؤهل؛ لذا احرص على طلب تأكيد خطي من مدير الصندوق أو البنك قبل تحويل أي مبالغ.
02من يفضل هذا الخيار عادةً
- المهنيون المقيمون في الخارج والذين يرغبون في الحصول على موطئ قدم في الإمارات دون تحمل أعباء إدارة العقار وتأجيره.
- كبار التنفيذيين المشغولين الذين يفضلون استثماراً لا يتطلب تدخلاً مباشراً مقارنة بإدارة عقار أو شركة.
- العائلات التي تفضل الأمان الاستثماري وتفضل الاحتفاظ بأصول مالية على تملك العقارات.
- المستثمرون الذين يمتلكون بالفعل مبالغ كبيرة في بنوك الإمارات ويرغبون في الاستفادة منها للحصول على الإقامة.
03أمور يجب الانتباه إليها
هناك نقاط قليلة يُساء فهمها بشكل متكرر.
- يجب أن يكون مبلغ 2 مليون درهم من رأس مالك الخاص. لا تُقبل الأموال المقترضة عموماً في هذا المسار.
- ليست كل الأصول مؤهلة؛ فالأصول الرقمية المشفرة، على سبيل المثال، لا تغني عن الصندوق الاستثماري أو الوديعة البنكية المعتمدة.
- سحب الأموال بعد الحصول على الموافقة قد يعرض إقامتك للإلغاء، لذا يجب التعامل مع هذا الاستثمار كالتزام مستمر طوال فترة سريان التأشيرة.
- تعتمد العوائد على أداء الصندوق أو سياسة البنك وليست مضمونة. فالحصول على التأشيرة وأداء الاستثمار أمران منفصلان.
نصيحة
احرص على توثيق كل شيء خطياً
اطلب من مدير الصندوق أو البنك خطاباً يؤكد قيمة المبلغ، وتاريخ الإيداع، وأن هذا المنتج معتمد لأغراض الإقامة الذهبية. ستحتاج إلى هذا الخطاب لتقديمه مع طلبك، وهو بمثابة ضمانة لك في حال تغيرت القوانين.
04مسار الصناديق الاستثمارية أم مسار العقارات؟
يتطلب كلا المسارين مبلغ 2 مليون درهم، لكن التجربة تختلف تماماً. يمنحك العقار مكاناً يمكنك العيش فيه أو تأجيره، مع تحمل تكاليف الملكية المعتادة. في المقابل، يُعد الصندوق الاستثماري أو الوديعة أسهل في الإدارة والتسييل، لكنك تتنازل عن التحكم المباشر بالأصل وقد تتقلب عوائده صعوداً وهبوطاً. يختار البعض بحسب طبيعتهم: إدارة مباشرة أو تفويض كامل.
تختلف التكاليف أيضاً؛ ففي المسارات الأخرى، تبلغ الرسوم الحكومية حوالي 4,175 درهم للمتقدم الرئيسي، ويُضاف لكل فرد من أفراد الأسرة حوالي 2,710 درهم بالإضافة إلى 1,180 درهم لبطاقة الهوية الإماراتية، و285 درهم للفحص الطبي للشخص البالغ. يمكننا تأكيد الرسوم المحدثة اليوم عبر WhatsApp.
05المزايا التي ستحصل عليها
- إقامة لمدة عشر سنوات باسمك الشخصي.
- كفالة الزوجة والأبناء والوالدين والعمالة المساعدة.
- إلغاء شرط عدم التغيب لأكثر من ستة أشهر، فلا يتعين عليك تكرار الدخول إلى الدولة للحفاظ على صلاحية الإقامة.
- قاعدة مستقرة تسهل المعاملات المصرفية وتأسيس الشركات.
06خطوات التقديم بإيجاز
- 1
اختيار منتج مالي معتمد
تأكد من مدير الصندوق أو البنك أن المنتج مؤهل، واطلع على شروط السحب.
- 2
إيداع الأموال
حوّل رأس مالك الخاص واحتفظ بإيصالات التحويل وكشوفات الحساب.
- 3
تجهيز الملف
جواز السفر، والصور الشخصية، وخطاب التأكيد، والتأمين الصحي، وإثبات مصدر الأموال.
- 4
تقديم الطلب واستكمال الإجراءات
بعد صدور الموافقة، أكمل الفحص الطبي والبصمات لبطاقة الهوية الإماراتية، ثم أضف أفراد أسرتك.
إذا كنت تقارن بين مسار الصناديق الاستثمارية ومسار العقار، تواصل معنا عبر WhatsApp للحصول على تقييم مجاني. يمكننا استعراض خياراتك وتوضيح المستندات المطلوبة لكل مسار.
أسئلة حول هذا الموضوع
يجب أن يكون رأس المال مملوكاً لك بالكامل. لا تُقبل القروض عموماً في هذا المسار.
لديك أسئلة حول حالتك الخاصة؟
أرسل لنا رسالة وسيخبرك أحد مستشارينا بالمسار المناسب لك وما ستحتاج إليه.