الإجابة المختصرة: نعم، يمكن لعقار مؤهل بقيمة 2 مليون درهم أن يكون كافيًا للحصول على الإقامة الذهبية. والإجابة الأكثر تفصيلاً هي أن الرقم بمفرده لا يضمن أي شيء؛ إذ تلعب طريقة تسجيل القيمة، وهوية مالك العقار، والمستندات التي تحملها دورًا أساسيًا.
إليك كيفية التحقق من وضعك قبل التقديم، وأبرز العقبات التي تواجه المشترين حتى مع استعدادهم الجيد.
01أي 2 مليون درهم تُحتسب؟
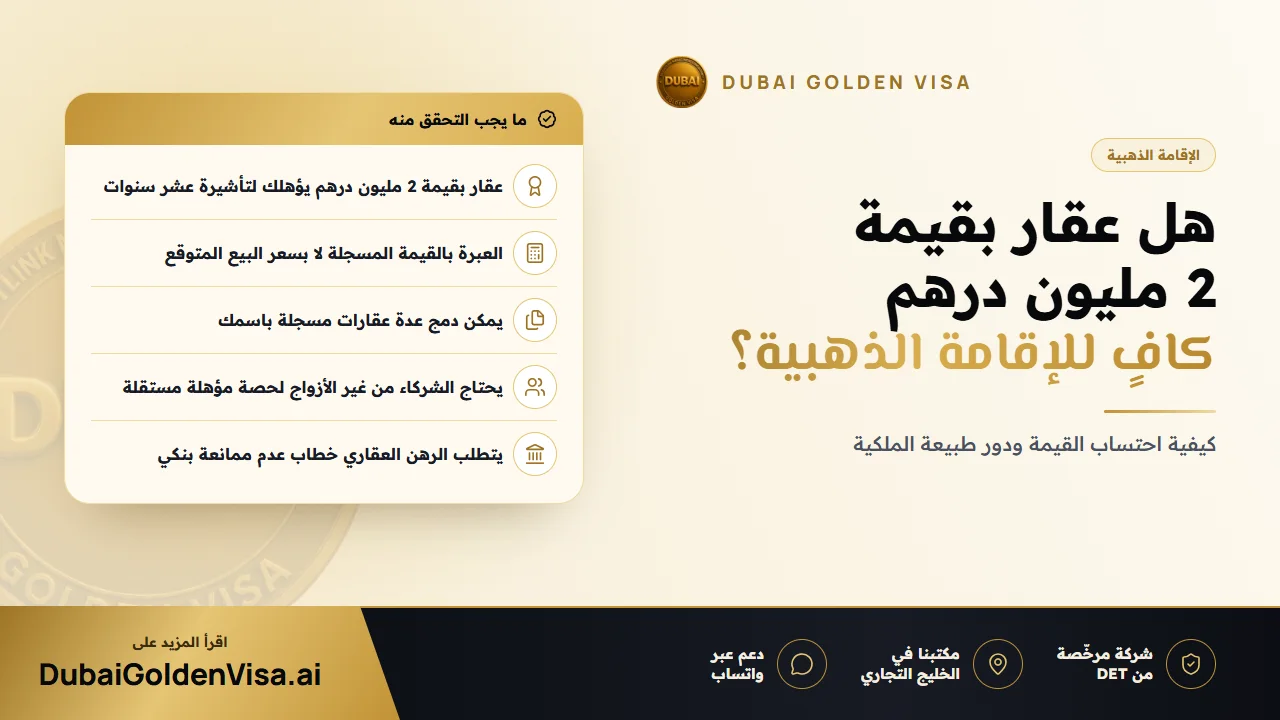
تعتمد الجهات المختصة القيمة المسجلة للعقار: في سند الملكية للمنزل المكتمل، أو في شهادة عقود للوحدة على المخطط من مطور معتمد. ولا تنظر الجهات إلى المبلغ الذي سددته حتى الآن، ولا تقبل التقديرات الصادرة عن مواقع الإعلانات العقارية.
لنفترض أنك اشتريت شقة بمبلغ 1.7 مليون درهم، ويبيع الجيران حاليًا وحدات مماثلة بمبلغ 2.2 مليون درهم. سند ملكيتك لا يزال يوضح 1.7 مليون درهم. في هذه الحالة، يمكن لتقييم حديث من دائرة الأراضي والأملاك في دبي أن يعكس أحيانًا القيمة الحالية، ولهذا نقترح التحقق قبل أن تفترض عدم استيفائك للشرط.
02أنواع العقارات المؤهلة
- العقارات المكتملة الصادر بها سند ملكية باسمك.
- الوحدات على المخطط المسجلة بشهادة عقود من مطور معتمد، بغض النظر عن المبلغ المدفوع حتى الآن.
- العقارات المرهونة، وتُحتسب بقيمتها الكاملة بموجب خطاب عدم ممانعة من البنك.
- العقارات التجارية المسجلة باسمك، والتي يمكن إضافتها إلى الوحدات السكنية.
نصيحة
التملك الحر وحق الانتفاع
يشتري الملاك الأجانب عمومًا في مناطق التملك الحر المحددة. إذا كان عقارك بنظام حق الانتفاع أو ضمن هيكل ملكية غير معتاد، يمكنك إرسال المستندات إلينا وسنوضح لك ما إذا كانت تؤهلك للحصول على التأشيرة.
03الجمع بين العقارات والملكية المشتركة
لست بحاجة إلى عقار واحد بقيمة 2 مليون درهم؛ إذ يمكن لشقتين بقيمة 1 مليون درهم لكل منهما استيفاء الحد الأدنى معًا إذا كانتا مسجلتين باسمك.
تتطلب الملكية المشتركة تدقيقًا أكبر؛ فإذا كنت تمتلك العقار مع شخص ليس زوجك أو زوجتك، يجب أن تبلغ قيمة حصة كل شخص بمفرده 2 مليون درهم ليتأهل كلاهما، وبالتالي فإن صديقين يشتريان شقة بقيمة 3 مليون درهم لن يتأهل أي منهما بشكل مستقل. وغالبًا ما يكون وضع الأزواج أفضل، حيث يتيح الجمع بين حصصهما تقديم أحدهما للطلب وكفالة الآخر، ولكن تقسيم الحصص في السند أمر جوهري ونتحقق منه لكل حالة على حدة.
04المستندات المطلوبة للمتقدم الرئيسي
- جواز سفر مع صفحة صورة واضحة وصلاحية لا تقل عن ستة أشهر
- سند الملكية أو شهادة عقود
- شهادة تقييم حديثة، في حال الاعتماد على القيمة السوقية الحالية
- خطاب عدم ممانعة من البنك، إذا كان العقار مرهونًا
- صورة شخصية بحجم صورة جواز السفر على خلفية بيضاء
- فحص اللياقة الطبية، من أحد المراكز المعتمدة في الإمارات
- تأمين صحي ساري المفعول في الإمارات
لكفالة أفراد الأسرة، يلزم إرفاق عقد الزواج وشهادات الميلاد المصدقة، وصور جوازات السفر والصور الشخصية ونتائج الفحص الطبي لكل فرد. وتحتاج الشهادات الصادرة من الخارج إلى تصديق رسمي قبل استخدامها في الإمارات.
05مزايا التأشيرة
- إقامة لمدة عشر سنوات قابلة للتجديد، وتكون فيها كفيل نفسك.
- كفالة الزوج أو الزوجة والأبناء والوالدين.
- الإعفاء من شرط عدم البقاء خارج الدولة لأكثر من ستة أشهر الذي قد يلغي التأشيرات العادية.
- الاستفادة من الخدمات المصرفية والرعاية الصحية والمدارس لأسرتك.
06أخطاء يجب تجنبها
تتكرر هذه الأخطاء باستمرار؛ إذ يفترض المشترون احتساب القيمة السوقية بينما يوضح السند رقمًا أقل، ويفترض الشركاء غير المرتبطين عائليًا تأهلهم بناءً على القيمة الإجمالية المشتركة، ويؤخر أصحاب العقارات المرهونة استخراج خطاب البنك حتى اللحظة الأخيرة، في حين يبيع البعض عقاره دون إدراك أنه السند الداعم لإقامته.
ألست متأكدًا مما إذا كان عقارك بقيمة 2 مليون درهم كافيًا؟ تواصل معنا عبر WhatsApp مع إرسال صورة من سند الملكية أو شهادة عقود، وسنتحقق منها مجانًا لنخبرك بوضوح بمدى جاهزيتك للتقديم.
أسئلة حول هذا الموضوع
بالنسبة للوحدات على المخطط، تُعتمد القيمة المسجلة بغض النظر عما سددته حتى الآن. وبالنسبة للعقارات المرهونة، تُحتسب القيمة الإجمالية بوجود خطاب البنك.
لديك أسئلة حول حالتك الخاصة؟
أرسل لنا رسالة وسيخبرك أحد مستشارينا بالمسار المناسب لك وما ستحتاج إليه.