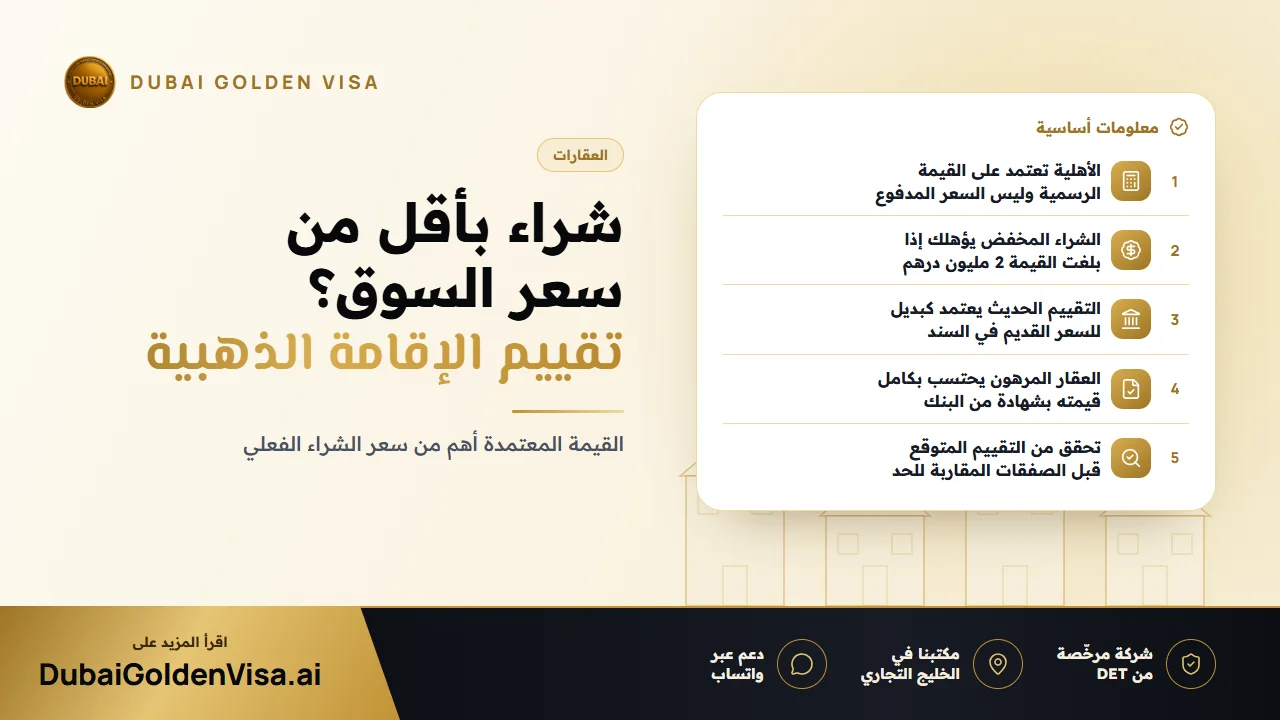
قد يتفاوض المشتري ببراعة ويحصل على شقة بسعر أقل من المعروض، ثم يتساءل: هل ما زال هذا العقار يمنحني حق الحصول على الإقامة الذهبية؟ الإجابة هي نعم، لكن الخصم ليس هو المعيار الحاسم؛ بل المعيار الأساسي هو القيمة التي تعتمدها الجهات الرسمية، والتي قد تكون أعلى أو أقل من السعر المذكور في عقد البيع.
من المهم فهم هذا الفارق قبل توقيع العقود، وليس بعد فوات الأوان.
01السعر المدفوع والقيمة المعتمدة: رقمان مختلفان
يشترط مسار المستثمر العقاري امتلاك عقار في الإمارات بقيمة 2 مليون درهم أو أكثر. يوضح السعر ما اتفقت عليه أنت والبائع، بينما توضح القيمة ما تُظهره سجلات دائرة الأراضي والأملاك أو التقييم العقاري المعتمد الحالي. عندما يكون الرقمان متقاربين، لن تلاحظ فرقاً كبيراً، ولكن إذا كانت الصفقة ممتازة واستثنائية، فقد يكون الفارق بينهما كبيراً جداً.
إليك هذا المثال التوضيحي: إذا اشتريت وحدة عقارية بمبلغ 1.85 مليون درهم، ولكن تم تقييمها بمبلغ 2.05 مليون درهم، فقد تصبح مؤهلاً للحصول على التأشيرة، لأن القيمة المعتمدة تجاوزت الحد المطلوب. والآن لنفترض شراء وحدة مماثلة بمبلغ 1.85 مليون درهم أيضاً، ولكن تم تقييمها بمبلغ 1.9 مليون درهم؛ هذه الوحدة لن تحقق الشرط، ولن تفيدك مهاراتك في التفاوض لتغيير هذا الواقع.
02أسباب الحصول على أسعار مخفضة
- مُلاك بحاجة إلى البيع السريع والسيولة العاجلة
- مستثمرون يرغبون في الخروج من المشروع مبكراً
- أسعار الإطلاق الأولى للوحدات على المخطط
- عقارات إعادة بيع بحاجة إلى تجديد وصيانة
- التفاوض الناجح أثناء فترات هدوء السوق
ترجع بعض هذه الخصومات إلى عوامل حقيقية تؤثر على العقار نفسه، مثل حالته أو موقعه، وغالباً ما ينعكس ذلك على نتيجة التقييم. بينما تنبع خصومات أخرى من براعة التفاوض، وحينها قد تكون قيمة التقييم أعلى من سعر الشراء الفعلي.
نصيحة
لا تبنِ قرار الشراء على مجرد وعود
لا يمكن لأي وسيط عقاري أن يضمن أهليتك للحصول على التأشيرة؛ فالرقم النهائي الوحيد المعتمد هو القيمة المقررة رسمياً. إذا كان سعر الشراء قريباً جداً من 2 مليون درهم، يُرجى التواصل معنا لتقييم الوضع قبل دفع العربون.
03كيف تسير إجراءات التقييم عملياً
- 1
الملكية
يجب أن يكون سند الملكية، أو شهادة عقود للوحدات على المخطط، باسمك وموضحاً لكافة التفاصيل بوضوح.
- 2
القيمة
تؤكد دائرة الأراضي والأملاك القيمة الرسمية للعقار. وإذا كان سند الملكية يُظهر سعراً قديماً أقل، يمكن اعتماد تقييم عقاري حديث بدلاً منه.
- 3
التمويل العقاري
يُحتسب العقار المرهون بكامل قيمته المعتمدة، مع ضرورة إصدار شهادة عدم ممانعة من البنك لطلب الإقامة.
- 4
تقديم الطلب
بمجرد استيفاء شرطي الملكية والقيمة المعتمدة، يتم تقديم الطلب عبر مسار الإقامة العقارية.
04الرهن العقاري والعقارات على المخطط
وجود رهن عقاري لا يمنع من التأهل للحصول على الإقامة، حيث يُعتمد العقار بكامل قيمته، ولكن يتطلب الأمر تقديم شهادة عدم ممانعة من البنك ضمن المستندات المطلوبة. كما يمكن للوحدات المشتراة على المخطط من مطورين معتمدين أن تؤهلك بموجب شهادة عقود، بغض النظر عن المبلغ المدفوع منها حتى تاريخه. وفي الحالتين، يشترط أن يبلغ العقار حاجز القيمة المحددة قانوناً.
05نصائح ذكية لحماية استثمارك
إذا كنت تشتري العقار بهدف الحصول على الإقامة، فتحقق من أسعار المبيعات المماثلة الحديثة في المنطقة، واحرص على وجود هامش أمان يتجاوز الحد الأدنى، بدلاً من استهداف مبلغ 2 مليون درهم تماماً. تذكر أيضاً أنه إذا كنت تشتري وحدتين أو أكثر، فيمكن جمع قيمتيهما معاً. وإذا كنت تمتلك بالفعل عقاراً اشتريته بسعر منخفض منذ بضع سنوات، فقد يتيح لك التقييم العقاري الجديد تجاوز الحد المطلوب دون الحاجة لشراء عقار جديد.
تكاليف يجب أخذها بالحسبان: رسوم نقل الملكية لدى دائرة الأراضي والأملاك تبلغ 4% من سعر العقار، ويدفعها المشتري عادةً، بالإضافة إلى رسوم التسجيل وأمين التسجيل العقاري، وتبلغ عمولة الوسيط العقاري غالباً حوالي 2% مضافاً إليها ضريبة القيمة المضافة. يساعدك السعر المخفض في توفير ميزانيتك، ولكن هذه التكاليف تُحسب وفقاً لسعر الشراء الفعلي.
هل تفكر في شراء عقار بسعر مخفض وتريد التأكد من استيفائه لشروط الإقامة الذهبية؟ أرسل لنا التفاصيل عبر WhatsApp لإجراء تقييم مجاني قبل الالتزام بالشراء.
أسئلة حول هذا الموضوع
قد تكون مؤهلاً، إذا بلغت القيمة الحالية المعتمدة للعقار 2 مليون درهم، وهو ما يمكن إثباته عبر التقييم العقاري الرسمي.
لديك أسئلة حول حالتك الخاصة؟
أرسل لنا رسالة وسيخبرك أحد مستشارينا بالمسار المناسب لك وما ستحتاج إليه.