يطرح العديد من المشترين السؤال نفسه قبل الإقدام على الشراء: هل يمنعني التقييم الائتماني الضعيف من الحصول على التأشيرة الذهبية؟ ينشأ هذا القلق عادة من الخلط بين إجراءين مختلفين تماماً، أحدهما يخص البنوك والآخر يخص سلطات الهجرة والإقامة.
الإجابة المختصرة هي أن متطلبات التأشيرة لا تنظر إطلاقاً إلى تقييمك الائتماني. لكن التفاصيل مهمة، لأن سجلك الائتماني قد يحدد طريقة شرائك للعقار، وطريقة الشراء تؤثر بدورها على المعاملات الورقية.
01ما تدققه سلطات الهجرة فعلياً
يعتمد المسار العقاري كلياً على الملكية. تتم مراجعة الملف للتأكد من أنك تمتلك عقاراً مؤهلاً في الإمارات بقيمة لا تقل عن 2 مليون AED، وأنه مسجل باسمك لدى دائرة الأراضي، وأن وثائق الملكية مكتملة ومستوفية للشروط. ولا يدخل تاريخك الائتماني أو كشوفات حسابك البنكي أو تقريرك الائتماني ضمن هذه المراجعة على الإطلاق.
وهذا أمر منطقي بالنظر إلى الهدف من هذا المسار؛ فهو يوفر إقامة طويلة الأمد لمن استثمروا رؤوس أموالهم داخل الدولة. فما تملكه هو التزامك الحقيقي، وليس مدى التزامك بسداد بطاقتك الائتمانية قبل خمسة أعوام.
02أين تكمن أهمية السجل الائتماني: التمويل العقاري
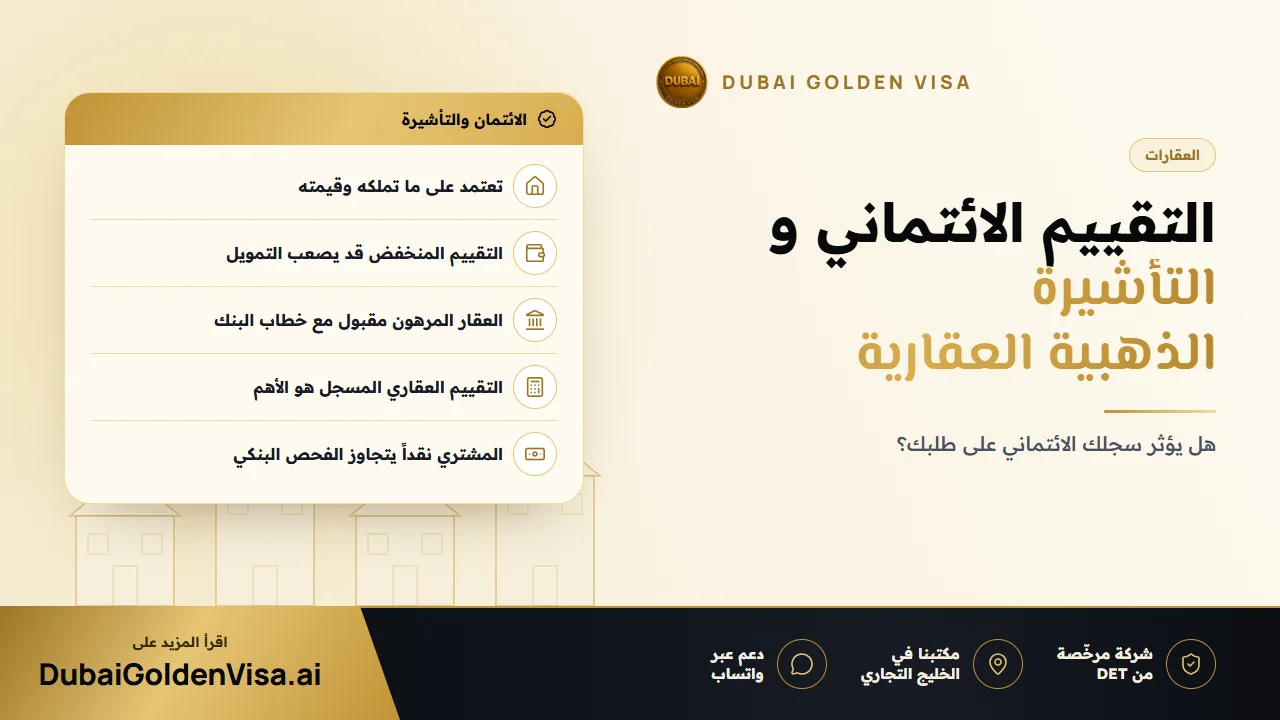
إذا كنت تعتمد على التمويل لشراء العقار، فإن البنك يطرح سؤالاً مختلفاً: هل يستطيع هذا الشخص سداد قرض طويل الأجل بأريحية؟ هنا تحديداً تبرز أهمية التاريخ الائتماني، والدخل، والديون الحالية، والاستقرار الوظيفي. يحدد كل بنك معاييره الداخلية الخاصة، ولا يوجد حد أدنى رسمي معتمد للدرجات الائتمانية.
بشكل عام، تحظى الملفات الائتمانية القوية بموافقات أسهل وأسعار فائدة أفضل، بينما يمكن تمويل الملفات المتوسطة بشروط أكثر صرامة، في حين قد تضطر الملفات الضعيفة إلى تقديم دفعة أولى أكبر أو تواجه خيارات محدودة بين جهات الإقراض. هذه تقديرات تجارية بحتة وليست قواعد لتنظيم الإقامة.
نصيحة
إجراءان منفصلان يسيران جنباً إلى جنب
يقرر البنك ما إذا كان سيمنحك القرض أم لا، بينما تقرر سلطات الهجرة ما إذا كان العقار يفي بشروط منح التأشيرة. إن رفض البنك لطلبك لا يؤثر سلباً على ملف تأشيرتك، كما أن امتلاك عقار مؤهل للتأشيرة لا يضمن لك بالضرورة الحصول على قرض بنكي.
03العقارات المرهونة مؤهلة تماماً
هناك شائعة شائعة تفيد بأن العقار المرهون لا يمنحك حق الحصول على التأشيرة الذهبية، ولكن هذا غير صحيح. يُحتسب العقار بكامل قيمته بشرط أن يكون مسجلاً باسمك وأن يصدر البنك الممول خطاب عدم ممانعة. يغير التمويل طريقة شرائك للعقار فقط، ولا يغير أهليته للحصول على الإقامة.
ونظراً لأن خطاب البنك جزء أساسي من ملفك، يُنصح بالحفاظ على انتظام حساب التمويل العقاري وطلب الخطاب مبكراً. وأي تأخير يقع في هذا الصدد يعود عادة إلى بطء الإجراءات الإدارية، وليس إلى ضوابط التأشيرة نفسها.
04المعيار الحاسم للقبول: القيمة المسجلة
إذا كان هناك سبب رئيسي يؤدي لتعطيل الملفات أكثر من غيره، فهو تقييم العقار. تعتمد السلطات حصراً على القيمة المسجلة لدى DLD، وليس على السعر المذكور في الكتيبات الترويجية، أو وعود المطورين، أو التقديرات غير الرسمية. وإذا كانت القيمة المسجلة أقل من 2 مليون AED، فلن يسعفك حتى التقييم الائتماني المثالي لتغطية هذا الفارق.
أما إذا كنت قد اشتريت العقار منذ فترة وارتفعت الأسعار في منطقته منذ ذلك الحين، فإن الحصول على تقييم حديث من جهة معتمدة لدى دائرة الأراضي قد يرفع القيمة المعترف بها لتتجاوز الحد المطلوب.
05حالات شائعة
- الشراء نقداً مع سجل ائتماني غير مثالي: وضعك سليم تماماً، لعدم وجود بنك معني بالأمر، وإدارة الهجرة لا تدقق في سجلك الائتماني.
- الشراء بتمويل جزئي: لا توجد مشكلة في الحصول على التأشيرة، طالما أن قيمة العقار والمستندات تستوفي الشروط.
- سجل ائتماني ممتاز مع عقار بقيمة 1.8 مليون AED: غير كافٍ بمفرده، وستحتاج إلى استكمال القيمة عبر شراء عقار ثانٍ على سبيل المثال.
- القلق من اطلاع السلطات على تقريرك الائتماني: لن يطلبه أحد كجزء من المعاملة العقارية.
قبل الشراء، ينبغي التدقيق في مواصفات العقار نفسه وليس في ملفك الائتماني: هل يقع في منطقة تملك حر؟ وهل ستبلغ قيمته المسجلة 2 مليون AED أو أكثر؟ وهل ستصدر سندات الملكية أو عقود (Oqood) باسمك؟ الإجابة عن هذه النقاط هي التي تحسم معاملتك بنجاح.
لست متأكداً من وضع شرائك أو رهنك العقاري أمام السلطات المعنية؟ أرسل إلينا التفاصيل عبر WhatsApp لإجراء تدقيق مجاني قبل التوقيع على أي أوراق.
أسئلة حول هذا الموضوع
لا، فالمسار العقاري لا يحدد أو يقيم هذا الشرط نهائياً، والبنك الممول هو الجهة الوحيدة التي تنظر فيه إذا كنت تقترض.
لديك أسئلة حول حالتك الخاصة؟
أرسل لنا رسالة وسيخبرك أحد مستشارينا بالمسار المناسب لك وما ستحتاج إليه.