سيناريو يتكرر كثيراً: يشتري مستثمر شقة في أبوظبي بمبلغ 2.1 مليون درهم، وهو واثق تماماً من حصوله على الإقامة الذهبية. ولكن يصدر التقييم الرسمي بقيمة 1.95 مليون درهم، أو يتضح أن حصته الصافية بعد خصم الرهن العقاري غير كافية، ليصبح طلب التأشيرة فجأة محل شك.
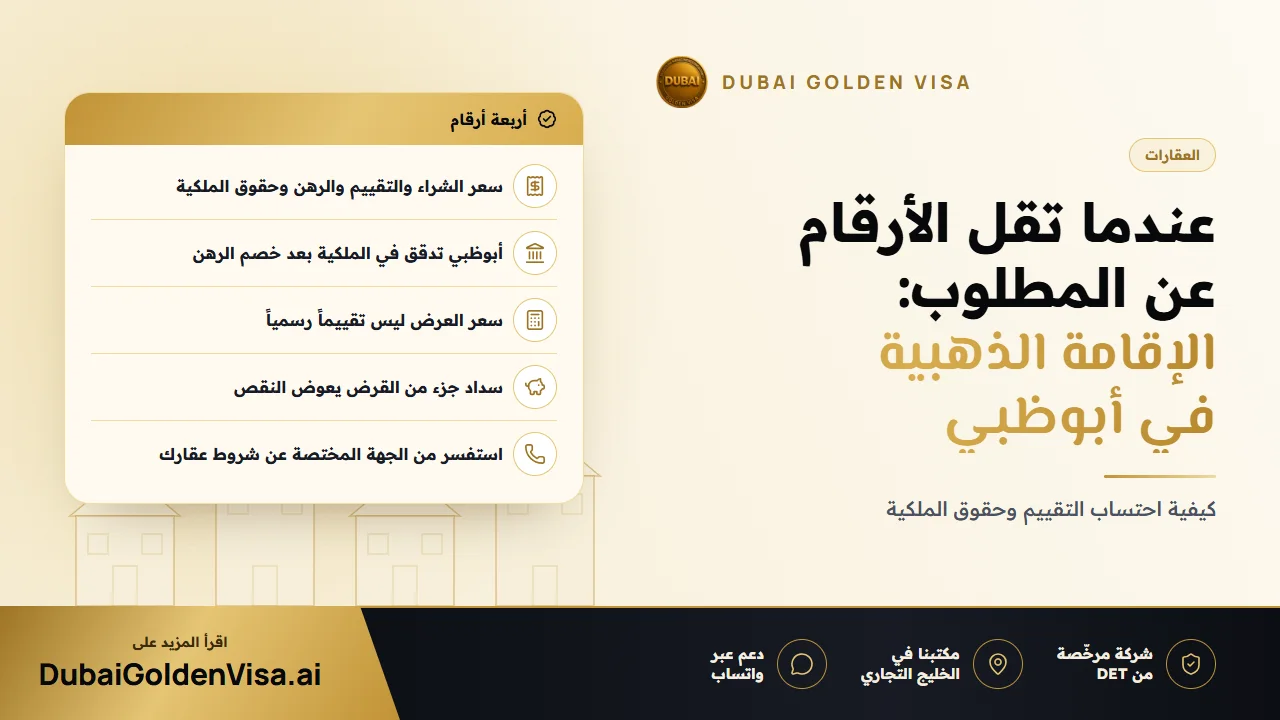
المشكلة نادراً ما تكون في العقار نفسه، بل في آلية تقييمه. فهناك أربعة أرقام مختلفة تؤخذ بالحسبان: سعر الشراء، والتقييم الرسمي، ورصيد الرهن العقاري، وحصتك الصافية في العقار. ويتوقف الرقم المعتمد على الإمارة المعنية، والخلط بين هذه الأرقام هو سبب شائع لرفض الطلبات أو تأخرها.
01متطلبات أبوظبي
وفقاً لما نفهمه من مكتب أبوظبي للمقيمين، يشترط أن يمتلك المستثمر العقاري عقاراً أو أكثر بإجمالي لا يقل عن 2 مليون درهم، على أن يكون هذا المبلغ من أموال المستثمر الخاصة بعد خصم أصل الرهن العقاري المتبقي. وتصدر وثائق الملكية والتقييم عن جهة التسجيل المختصة. يُسمح بالرهون العقارية الصادرة من البنوك الوطنية، بشرط أن تبلغ حصتك المدفوعة الحد المطلوب.
ببساطة، تشترط الإمارة أن تكون حصتك الشخصية المدفوعة مليوني درهم، وليست حصة البنك الممولة. ونظراً لتطبيق القواعد بهذا الشكل، يُرجى تأكيد الوضع الحالي لعقارك معنا قبل البدء في الإجراءات.
02لماذا تختلف دبي؟
في دبي، يُحتسب العقار المرهون بكامل قيمته المعتمدة رسمياً، طالما قدم البنك شهادة عدم ممانعة، بغض النظر عن حجم القرض المتبقي. أما أبوظبي فلم تتبع هذا النهج بحسب معلوماتنا، ولذلك فإن الكثير من النصائح المنشورة عبر الإنترنت والمخصصة لدبي تقود مستثمري أبوظبي إلى قرارات غير دقيقة.
نصيحة
لا تطبق معايير دبي على أبوظبي
إمارتان، وطريقتان مختلفتان لاحتساب العقار المرهون. قبل الشراء أو التقدم بالطلب، تأكد من القواعد المطبقة في الإمارة التي يقع فيها العقار.
03سعر الشراء والتقييم وحقوق الملكية
- سعر الشراء: المبلغ الذي دفعته، كما هو موضح في عقد البيع المسجل.
- التقييم الرسمي: القيمة المسجلة في شهادة تقييم صادرة عن الجهة المختصة.
- حقوق الملكية الصافية: القيمة الرسمية مطروحاً منها المبلغ المتبقي للبنك.
لنفترض أن لديك عقاراً قيمته 3 مليون درهم والمبلغ المتبقي للبنك هو 1.2 مليون درهم. حصتك الصافية هنا هي 1.8 مليون درهم، ما يعني وجود نقص قدره 200,000 درهم على الرغم من أن إجمالي تقييم العقار يتجاوز بكثير الحد الأدنى المطلوب. وفي مثال آخر، عقار مقيّم بمبلغ 2.5 مليون درهم وعليه رهن بقيمة 500,000 درهم، تكون الحصة المتبقية 2 مليون درهم، وهو ما يحقق الحد المطلوب تماماً دون أي هامش إضافي. هذا هو فخ حقوق الملكية الذي يقع فيه الكثير ممن اشتروا بدفعات أولى منخفضة.
04أسباب انخفاض التقييم العقاري عن المتوقع
- الاعتماد على السعر المعروض أو تقدير الوسيط العقاري بدلاً من شهادة تقييم رسمية.
- تغيرات السوق منذ وقت الشراء، وبيع وحدات مجاورة مماثلة بأسعار أقل.
- عمر العقار أو حالته الإنشائية أو عدم اكتمال مرافقه الخدمية قد يقلل من قيمته.
- رصيد القرض المتبقي أعلى مما كنت تعتقد، مما يترك حصة ملكية صافية منخفضة.
- العقار قيد الإنشاء لم يُسدد منه للمطور ما يكفي لتلبية شروط أبوظبي.
- الجهة المقرضة ليست بنكاً وطنياً معتمداً.
05خطوات عملية لمعالجة نقص القيمة
- 1
الحصول على شهادة تقييم رسمية
اطلب شهادة تقييم لوحدتك قبل إجراء أي تعديل. إذا لم تتطابق القيمة مع مستنداتك، استفسر من جهة التسجيل العقاري عن كيفية الوصول لهذا التقييم وإمكانية مراجعته.
- 2
سداد جزء من الرهن العقاري
كل درهم تسدده من أصل القرض يرفع حصتك الصافية من الملكية. اطلب من البنك كشفاً بالرصيد الدقيق ورسوم السداد المبكر إن وجدت، ثم احسب أقل دفعة تضمن تجاوزك للحد الأدنى مع هامش أمان إضافي.
- 3
دمج أكثر من عقار
تنص اللوائح على إمكانية امتلاك عقار أو أكثر بإجمالي محدد، وبالتالي يمكن لدمج العقارات استيفاء الشروط في حال توثيق كل عقار بالكامل.
- 4
تسريع دفعات العقار قيد الإنشاء
إذا كانت الدفعات القادمة ستصل بالمبالغ المسددة إلى الحد المطلوب، فإن السداد المبكر قد يتيح لك التقديم على التأشيرة بشكل أسرع.
- 5
التفكير في مسار تأشيرة بديل
قد تفي وديعة مصرفية أو استثمار في شركة بمبلغ 2 مليون درهم بالغرض، كما توفر أبوظبي خيار إقامة لغير العاملين لملاك العقارات الذين لم يبلغوا الحد المالي المطلوب للإقامة الذهبية.
06المستندات المطلوبة للتحضير
- الملكية الكاملة: عقد الشراء المسجل أو شهادة تقييم القيمة
- العقار المرهون: شهادة تقييم القيمة بالإضافة إلى شهادة بحث تثبت خلو العقار من أي حجز حكومي
- العقارات قيد الإنشاء: العقد المبرم مع المطور وإيصالات سداد الدفعات
- المستندات البنكية: كشف حساب حديث للرهن العقاري وشهادة عدم ممانعة
- وثائق الملكية التي توضح حصتك المحددة في العقار
07أخطاء شائعة قد تؤخر معاملتك لأشهر
- تطبيق شروط دبي وإجراءاتها على عقار في أبوظبي.
- الاعتقاد بأن ارتفاع سعر الشراء يضمن الأهلية التلقائية.
- تقديم مبلغ القرض الأصلي بدلاً من الرصيد المتبقي الفعلي اليوم.
- التقديم بحصة ملكية تعادل 2 مليون درهم بالضبط دون أي هامش أمان إضافي.
- اعتماد السعر الذي يحدده المطور كدليل رسمي على القيمة.
- إغفال التحقق من نسبة ملكيتك في العقارات المملوكة بالمشاركة.
نقطة ختامية مهمة: قد تطلب منك الجهة المختصة الاحتفاظ بالعقار لفترة معينة بعد إصدار التأشيرة، لذلك خطط لأي عملية بيع مستقبلية قبل التقديم. نقص القيمة له دائماً حلول عملية. أرسل لنا سند الملكية وكشف حساب القرض والتقييم عبر WhatsApp لإجراء تدقيق مجاني، وسنوضح لك موقفك القانوني وأسرع الطرق المؤهلة.
أسئلة حول هذا الموضوع
لا يمكنك التأهل بالاعتماد على ذلك العقار بمفرده، ولكن يمكنك دمجه مع عقار آخر، أو سداد جزء من الرهن العقاري، أو البحث عن مسار بديل.
لديك أسئلة حول حالتك الخاصة؟
أرسل لنا رسالة وسيخبرك أحد مستشارينا بالمسار المناسب لك وما ستحتاج إليه.