Väčšina ľudí, ktorí kupujú nehnuteľnosť v Dubaji, využije na financovanie aspoň časti kúpnej ceny úver. Je úplne prirodzené pýtať sa, či hypotéka neznižuje hodnotu nehnuteľnosti ako základu pre získanie pobytu. Dobrou správou je, že neznižuje – pokiaľ máte v poriadku všetky potrebné dokumenty.
Tento sprievodca vysvetľuje, ako sa posudzuje nehnuteľnosť na hypotéku pri žiadosti o Golden Visa, aké dokumenty budete potrebovať a v ktorých situáciách sa oplatí plánovať vopred.
01Ako sa počíta hodnota
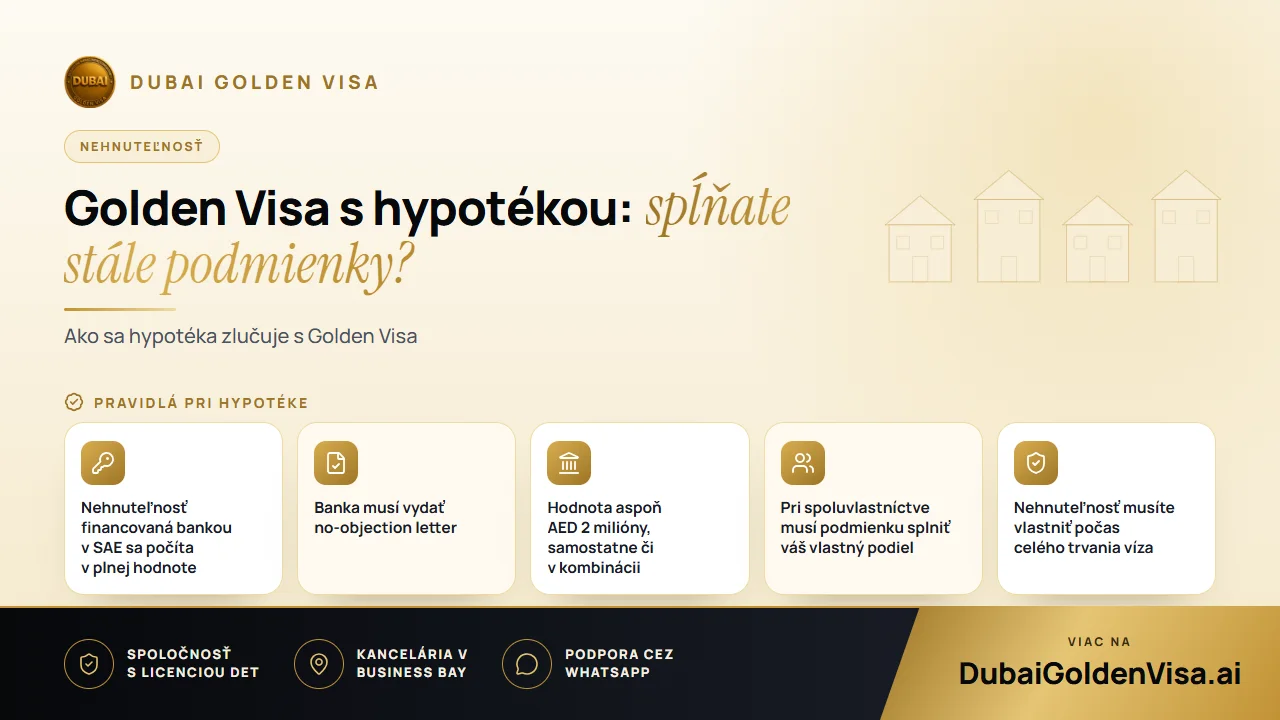
Pobytová cesta cez nehnuteľnosť na získanie Golden Visa vyžaduje nehnuteľnosť v SAE v hodnote AED 2 milióny alebo viac. Ak je nehnuteľnosť na hypotéku, počíta sa jej plná hodnota, nie iba suma, ktorú ste už splatili, alebo časť, ktorú ste uhradili z vlastných prostriedkov. Inými slovami, pred podaním žiadosti nemusíte splatiť žiadnu minimálnu výšku vlastného imania.
Úrady však vyžadujú súhlas financujúcej banky. Banka vystaví nesúhlasné stanovisko (no-objection letter), ktorým potvrdí, že nemá námietky voči vašej žiadosti o pobyt na základe danej nehnuteľnosti. Bez tohto dokumentu sa proces nepohne ďalej, preto sa oplatí vyžiadať si ho v predstihu.
Tip
Oslovte banku ako prvú
Vydanie potvrdenia banke chvíľu trvá a niektoré inštitúcie majú vlastné formuláre. Požiadajte oň hneď, ako sa rozhodnete podať žiadosť, aby sa z toho nestala zbytočná prekážka.
02Praktický príklad
Predstavte si, že ste kúpili byt za AED 3.4 milióna, zložili zálohu a zvyšok financovali cez banku v SAE. Počíta sa zapísaná hodnota AED 3.4 milióna. S bankovým potvrdením, listom vlastníctva (title deed) a vašimi osobnými dokladmi môže nehnuteľnosť poslúžiť ako základ vašej žiadosti.
Teraz predpokladajme, že vlastníte dve jednotky – jednu v hodnote AED 1.3 milióna a druhú za AED 0.9 milióna – pričom obe sú zaťažené hypotékou. Tieto hodnoty sa sčítajú, takže celková suma AED 2.2 milióna splní požadovanú hranicu, pokiaľ každá z bánk vydá svoje potvrdenie.
03Situácie, ktoré si vyžadujú osobitnú pozornosť
- Spoluvlastníctvo: ak má nehnuteľnosť viac než jedného vlastníka, hranicu AED 2 milióny musí spravidla dosahovať váš vlastný podiel.
- Staršia kúpa: ak ste nehnuteľnosť kúpili za menej ako AED 2 milióny a trh medzičasom narástol, aktuálny znalecký posudok môže nahradiť pôvodnú kúpnu cenu.
- Off-plan na splátkový kalendár: pri jednotke registrovanej cez Oqood od schváleného developera sa môže započítať doteraz uhradená suma, no záznamy u developera musia byť aktuálne.
- Hypotéka v zahraničnej banke: pred podaním žiadosti sa s nami poraďte, pretože požiadavky na bankové potvrdenie sa môžu líšiť.
04Potrebné dokumenty
- List vlastníctva (title deed), prípadne Oqood pri nehnuteľnostiach typu off-plan
- Nesúhlasné stanovisko banky (no-objection letter)
- Hypotekárna zmluva alebo výpis z úverového účtu
- Cestovný pas platný aspoň šesť mesiacov a aktuálna fotografia
- Platné vízum do SAE a Emirates ID, ak už v krajine žijete
- Znalecký posudok, ak preukazujete súčasnú trhovú hodnotu
- Zdravotné poistenie platné v SAE
05Čo nasleduje po podaní žiadosti
- 1
Kontrola
Skontrolujeme list vlastníctva, vlastnícky podiel, veriteľa a hodnotu.
- 2
Potvrdenie z banky
Banka vystaví no-objection letter k žiadosti o pobyt.
- 3
Podanie žiadosti
Žiadosť sa odošle úradom. Ak sa nachádzate v zahraničí, povolenie na vstup vám umožní pricestovať a celý proces dokončiť.
- 4
Lekárska prehliadka a biometria
Po počiatočnom schválení nasleduje lekárska prehliadka a odovzdanie odtlačkov prstov na Emirates ID.
- 5
Vydanie víza
Vaše pobytové vízum na desať rokov je vystavené a môžete k nemu pridať aj rodinných príslušníkov.
Vybavenie nehnuteľnostných žiadostí s kompletnými podkladmi trvá zvyčajne približne päť až sedem pracovných dní. Poplatky úradom pre hlavného žiadateľa v kategórii nehnuteľností predstavujú celkovo približne AED 9,459, čo zahŕňa poplatok Dubai Land Department, imigračné poplatky, Emirates ID a lekársku prehliadku. Za každého rodinného príslušníka sa dopláca približne AED 2,710, k tomu AED 1,180 za Emirates ID a AED 285 za lekársku prehliadku dospelej osoby.
06Udržte si vízum v bezpečí počas splácania
Hypotéka predstavuje dlhodobý záväzok a platnosť víza závisí od toho, že nehnuteľnosť zostáva vo vašom vlastníctve. Ak sa dostanete do omeškania so splátkami a banka uplatní záložné právo, prípadne nehnuteľnosť predáte, základ vášho víza zanikne. Dbajte na včasné splácanie a pred akýmkoľvek refinancovaním či predajom sa s nami poraďte.
Prenájom nehnuteľnosti je povolený a mnohí majitelia používajú príjmy z nájmu na úhradu splátok. Skontrolujte si však podmienky hypotéky ohľadom nájomcov a zaregistrujte nájomnú zmluvu podľa pravidiel daného emirátu.
Máte nehnuteľnosť na hypotéku a chcete zistiť, či spĺňa podmienky? Napíšte nám na WhatsApp a bezplatne vašu situáciu posúdime. Pošlite nám fotografiu listu vlastníctva a – ak ho už máte – aj potvrdenie z banky. Presne vám poradíme, ako postupovať ďalej.
Otázky k tejto téme
Nie je stanovená žiadna minimálna splatená suma. Hneď ako banka vydá svoje nesúhlasné stanovisko (no-objection letter), nehnuteľnosť sa započítava v jej plnej hodnote.
Máte otázky k vlastnému prípadu?
Napíšte nám a poradca Vám povie, ktorá cesta sa hodí a čo budete potrebovať.