Väčšina ľudí, ktorých láka desaťročný pobyt v SAE, nemá na sporiacom účte voľné AED 2 milióny. Otázka preto prichádza neustále: dajú sa využiť požičané peniaze? Odpoveď znie v niektorých prípadoch áno a v iných nie. Rozhodujúce je to, čo kupujete.
K nehnuteľnostiam sa pristupuje inak ako k bankovým vkladom či investíciám do firiem. Ak pochopíte prečo, uľahčí vám to rozhodovanie o financovaní kúpy ešte pred podpisom zmluvy.
01Prečo sú nehnuteľnosti výnimkou
Keď kúpite nehnuteľnosť, vlastníte fyzický majetok zapísaný na vaše meno na Dubai Land Department. Banka na nej môže mať záložné právo, no list vlastníctva (title deed) patrí vám. Samotná nehnuteľnosť tak ručí za váš pobyt.
Pri vkladoch, fondoch a podieloch vo firmách to funguje opačne: investíciou je samotná hotovosť. Ak si na ňu požičiate, za vízom nestojí nič, čo by bolo skutočne vaše. Pri týchto kategóriách sa vyžaduje, aby boli prostriedky vaše vlastné, a ich pôvod môže byť potrebné doložiť.
02Hypotéka od banky v SAE
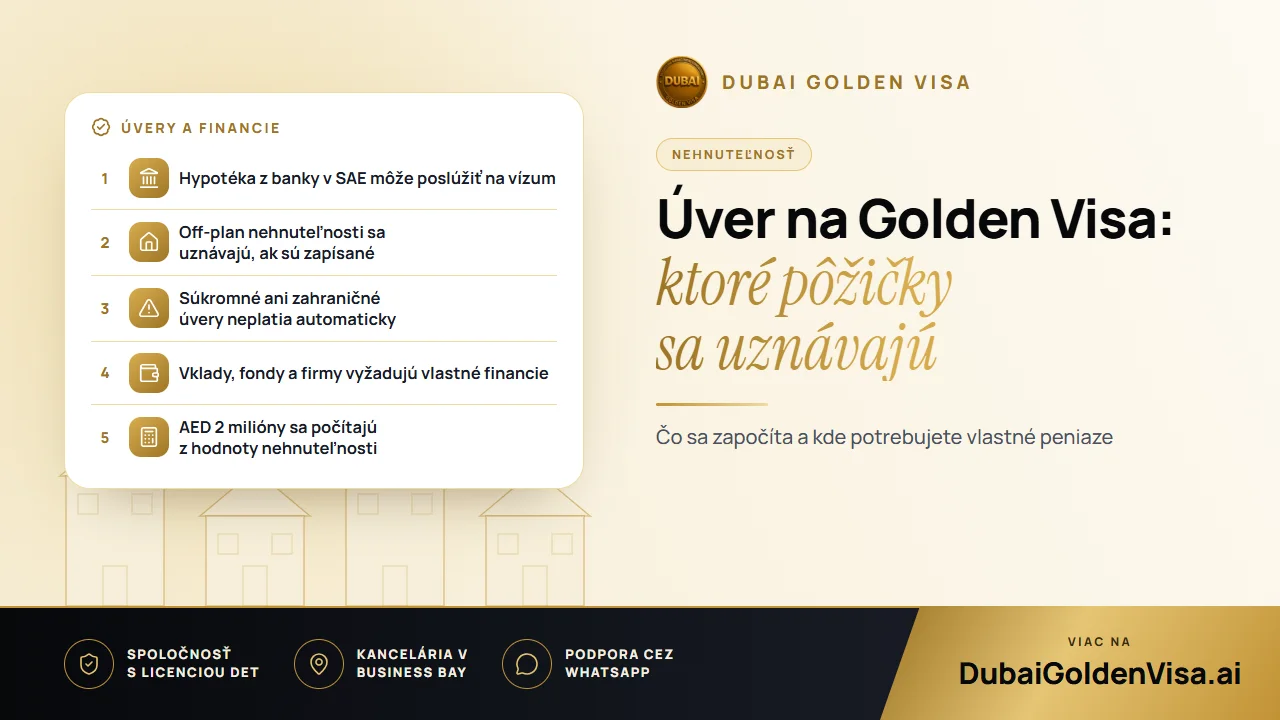
Ide o najbežnejší a najbezpečnejší spôsob využitia požičaných peňazí. V minulosti museli záujemcovia o hypotéku pred podaním žiadosti uhradiť veľkú časť ceny, čo vyraďovalo väčšinu ľudí so štandardnou akontáciou. To sa zmenilo: založená nehnuteľnosť sa dnes môže započítať v celej svojej hodnote, pokiaľ banka vydá nesúhlasné stanovisko (no-objection letter).
Vyjadrené v číslach: predstavte si byt kúpený za AED 2.4 milióna s 20-percentnou akontáciou a bankovým úverom na zvyšok sumy. Celková hodnota nehnuteľnosti prevyšuje stanovenú hranicu, takže byt spĺňa podmienky, hoci väčšinu zafinancovala banka. Vlastníctvo, hodnota aj bankové dokumenty sa stále overujú, schválenie teda nie je automatické.
03Osobné, rodinné a zahraničné pôžičky
V tejto oblasti by mali byť kupujúci opatrní. Akceptovanou cestou je financovanie prostredníctvom banky v SAE. Peniaze požičané od príbuzného, priateľa alebo súkromného veriteľa sa automaticky nepovažujú za hypotéku.
Ak by ste si od známeho požičali AED 2 milióny a kúpili nehnuteľnosť na svoje meno, nehnuteľnosť síce môže spĺňať limit, no spôsob financovania môže vyvolať pochybnosti. Podobnému problému čelia aj úvery zo zahraničných bánk. Predtým, ako sa zaviažete, si nechajte situáciu písomne potvrdiť.
04Off-plan na splátkový kalendár
Splátkový kalendár od developera predstavuje ďalšiu formu postupného financovania. Off-plan jednotka sa môže uznať odo dňa registrácie zmluvy Oqood bez ohľadu na to, koľko ste doteraz zaplatili, takže nemusíte čakať na odovzdanie stavby. Musia byť splnené dve podmienky:
- Developer je schválený a jednotka je zapísaná na pozemkovom úrade.
- Zmluvnú hodnotu a vaše vlastníctvo možno hodnoverne preukázať.
Nezapísaná off-plan nehnuteľnosť patrí k najčastejším dôvodom zamietnutia, preto si registráciu overte skôr, ako zaplatíte vysoké splátky.
05Ak je vaša nehnuteľnosť už zaťažená hypotékou
O vízum môžete stále požiadať. V liste z banky musí byť uvedená kúpna hodnota, doteraz splatená suma, nesplatený zostatok a potvrdenie, že banka nemá námietky voči žiadosti o pobyt na základe danej nehnuteľnosti. Vydanie potvrdenia môže bankám trvať niekoľko pracovných dní, vyžiadajte si ho preto včas.
06Pravidlá, na ktoré netreba zabúdať
- Suma AED 2 milióny vychádza z uznanej hodnoty nehnuteľnosti a aktuálny znalecký posudok môže nahradiť staršiu, nižšiu cenu z listu vlastníctva.
- Poplatok za prevod predstavuje 4 percentá z ceny a nezapočítava sa do sumy AED 2 milióny.
- Nehnuteľnosť musí byť písaná na vaše meno a nachádzať sa v zóne, kde môžu cudzinci vlastniť nehnuteľnosti.
- Dve alebo viac nehnuteľností je možné kombinovať, ak je každá riadne zdokumentovaná.
- Kategórie vkladov, fondov a kapitálu vo firmách vyžadujú vaše vlastné finančné prostriedky.
- Vízum platí desať rokov a je obnoviteľné, pokiaľ naďalej spĺňate stanovené podmienky.
Tip
Nekupujte presne na hranici AED 2 milióny
Ak uznaná hodnota klesne čo i len nepatrne pod stanovenú hranicu, žiadosť môže byť zamietnutá bez ohľadu na to, koľko ste zaplatili. Zvoľte si nehnuteľnosť s bezpečnou rezervou nad limitom alebo si jej hodnotu najprv overte.
07Rozumný postup krok za krokom
- 1
Získajte predschválenie hypotéky
Oslovte banku s licenciou v SAE, aby ste poznali svoj rozpočet.
- 2
Vyberte si vhodnú nehnuteľnosť
Zvoľte si nehnuteľnosť v zóne určenej na kúpu cudzincom s hodnotou, ktorá poskytuje dostatočnú rezervu.
- 3
Zaregistrujte kúpu
Uistite sa, že list vlastníctva (title deed) alebo Oqood je zapísaný na vaše meno.
- 4
Požiadajte o potvrdenie z banky
O nesúhlasné stanovisko a potvrdenie o zostatku požiadajte s dostatočným predstihom.
- 5
Potvrďte hodnotu nehnuteľnosti
Zabezpečte si znalecký posudok, ak list vlastníctva uvádza nižšiu sumu.
- 6
Podajte žiadosť
Predložte ju spolu s pasom, fotografiami, zdravotným poistením a dokumentmi k nehnuteľnosti.
08Chyby, ktoré zbytočne stoja čas
- Podanie žiadosti skôr, než máte pripravený list z banky.
- Spoliehanie sa na súkromné alebo zahraničné pôžičky bez overenia.
- Využívanie zastaraných návodov, ktoré uvádzajú neplatné pravidlá o splatených čiastkach.
- Prevzatie úveru, ktorý neprimerane zaťažuje váš rozpočet.
Posledný bod stojí za osobitnú pozornosť. Hypotéka je zabezpečená vašou nehnuteľnosťou. Ak prestanete splácať, banka môže nehnuteľnosť založiť v exekúcii a vy tým prídete aj o základ pre svoje vízum.
Plánujete financovať kúpu úverom? Napíšte nám na WhatsApp a my vám bezplatne posúdime nehnuteľnosť, štruktúru úveru a podklady ešte predtým, ako sa zaviažete.
Otázky k tejto téme
Áno, ak má nehnuteľnosť hodnotu aspoň AED 2 milióny a vaša banka v SAE vám vystaví nesúhlasné stanovisko (no-objection letter).
Máte otázky k vlastnému prípadu?
Napíšte nám a poradca Vám povie, ktorá cesta sa hodí a čo budete potrebovať.