Mnoho kupujúcich sa pred kúpou pýta to isté: zabráni mi slabé kreditné skóre v získaní Golden Visa? Tieto obavy zvyčajne pramenia zo zámeny dvoch úplne odlišných procesov – jedného v réžii bánk a druhého pod správou imigračných úradov.
Stručná odpoveď znie, že pri víze sa vaše kreditné skóre neskúma. Dlhšia odpoveď je však dôležitá, pretože bonita môže ovplyvniť spôsob financovania kúpy a ten zas vplýva na požadované dokumenty.
01Čo imigračné úrady skutočne kontrolujú
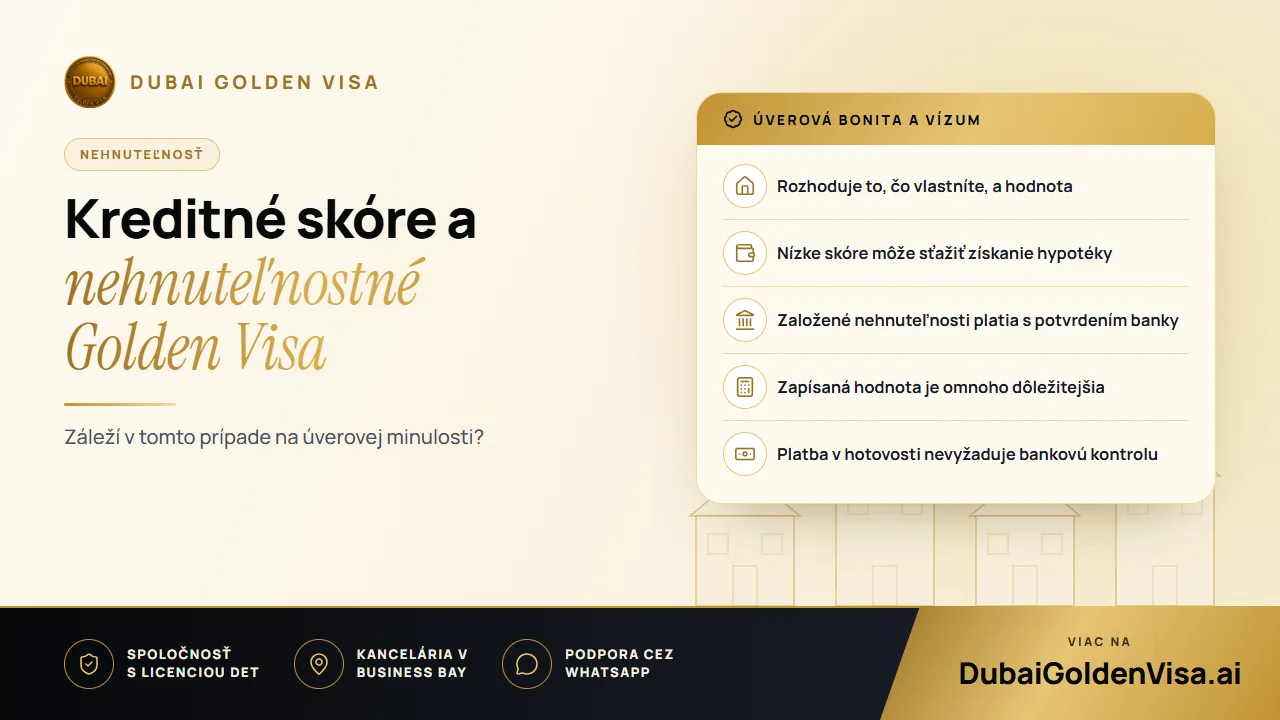
Nehnuteľnostná cesta je postavená na vlastníctve. Žiadosť sa posudzuje s cieľom overiť, či vlastníte kvalifikovanú nehnuteľnosť v SAE v hodnote aspoň AED 2 milióny, že je zapísaná na vaše meno na katastri nehnuteľností a že list vlastníctva (title deed) je v poriadku. Vaša úverová minulosť, výpisy z účtu a úverový register nie sú súčasťou tohto posudzovania.
Vzhľadom na účel tohto programu to dáva zmysel. Ponúka dlhodobý pobyt ľuďom, ktorí v krajine investovali kapitál. Rozhodujúcim záväzkom je to, čo vlastníte, a nie to, ako svedomite ste pred piatimi rokmi splácali kreditnú kartu.
02Kde na úverovej histórii záleží: hypotéka
Pokiaľ kúpu financujete úverom, banka si kladie vlastnú otázku: dokáže táto osoba bez problémov splácať dlhodobý záväzok? Tu prichádza na rad úverová história, príjem, existujúce dlhy a stabilita zamestnania. Každý poskytovateľ úveru si určuje vlastné interné pásma a neexistuje žiadna jednotná oficiálna hranica.
Vo všeobecnosti platí, že silnejšie profily dosiahnu schválenie jednoduchšie a s lepšími sadzbami, priemerné môžu financovanie získať s prísnejšími podmienkami a slabšie profily môžu potrebovať vyššiu akontáciu alebo budú mať užší výber bánk. Ide však o čisto komerčné rozhodnutia, nie o imigračné pravidlá.
Tip
Dva procesy, ktoré prebiehajú nezávisle od seba
Banka rozhoduje o tom, či vám požičia. Imigračné úrady rozhodujú o tom, či nehnuteľnosť spĺňa podmienky na udelenie víza. Zamietnutie zo strany banky neovplyvní vaše vízum a nehnuteľnosť vhodná na vízum zasa negarantuje schválenie úveru.
03Nehnuteľnosti na hypotéku sú plne akceptované
Stále pretrváva mýtus, že nehnuteľnosť zaťažená hypotékou sa nedá využiť na získanie Golden Visa. Dá sa. Nehnuteľnosť sa počíta v plnej hodnote za predpokladu, že je zapísaná na vaše meno a financujúca banka vystaví súhlasné stanovisko (no-objection letter). Úver mení iba spôsob kúpy, nie to, či nehnuteľnosť vyhovuje podmienkam.
Keďže list od banky je súčasťou žiadosti, odporúčame udržiavať hypotekárny účet v riadnom stave a požiadať o potvrdenie včas. Prípadné zdržania zvyčajne spôsobuje pomalšia administratíva, nie vízové predpisy.
04O výsledku v skutočnosti rozhoduje hodnota
Ak niečo spôsobuje zastavenie žiadostí častejšie než čokoľvek iné, je to ocenenie nehnuteľnosti. Úrady vychádzajú z hodnoty zapísanej na DLD, nie z cenníkovej ceny v brožúre, prísľubov developera ani z neformálnych odhadov. Pokiaľ je zapísaná hodnota nižšia než AED 2 milióny, ani dokonalé kreditné skóre tento rozdiel nevyrovná.
Ak ste nehnuteľnosť kúpili dávnejšie a daná lokalita odvtedy vzrástla na hodnote, aktuálne ocenenie od znaleckej spoločnosti schválenej katastrom môže posunúť uznanú sumu nad požadovanú hranicu.
05Bežné situácie
- Nákup v hotovosti s neúplnou úverovou históriou: bez problémov, pretože banka v procese nefiguruje a imigračné úrady bonitu neposudzujú.
- Čiastočne financovaný nákup: žiadny problém pre vízum, pokiaľ hodnota a dokumentácia spĺňajú podmienky.
- Vynikajúca bonita, nehnuteľnosť v hodnote AED 1,8 milióna: samo osebe to nestačí. Bude potrebné doplniť hodnotu, napríklad druhou nehnuteľnosťou.
- Obavy, že úrady uvidia váš úverový register: v rámci žiadosti o nehnuteľnostné vízum ho od vás nebudú požadovať.
Pred kúpou sa oplatí preveriť samotnú nehnuteľnosť, nie seba: nachádza sa vo freehold zóne, dosiahne zapísaná hodnota AED 2 milióny alebo viac a bude list vlastníctva (title deed) alebo Oqood vystavený na vaše meno? Ak máte na tieto otázky kladnú odpoveď, všetko ostatné zvyčajne prebehne hladko.
Nie ste si istí, ako úrady posúdia vašu kúpu či hypotéku? Pošlite nám podrobnosti cez WhatsApp a my vám ich bezplatne skontrolujeme ešte predtým, než čokoľvek podpíšete.
Otázky k tejto téme
Nie. Pri nehnuteľnostnej ceste sa žiadne skóre neurčuje ani neposudzuje. Skúmať ho bude iba banka, ktorá vám poskytne úver na kúpu.
Máte otázky k vlastnému prípadu?
Napíšte nám a poradca Vám povie, ktorá cesta sa hodí a čo budete potrebovať.