

Ao saberem que um investimento imobiliário de AED 2 milhões dá direito a um visto de dez anos, muitos perguntam se esse é o único custo envolvido. Não é, mas o visto em si representa uma fatia modesta do total. As despesas mais significativas derivam da compra e manutenção do próprio imóvel, encargos que teria sempre, com ou sem visto.
Dividimos estes custos em três categorias: as taxas governamentais do visto, as despesas de aquisição e financiamento do imóvel e os encargos necessários para a sua manutenção. Os valores apresentados são aproximados e podem sofrer alterações, pelo que confirmamos sempre os montantes em vigor antes de avançar.
01Taxas governamentais do visto
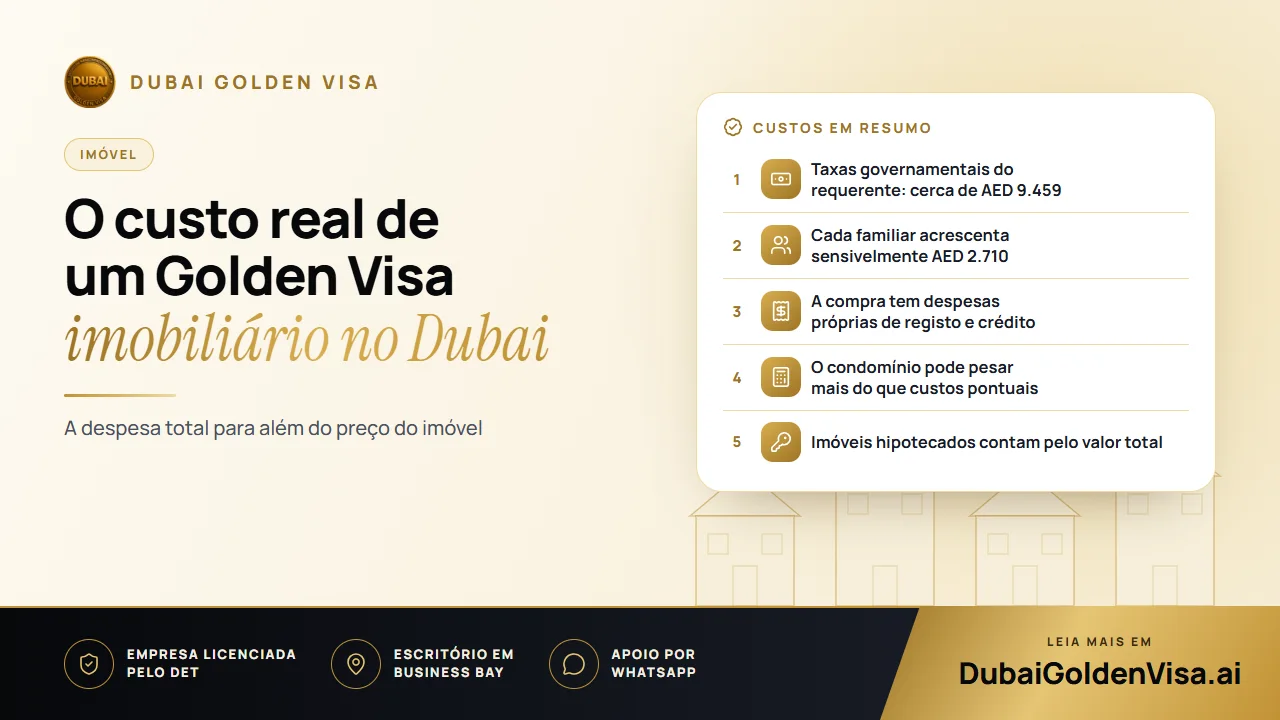
Para o requerente principal através da via imobiliária, os custos governamentais situam-se em cerca de AED 9.459. Este montante detalha-se da seguinte forma.
- Taxa do Dubai Land Department: cerca de AED 5.284
- Taxas de imigração: cerca de AED 2.710
- Emirates ID, cartão válido por dez anos: AED 1.180
- Exame médico de aptidão: cerca de AED 285
Outras vias, como a de colaboradores assalariados ou empresários, totalizam cerca de AED 4.175 para o requerente principal, dado não existirem taxas associadas ao registo predial.
02Incluir a sua família
Por cada membro da família acrescem cerca de AED 2.710 em taxas de imigração, para além de AED 1.180 relativos ao Emirates ID. Os adultos realizam também o exame médico de aptidão, com um custo aproximado de AED 285. Um casal com dois filhos, por exemplo, deve contemplar três processos adicionais para além do requerente principal.
Uma vez que o Golden Visa lhe permite ser o seu próprio patrocinador e oferece regras de reagrupamento familiar muito mais favoráveis do que os vistos normais, muitos investidores encaram esta despesa única como a garantia de anos de estabilidade. Os filhos rapazes não têm limite de idade, as filhas solteiras podem ser patrocinadas em qualquer idade e os progenitores também podem ser incluídos.
03Custos de aquisição do imóvel
Não se tratam de taxas do visto, mas influenciam a liquidez necessária no momento da compra. A aquisição de imóveis no Dubai costuma implicar uma taxa de registo predial junto do Land Department (geralmente uma percentagem do preço de compra), a taxa de emissão do título de propriedade (title deed) e eventuais comissões de mediação imobiliária. Caso recorra a crédito, haverá também despesas de avaliação e de abertura de processo bancário.
Poderá igualmente ser necessária a tradução ou legalização de documentos emitidos no estrangeiro. São despesas moderadas quando comparadas com o valor do imóvel, mas que devem ser incluídas no orçamento inicial.
Dica
Construir um orçamento detalhado
Elabore uma lista com o preço do imóvel, taxas de registo, despesas bancárias, emolumentos de visto para cada membro da família e uma margem para custos de condomínio. Envie-nos essa relação para validarmos com os valores oficiais atualizados, evitando surpresas.
04Financiamento sem comprometer a elegibilidade
Não é obrigatório ter o imóvel integralmente pago. Um imóvel financiado por um banco dos EAU pode ser contabilizado pelo seu valor total, desde que o banco emita uma carta de não objeção. No caso de imóveis na planta, o registo Oqood emitido por um promotor autorizado viabiliza o processo, independentemente do montante liquidado até à data.
As condições do crédito à habitação variam consoante a instituição e o perfil financeiro, pelo que as percentagens de financiamento e as taxas de juro devem ser analisadas diretamente com as entidades bancárias. Trataremos da obtenção da declaração bancária assim que o crédito estiver formalizado.
05Custos de manutenção do imóvel
- Taxas anuais de condomínio e manutenção, que variam consideravelmente entre edifícios.
- Honorários de gestão de imóveis caso opte por colocar o imóvel no mercado de arrendamento.
- Seguro do imóvel e despesas de manutenção não abrangidas pelo condomínio do edifício.
- Custos de renovação quando o seu Golden Visa completar dez anos.
O condomínio é uma variável que passa muitas vezes despercebida. Um empreendimento com taxas de manutenção elevadas pode reduzir de forma notória a sua rentabilidade líquida, pelo que convém verificar o valor em vigor antes de formalizar a compra.
Para obter uma estimativa personalizada, envie-nos uma mensagem por WhatsApp indicando os dados do seu imóvel e quem irá candidatar-se. Apresentaremos uma estimativa detalhada e gratuita, confirmando todas as taxas em vigor.
Perguntas sobre este tema
Não. Um imóvel com hipoteca é contabilizado pelo seu valor total mediante a carta de não objeção do banco, e os imóveis na planta devidamente registados também são aceites.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.



