Muitos proprietários compraram um apartamento no Dubai por AED 1,6 ou 1,8 milhões, presumiram que o Golden Visa estava fora de alcance e não pensaram mais no assunto. Desde então, muitas zonas da cidade valorizaram. Se este é o seu caso, poderá já estar mais perto do limiar do que pensa.
A via do investimento imobiliário exige a posse de património imobiliário nos EAU de valor igual ou superior a AED 2 milhões. Este artigo explica de que forma o aumento de valor é considerado nesse critério, quais as provas necessárias e onde é que a valorização deixa de ajudar.
01O valor atual, e não o preço de outrora
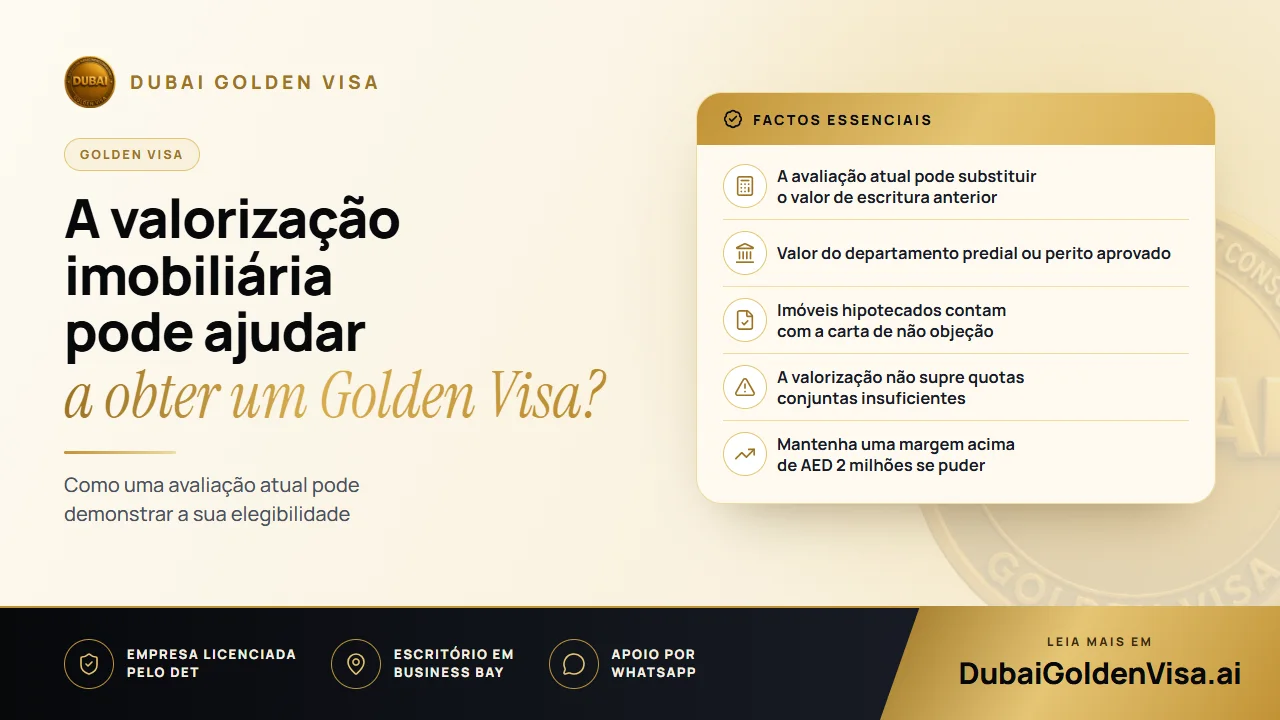
O limiar diz respeito ao valor, e uma avaliação atual pode substituir um valor de escritura mais antigo. Se comprou por AED 1,7 milhões e a habitação está agora avaliada em AED 2,1 milhões, essa avaliação pode fundamentar o seu pedido. O património pode consistir numa única fração ou em várias somadas, desde que estejam registadas em seu nome.
Isto também se aplica a habitações com hipoteca. Uma habitação avaliada em AED 2,5 milhões continua a contar pelo seu valor integral, mesmo com um saldo devedor elevado, desde que o seu banco emita uma carta de não objeção. O montante já amortizado não reduz o montante que é tido em conta.
Dica
Uma estimativa não é suficiente
Anúncios online, opiniões de consultores e a sua própria perceção de mercado não serão aceites. O valor tem de ser certificado pelo departamento predial ou por um perito avaliador por este aprovado.
02O certificado de avaliação
A avaliação é o documento que transforma a evolução do mercado em elegibilidade jurídica. É emitida por uma empresa licenciada pelo DLD e inclui uma referência que pode ser verificada. Sem este documento, a valorização não tem qualquer peso legal no seu processo.
As avaliações refletem um momento específico no tempo, pelo que normalmente organizamos a sua realização em data próxima da submissão. Caso seja demasiado antiga, poderá ser-lhe solicitada uma nova.
03Como são tratados os diferentes tipos de imóveis
- Habitações prontas: uma avaliação certificada de AED 2 milhões ou mais é o documento essencial, a par do seu título de propriedade (title deed).
- Habitações com hipoteca: o valor total é contabilizado assim que o banco fornecer a sua declaração de não objeção.
- Unidades na planta: com um registo Oqood de um promotor aprovado, o imóvel pode ser considerado independentemente do montante que tenha liquidado, embora o valor reconhecido seja o confirmado pelo departamento predial.
- Múltiplos imóveis: os valores acumulam-se, pelo que duas frações que individualmente fiquem aquém podem, em conjunto, ultrapassar o limiar exigido.
04Quando o crescimento não basta
Uma subida de valor não consegue suprir outras insuficiências do processo. No caso de copropriedade, é a sua própria quota-parte que tem de atingir AED 2 milhões, e um valor global mais elevado não altera essa exigência. O imóvel tem igualmente de estar registado em seu nome, e um imóvel hipotecado necessita da carta do banco.
Os valores também podem oscilar no sentido inverso. Um comprador que tenha pago AED 2,3 milhões num pico de mercado poderá ver uma nova avaliação ficar abaixo da fasquia. Se estiver imediatamente acima de AED 2 milhões, uma descida moderada poderá deixá-lo abaixo do limiar, pelo que ter uma margem de segurança é prudente na escolha do imóvel a apresentar.
05Verificar a sua elegibilidade atual
- 1
Reunir o título de propriedade
Confirme em nome de quem está registado, a sua quota-parte e o valor inscrito.
- 2
Obter uma avaliação atual
Solicite um certificado a um avaliador licenciado ou permita que a nossa equipa o organize.
- 3
Comparar com o limiar
Some todos os imóveis elegíveis em seu nome e tome nota de eventuais hipotecas.
- 4
Preparar o processo
Reúna o seu passaporte, o seguro de saúde, uma fotografia e, caso necessário, a carta bancária.
- 5
Apresentar o pedido com prontidão
Processos imobiliários lineares demoram habitualmente entre 5 e 7 dias úteis após a documentação estar completa.
Após a emissão do visto, guarde os documentos do imóvel em segurança. Poderá ser-lhe solicitada nova comprovação de propriedade na renovação e, se planear vender, fale connosco previamente para que possamos planear o seu estatuto seguinte.
Tem dúvidas se o seu imóvel valorizou até ao intervalo de acesso ao Golden Visa? Envie-nos uma fotografia do seu título de propriedade (title deed) por WhatsApp para uma análise gratuita. Dir-lhe-emos se uma avaliação poderá ser útil e quais os passos seguintes.
Perguntas sobre este tema
Não. O valor tem de ser certificado pelo departamento predial ou por um perito avaliador aprovado, pelo que uma estimativa imobiliária não será aceite.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.