Os proprietários refinanciam por muitos bons motivos: uma taxa mais baixa, uma prestação mensal menor ou liquidez para investir noutros projetos. Contudo, se o seu Golden Visa se baseia num imóvel no Dubai, é natural que se questione se alterar o empréstimo pode abalar a sua residência.
Na maioria dos casos, isso não deve acontecer. Um Golden Visa imobiliário está associado àquilo de que é proprietário, e não a quem lhe concede o empréstimo. Ainda assim, algumas situações exigem cautela, sendo útil conhecê-las antes de assinar um novo crédito habitação.
01O que o refinanciamento altera e o que não altera
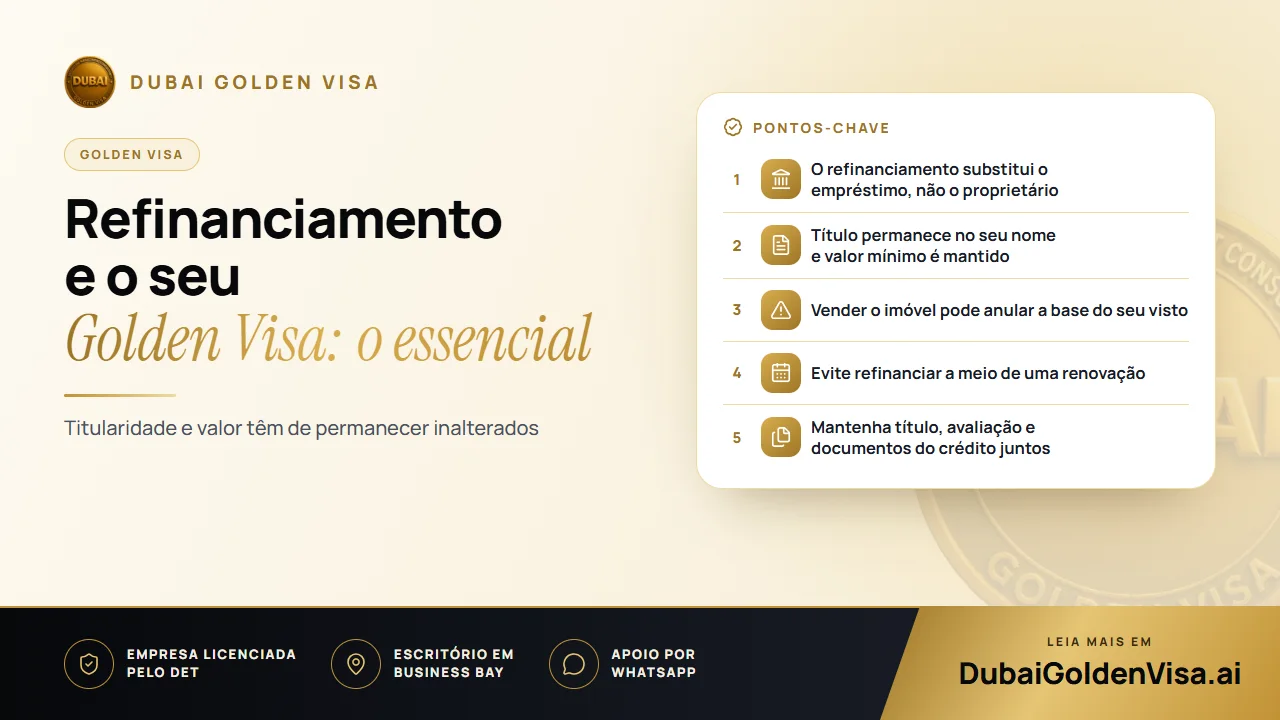
Quando refinancia, um novo empréstimo liquida o anterior. O imóvel continua registado no seu nome, o título de propriedade mantém-se o mesmo e não vendeu nem transmitiu nada. O banco simplesmente detém uma garantia sobre o imóvel, exatamente como antes.
A via imobiliária do Golden Visa exige um imóvel nos EAU de valor igual ou superior a AED 2 milhões em seu nome. Um imóvel hipotecado pode ser contabilizado pelo seu valor total, com o suporte de uma carta de não objeção do credor. Por isso, mudar de entidade bancária ou melhorar as condições contratuais não afeta a base na qual o visto se apoia.
02Situações que merecem uma atenção redobrada
- Alterar quotas de propriedade: se o refinanciamento implicar adicionar ou remover um nome no título de propriedade, a sua quota de qualificação pode mudar.
- Libertar uma quantia elevada de capital: o imóvel deve continuar a cumprir as condições de valor e de titularidade do visto após a operação.
- Utilizar a liquidez para adquirir outro imóvel que planeia incluir no seu valor total: assegure-se de que o valor combinado continua a ser suficiente.
- Vender o imóvel refinanciado: se o seu visto se baseia nele, poderá necessitar de outro ativo elegível.
Dica
Uma regra prática simples
Se o título de propriedade, o proprietário e o valor do imóvel permanecerem inalterados, um novo crédito habitação por si só não afeta o visto. Se algum destes três fatores mudar, fale connosco primeiro.
03O momento ideal em relação à renovação
Quando o seu Golden Visa chega à altura da renovação, o seu estatuto pode ser revisto novamente. Se o refinanciamento estiver a meio, se um título de propriedade estiver a ser atualizado ou se os documentos do banco estiverem desatualizados, comprovar a sua situação pode demorar mais do que o necessário.
A solução mais simples é refinanciar com bastante antecedência em relação ao período de renovação ou aguardar até que a renovação esteja concluída. Não custa nada planear isto e elimina potenciais atrasos.
04Opções comuns de refinanciamento e o seu significado
- 1
Taxa de juro mais baixa
Muda para um financiamento mais económico, mantendo a titularidade e o valor inalterados. O visto não é afetado.
- 2
Libertação de capital próprio
Obtém um empréstimo com base num imóvel que valorizou. Não há problema, desde que o imóvel continue a cumprir as condições do visto.
- 3
Mudar de banco
Esta é uma decisão entre o senhor/a senhora e as instituições de crédito. A sua residência não depende do banco que utiliza.
- 4
Refinanciar e depois vender
Vender o imóvel qualificado altera a situação por completo. Poderá ter de o substituir para manter o seu visto.
05Como manter o seu visto seguro enquanto refinancia
- Verifique se o imóvel continua a cumprir o requisito de AED 2 milhões antes, durante e após o refinanciamento.
- Mantenha o título de propriedade (title deed) no seu próprio nome e evite qualquer acordo que altere a titularidade do imóvel.
- Não realize o refinanciamento a meio de um processo de renovação.
- Guarde o título de propriedade, eventuais relatórios de avaliação e o contrato de crédito habitação numa única pasta.
- Informe-se sobre as regras bancárias e as regras do visto em conjunto, uma vez que o banco pode não conhecer as exigências relativas ao visto.
Alguns bancos oferecem condições atrativas a titulares do Golden Visa, mas compare os detalhes por si próprio e lembre-se de que cada credor tem as suas próprias condições.
Está a planear um refinanciamento ou prestes a renovar o seu Golden Visa? Envie-nos uma mensagem pelo WhatsApp e faremos uma verificação gratuita para garantir que nada em relação ao seu imóvel o surpreenda.
Perguntas sobre este tema
Não, por si só não. O visto acompanha a titularidade e o valor, e o refinanciamento mantém ambos inalterados.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.