Qualquer pessoa que tenha comprado um imóvel para obter um Golden Visa provavelmente já se questionou a certa altura: e se os preços descerem e a minha casa passar a valer menos de AED 2 milhões? É uma preocupação compreensível, em especial após um forte período de valorização no mercado.
A parte reconfortante é que as regras não foram pensadas com base em oscilações diárias de preços. A parte menos confortável é que outros fatores podem pesar muito mais do que uma quebra de mercado, pelo que importa saber distinguir entre eles.
01Como funciona o valor mínimo de elegibilidade
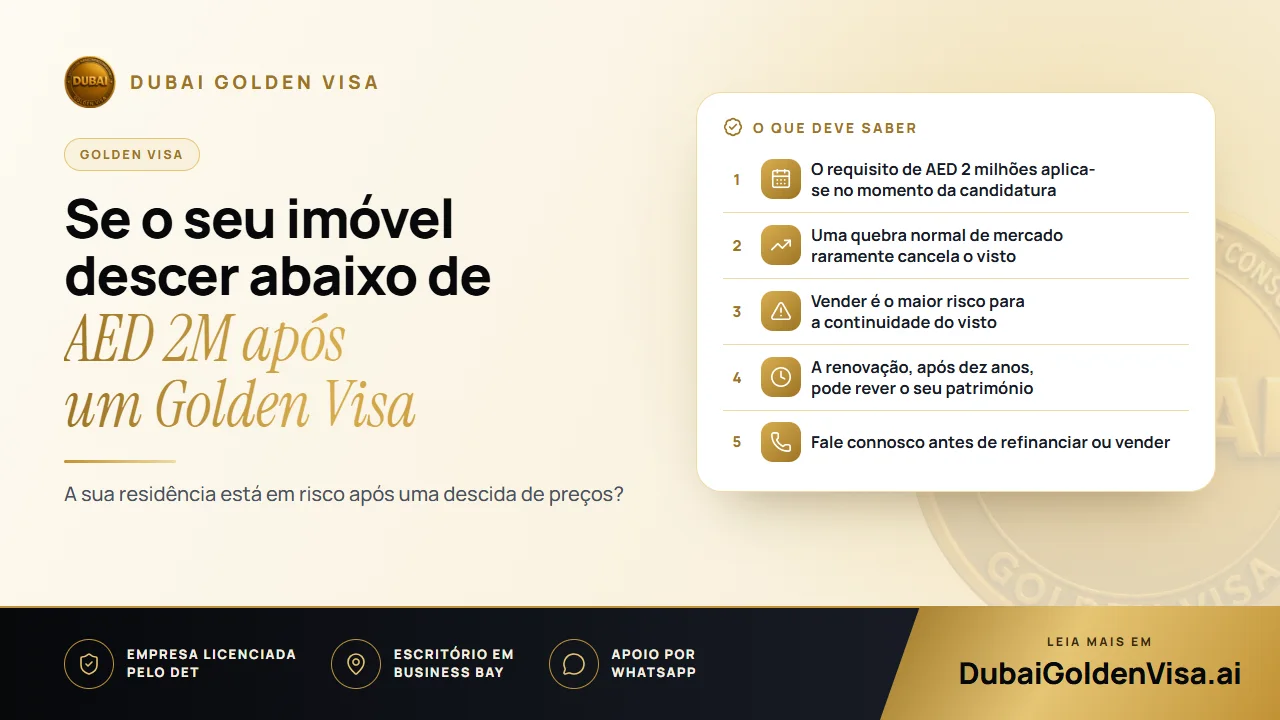
Um investidor imobiliário qualifica-se sendo proprietário de imóveis nos EAU com um valor igual ou superior a AED 2 milhões, num único título de propriedade (title deed) ou em vários, registados em seu nome. Esse valor é verificado no momento da submissão e aprovação do pedido. Trata-se de uma fotografia tirada na data da qualificação, não de uma avaliação contínua em tempo real.
02Uma quebra de mercado por si só
Tanto quanto temos conhecimento, não existe uma reavaliação anual dos imóveis do Golden Visa, nem qualquer mecanismo automático que cancele o visto caso os preços de uma determinada zona caiam. Os mercados imobiliários funcionam em ciclos e, após um período de rápido crescimento, é normal que algumas áreas estabilizem ou corrijam. O visto assenta na titularidade de um imóvel elegível, e não em superar o mercado.
Esta é a nossa leitura da prática em vigor, no entanto sugerimos sempre que não a encare como uma garantia absoluta para todas as circunstâncias. Se o valor do seu imóvel tiver sofrido uma variação muito acentuada, consulte-nos sobre o seu processo específico.
Dica
Uma chamada de atenção indispensável
As práticas administrativas podem mudar e cada processo tem as suas particularidades. Se o seu imóvel descer consideravelmente abaixo dos AED 2 milhões, não espere até surgir um problema. Envie-nos uma mensagem e analisaremos a sua situação consigo.
03Quando é que o valor pode voltar a ter relevância
- Na renovação após dez anos, momento em que a titularidade e o valor podem ser reexaminados. Se o valor reconhecido estiver então consideravelmente abaixo de AED 2 milhões, poderá ter de acrescentar outro imóvel, abater o crédito habitação ou reestruturar a operação.
- Se vender o imóvel: o visto depende da manutenção de património imobiliário elegível, pelo que uma venda que o deixe abaixo do patamar mínimo coloca o visto em risco.
- Se refinanciar: alterações que reduzam o seu capital próprio reconhecido ou mudem a estrutura do financiamento podem levantar dúvidas no futuro.
04Vender o imóvel
É aqui que os proprietários erram com maior frequência. Se vender o imóvel e deixar de deter AED 2 milhões ou mais em património elegível, deixa de cumprir o requisito de investimento, ficando o visto sujeito a cancelamento. Na prática, os registos prediais e os da imigração estão interligados, pelo que uma venda pode ficar bloqueada até que a situação do visto esteja regularizada.
A ordem correta e segura é assegurar primeiro o imóvel de substituição e só depois concluir a venda. Vender primeiro à espera de resolver tudo mais tarde pode deixá-lo com a escritura pendente ou ter de cancelar o visto. Se está a ponderar vender, fale connosco antes de colocar o imóvel no mercado.
05Crédito habitação e refinanciamento
Um imóvel hipotecado conta pelo seu valor total, mediante a respetiva declaração do banco. Se mais tarde refinanciar, contrair uma segunda hipoteca ou libertar capital próprio, confirme de que forma isso afeta a sua posição registada. Qualquer alteração que diminua o valor comprovado da sua participação pode criar dificuldades quando o visto for revisto.
06Um plano simples se os valores de mercado descerem
- 1
Não venda por impulso
Uma descida de preço não é motivo para vender, e a venda é o passo com maior probabilidade de prejudicar o seu visto.
- 2
Mantenha a documentação atualizada
Guarde o título de propriedade (title deed), os extratos do crédito habitação e os relatórios de avaliação num único local.
- 3
Antecipe a renovação
Se ainda faltam anos para a renovação, dispõe de tempo para adicionar outro imóvel ou reduzir o montante da dívida.
- 4
Esclareça todas as dúvidas antes de qualquer alteração
Vendas, refinanciamentos e transferências para uma empresa devem ser sempre analisados connosco antes de avançar.
Tem dúvidas sobre como a sua situação patrimonial ou os seus planos se enquadram no seu visto? Envie-nos uma mensagem pelo WhatsApp para uma avaliação gratuita.
Perguntas sobre este tema
Tanto quanto temos conhecimento, não. Não existe uma reavaliação de rotina que leve ao cancelamento de vistos por causa de uma descida normal de mercado.
Dúvidas sobre o seu caso?
Envie-nos uma mensagem e um consultor dir-lhe-á qual a via que lhe serve e o que vai precisar.